
养老金并轨十年过渡期结束了,”中人”到底多领还是少领?三个常被问错的问题一次说清
最近后台问得最多的一句话是:”2024年过渡期结束了,我这种2014年以前就参加工作的’中人’,退休金到底该怎么算?”先讲清楚一件事:所谓”并轨”,指的是2014年10月起,机关事业单位取消了原来不缴费、退休金按工资比例照发的”双轨制”,跟企业职工一样开始缴费参保。这件事的源头是国发〔2015〕2号《国务院关于机关事业单位工作人员养老保险制度改革的决定》。
为了让改革前后的人待遇平稳衔接,国家把体制内退休人员分成了三类:老人、中人、新人。很多人到现在还搞不清自己属于哪一类,更搞不清自己的钱是怎么算出来的。下面把三个最常被问错的问题掰开揉碎讲。
先问两个问题,看你有没有踩进去
第一个问题:是不是过渡期一结束,”中人”的养老金就按新办法算了、可能变少?这是大多数人都问反了。真相是:过渡期(2014年10月1日至2024年9月30日)对”中人”实行的不是”砍待遇”,而是”保低限高”——新办法算出来的待遇如果比老办法低,就按老办法发,保证你一分不多扣;如果比老办法高,超出的部分也不是一下子全给,而是逐年递增10%发放。
第二个问题:是不是只要缴费满15年,退休就能领养老金?对”中人”来说还不够。这里还涉及一个关键概念——视同缴费年限,也就是你2014年10月以前在机关事业单位工作的那段工龄,虽然没有实际缴费,但国家承认它”视同已缴费”,退休时照样算进你的缴费年限里。
拆开来看:三类人到底怎么算
第一类,”老人”,也就是2014年10月1日以前就已经办理退休的人。他们不参与新办法,继续按原来的待遇标准发放基本养老金,同时照常参加以后每年的养老金调整。他们不缴费,也没有个人账户和职业年金。
第二类,”中人”,2014年10月1日以前参加工作、之后退休的人。他们的养老金是三块加起来的:基础养老金+过渡性养老金+个人账户养老金,另外还有一份职业年金。其中过渡性养老金是专门补给他们”改革前没交费那段工龄”的,公式是:退休时省上年度在岗职工月平均工资×本人视同缴费指数×视同缴费年限×过渡系数,过渡系数由各省在1%到1.4%之间确定。
第三类,”新人”,2014年10月1日以后才参加工作的人。他们没有视同缴费年限,养老金就是基础养老金+个人账户养老金两块,再加职业年金。他们从头到尾都在新制度里,不需要过渡。这份职业年金从2014年落地到现在已经11年,具体怎么领可以参考《职业年金单位缴8%个人缴4%落地11年》这篇。
保低限高”逐年递增10%”是谁定的
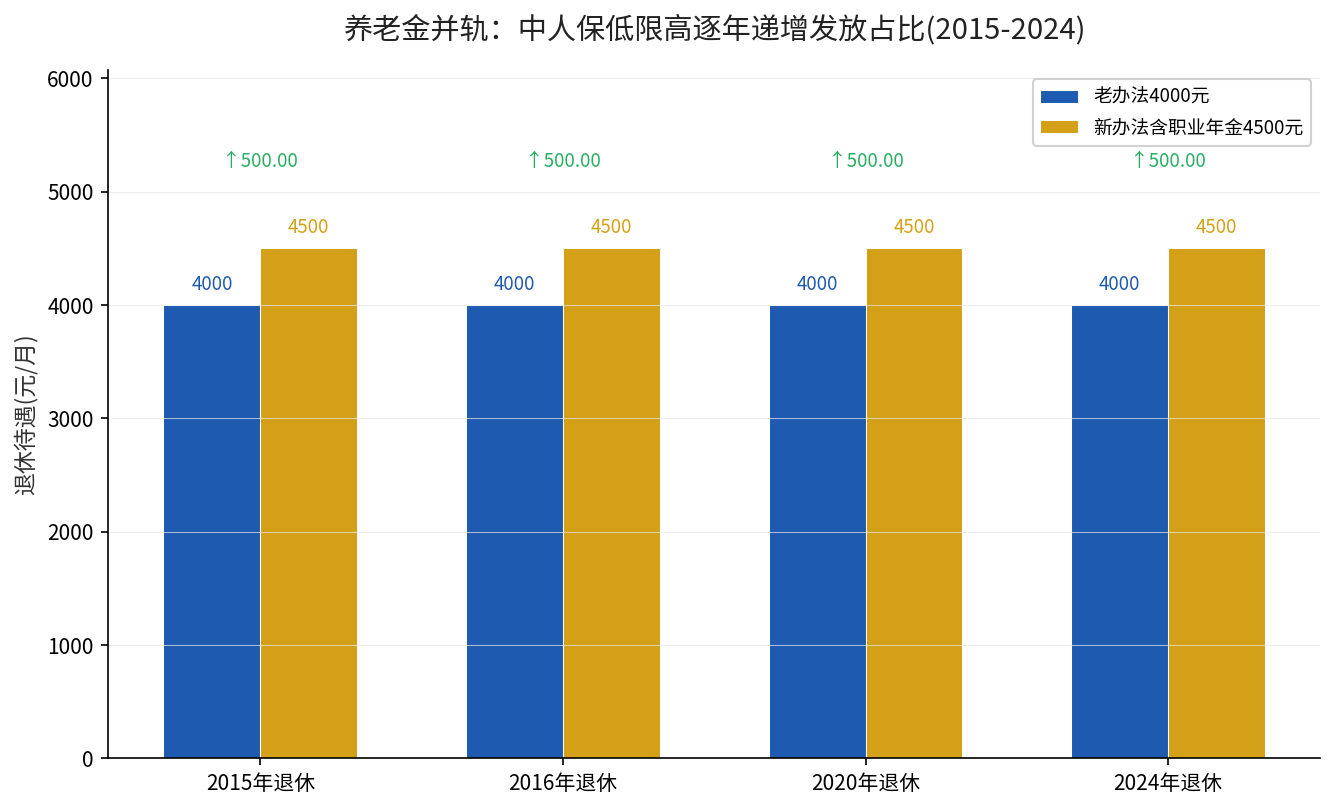
“保低限高”的具体操作是:过渡期内退休的”中人”,如果新办法(含职业年金)高于老办法,高出的部分第一年发10%、第二年发20%、第三年发30%……依此类推,到过渡期末年(2024年)退休的,发超出部分的100%。这一条是国发〔2015〕2号确立框架、各地在贯彻文件里落地的。
举个例子就懂了。假设某”中人”按老办法算待遇是4000元,按新办法算(含职业年金)是4500元,高出的部分就是500元。如果他2015年退休,只发高出部分的10%,到手4050元;如果他2016年退休,发20%,到手4100元;如果他是2024年过渡期末年退休,发100%,那就是4500元足额。你看,越晚退休,”中人”拿到新办法高出的部分越多,根本不存在”过渡期结束就吃亏”这回事。
反过来,如果新办法算出来反而比老办法低(比如新办法3800元、老办法4000元),那就按老办法的4000元发,保你不降。这就是”保低”。
一句话给你答案
养老金并轨不是让”中人”多缴少领,而是用”保低限高”和视同缴费年限两招,让你改革前的工龄不算白干、改革后的待遇不低于从前。过渡期结束,只是”逐年递增发放”这条过渡机制完成了使命,你的待遇本身没有因此变少。
如果你也在想这几件事
“我2014年前有8年工龄,这段算不算?”算。这8年是视同缴费年限,会按你的职务职级确定视同缴费指数,进基础养老金和过渡性养老金。
“过渡性养老金的年限和指数怎么查?”凭你的人事档案和当地人社部门统一的视同缴费指数表核定,退休时由经办机构一并算给你。
“过渡期结束还会补发差额吗?”过渡期内退休的”中人”,如果当时按递增比例只领了部分高出额度,各地会在后续按政策重新核算时结清,具体以当地人社部门核算为准。
想确认自己属于老人、中人还是新人,关键就看一个时间点——2014年10月1日。你的退休手续在它之前办的,是老人;之前参加工作、之后退休的,是中人;之后才参加工作的,是新人。
对照一下你的参加工作时间,答案就出来了。想要知道自己这段视同缴费年限到底有多少年、能换来多少过渡性养老金,建议你现在就去当地人社服务窗口查一次——你的缴费年限里这一项,直接决定你退休时第二块养老金的高低。