
山东300%档比60%档多掏131万,回本要16年半
山东省2026年度社保缴费基数上下限8月下旬出了文——鲁人社字〔2026〕75号:全口径城镇单位就业人员平均工资7621元/月,缴费下限4573元、上限22863元。灵活就业的人每个月在最低档和最高档之间,差着3658元的缴费选择。选了最高档交30年,多掏131.7万——退休后每月多领6608.52元。这笔账到底划不划得来,算完数字再决定。
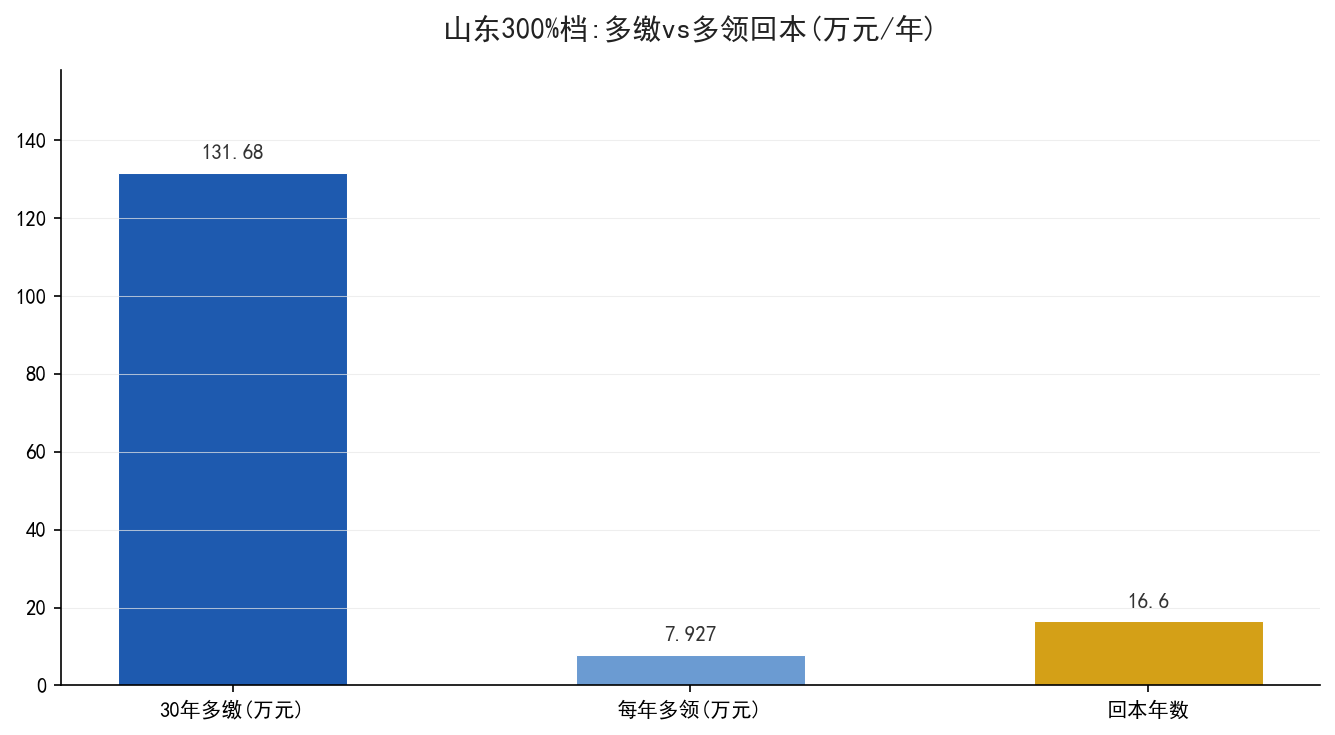
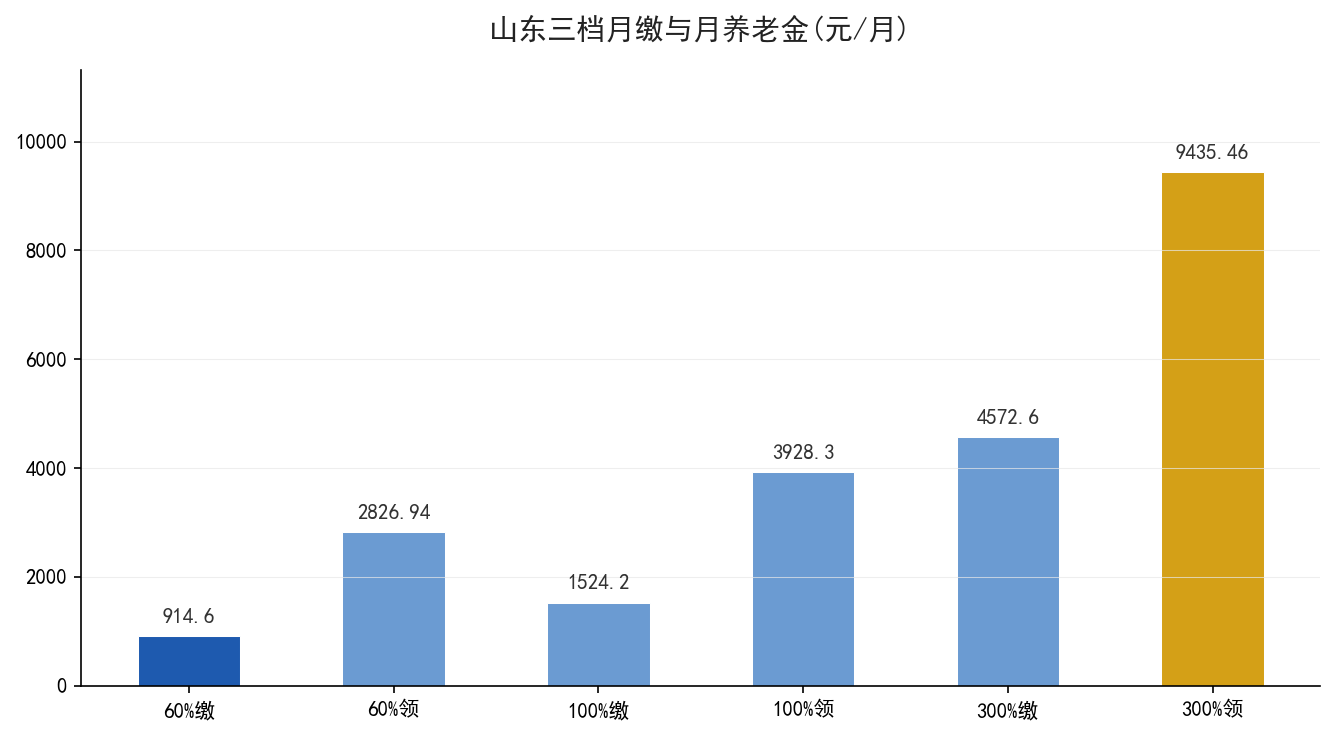
两个档次摆在一起。60%档——基数4573元,灵活就业20%费率每月缴914.6元,一年10975.2元,30年缴32.93万元。300%档——基数22863元,每月缴4572.6元,一年54871.2元,30年缴164.61万元。多掏131.68万元。
| 档次 | 月缴费基数 | 月缴(20%) | 年缴 | 30年缴 |
|---|---|---|---|---|
| 60%档 | 4573元 | 914.6元 | 10975.2元 | 32.93万元 |
| 300%档 | 22863元 | 4572.6元 | 54871.2元 | 164.61万元 |
| 差额 | 18290元 | 3658元 | 43896元 | 131.68万元 |
60岁退休,多掏131万,每月多领6608元
计发基数用山东2025年度核定值7831元/月(2026年度尚未公布,待Q4)。两个人在同一省、同一年退休,指数不同、缴费年限都是30年。基础养老金:
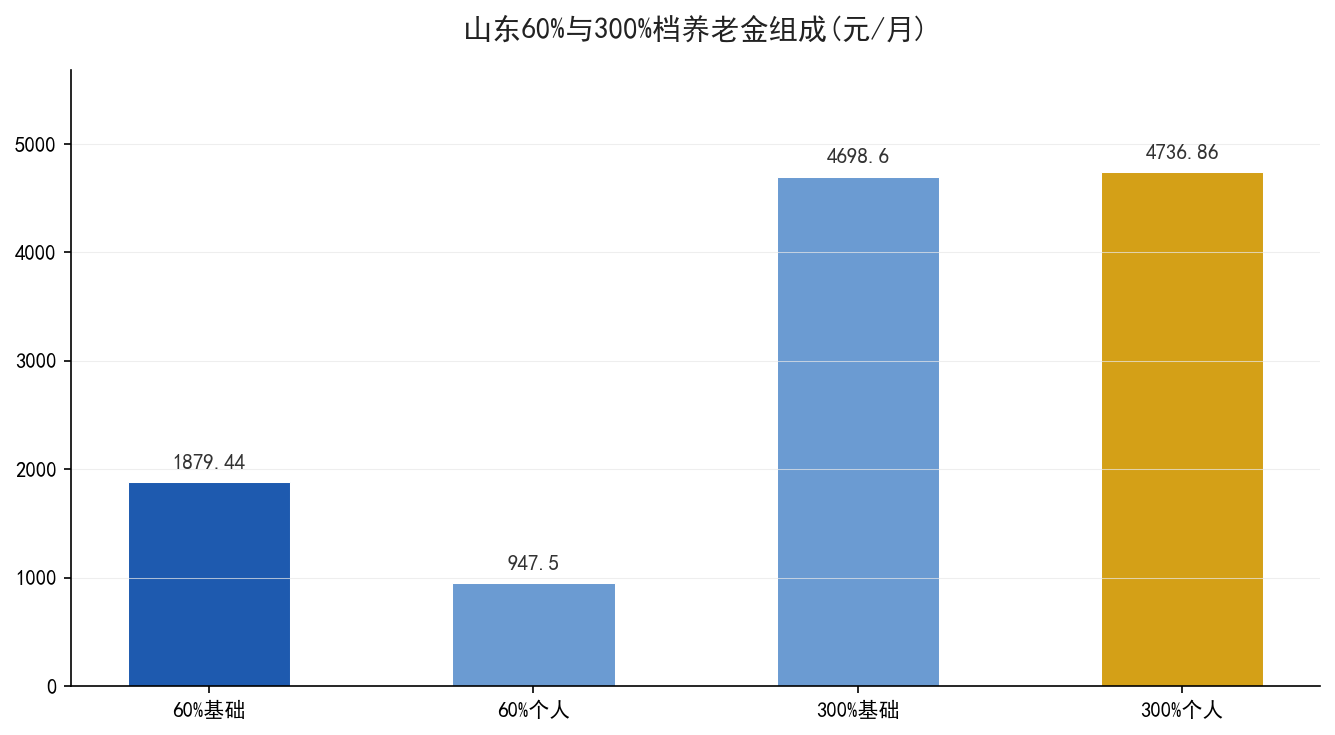
60%档——7831×(1+0.6)÷2×30×1%=7831×0.8×0.3=1879.44元/月。300%档——7831×(1+3)÷2×30×1%=7831×2×0.3=4698.6元/月。基础养老金多出2819.16元/月。
个人账户养老金:60%档——4573×8%=365.84元/月入账,30年累计131,702.4元,÷139=947.5元/月。300%档——22863×8%=1829.04元/月入账,30年累计658,454.4元,÷139=4736.86元/月。个人账户多出3789.36元/月。
两项合计:60%档月养老金2826.94元,300%档月养老金9435.46元,每月差6608.52元。一年多领79274.28元。回本时间=1,316,880÷(6608.52×12)≈16.61年——60岁退休,到76岁7个月把多缴的钱领回来,之后全是净收益。
16年半回本,放到灵活就业里算快还是慢
回本16年半,放到整个灵活就业的提档账里——不算快也不算最慢。前面算的四川重庆「多掏两百多块每月只多领十来块」那种是纯缴费基数效应,回本极长(几十年),因为涨的只有个人账户那8%。山东这笔账不同——从60档提到300档,缴费指数从0.6变成3.0,基础养老金被指数直接扛起来一大截(翻2.5倍),加上个人账户随基数放大——两股力量叠在一起,回本16.6年,算是能算得过来的时间。
但前提是得扛得起。300%档每月4572.6元的缴费,一年5.5万,普通人拿这个数压力不小——账算得回来,现金流能不能续30年,才是真问题。
提档这笔账,三个结论
一,山东300%档比60%档每月多领6608元,回本16年半——放到寿命预期里,活过77岁才开始「净赚」,之前都是领回自己的本金。二,真正拉开差距的是指数从0.6跳到3.0——基础养老金翻了2.5倍;个人账户跟着基数走也涨了,但作用是辅助的。三,对月入不到两万的普通工薪族,300%档的月缴压力大过养老金预期收益的吸引力——100%档可能是一个更平衡的选项,回本更短、月缴更扛得住,代价是每月少领几百块。
山东2026年养老金计发基数Q4公布后,今年新退休的人会按新基数重算补差——7831元这个数到时候会更新。上面这30年的长周期账用的是现行预发基数,计发基数涨的部分,对两边都会等比例推高,回本时间大致不变。
参考资料:山东省人社厅等四部门 鲁人社字〔2026〕75号《关于公布2025年度全省全口径城镇单位就业人员平均工资等有关问题的通知》(2026年8月21日,全口径7621元/月,下限4573元/月,上限22863元/月);山东省2025年度养老金计发基数7831元/月(鲁人社字〔2025〕文件,2026年度待Q4公布)。