
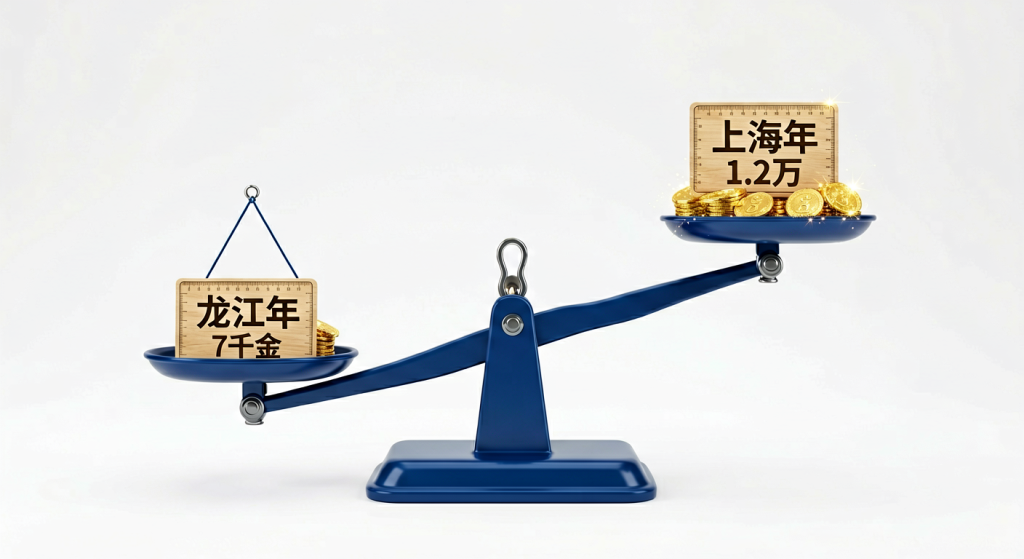
同样缴30年最低档:黑龙江计发基数7705元,上海12577元,退休金差多少
把黑龙江和上海两地的2026年计发基数摆在一起:一个7705元,一个12577元,差了整整4872元。很多人看到这两个数字的第一反应是——我在黑龙江交的和在上海交的,退休金是不是也差这个数?答案是:不是差这点,是差得更多还是更少,得把账拆开算。
先定好算账的条件,别让变量打架
要算这笔账,得先把两边的条件锁死成一样,否则比较没有意义。假设是同一个灵活就业的人,两地都按60%最低档缴费,都缴满30年,都是60岁退休,个人账户累计本金按各自基数同步积累。这样唯一不同的,就是各地的计发基数和缴费基数。
基础养老金的算法先用黑龙江的数据走一遍。黑龙江2026年计发基数7705元,这个数来自黑龙江省人社厅2025年12月24日印发的黑人社函〔2025〕611号文件,自2026年1月1日起执行。按60%档缴费,平均缴费指数约0.6,基础养老金月额就是:7705乘以(1加0.6)除以2,再乘30年乘1%。
把公式走一遍,差距一点点显形
黑龙江这边:7705×1.6÷2×30×1%,算出来约1849元。上海2026年计发基数12577元,是上海市人社局2026年8月18日发布的缴费基数上下限公告里确定的全口径月平均工资,同样条件基础养老金就是12577×1.6÷2×30×1%,约3018元。光基础养老金这一块,两地就差了约1169元。
个人账户这边,差距被进一步放大。灵活就业按20%费率缴费,其中8%进个人账户。黑龙江下限按7705×60%约4623元核定,每月进账约370元;上海按下限12577×60%约7546元核定,每月进账约604元。同样30年,上海个人账户本金天然比黑龙江高一截,退休时按月除以139,差异又叠一层。
| 对比项 | 黑龙江(7705元) | 上海(12577元) |
|---|---|---|
| 2026计发基数 | 7705元/月 | 12577元/月 |
| 最低档基数(60%) | 约4623元/月 | 约7546元/月 |
| 基础养老金(缴30年) | 约1849元/月 | 约3018元/月 |
| 每月个人账户进账(8%) | 约370元 | 约604元 |
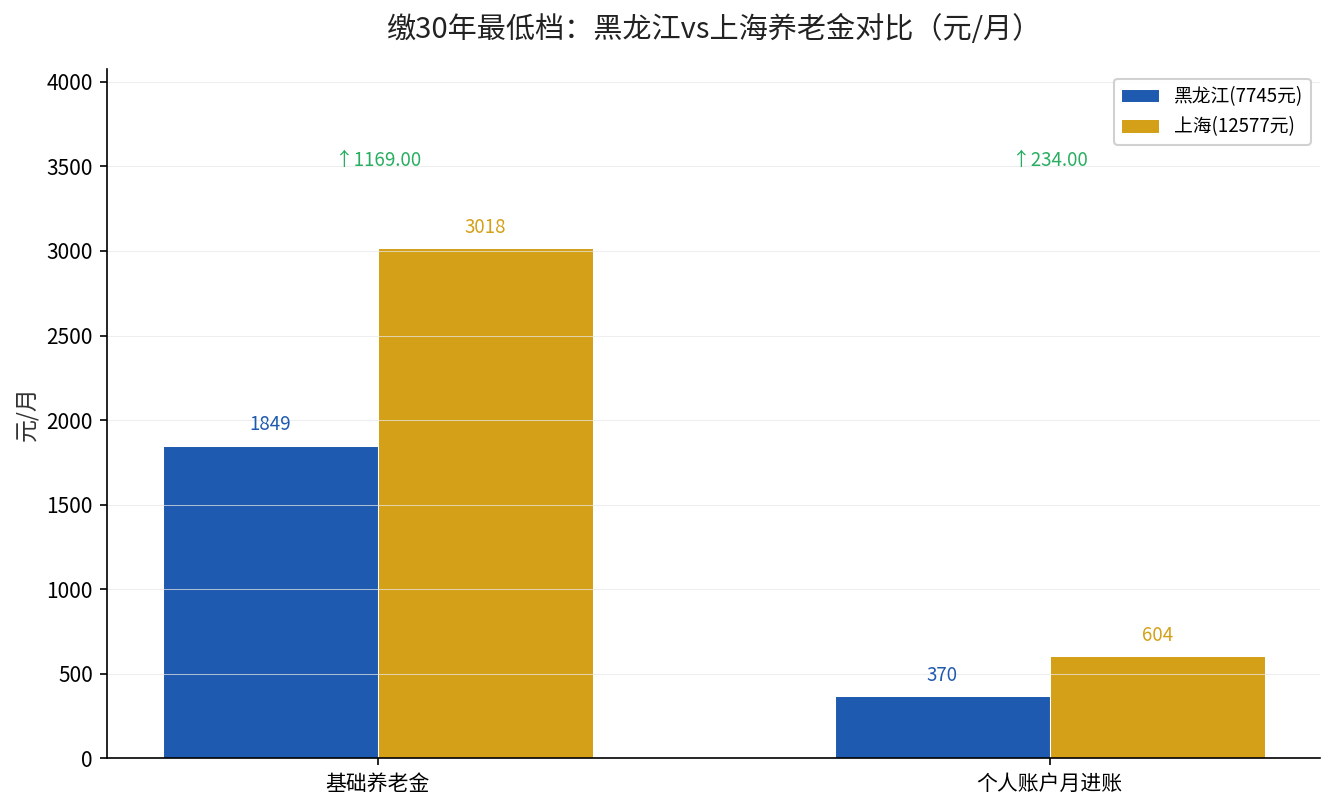
数据出处:黑龙江省人社厅《关于确定2026年度企业职工基本养老保险使用的全口径城镇单位就业人员平均工资的通知》(黑人社函〔2025〕611号,2025年12月24日印发);上海市人社局2026年8月18日发布的2026年度社保缴费基数上下限相关公告(2025年度全口径月平均工资12577元,自2026年7月1日起适用)。个人账户、基础养老金公式为国家统一规定口径。
差的不是运气,是计发基数的落差
把这笔账拆到底,结论其实很直白:两地退休金差多少,主要被计发基数这个乘数决定了。同一套公式、同样30年、同样60%档,上海的每月养老金比黑龙江高出一大截,根本原因就是基数差——上海的全口径社平工资是黑龙江的1.6倍多。
这也解释了为什么「在哪儿退休」这件事,比很多人以为的更要紧。同一个人,同样的缴费年限和档位,换一个计发基数更高的地方退休,到手的钱就是不一样。这不是你多缴或少缴的问题,是地域经济发展水平的直接投射。想看得更细,可以翻一翻这篇上海12577元、黑龙江7705元:同样缴15年最低档,退休金能差出多少的拆解,里面对低年限的情况也算了账。
说到底,你能改变的是哪几件事
第一条,计发基数你改不了,它由所在省的社平工资定。但缴费档位你能选——别一直停在60%最低档。把档位从60%提到100%,平均缴费指数从0.6抬到1.0,基础养老金那段会随之抬升,这是少数几个能由你自己做主的变量之一。
第二条,缴费年限比档位更「复利」。每多缴1年,基础养老金就多1个百分点,在7705元甚至12577元这种基数下,1年就是实实在在的几十元月增额。缴满15年只是拿到入场券,离「够用」还远着。想知道自己按现在的档位和年限,退休时大概能领多少,留言你的省份、缴费年限和档位,我帮你对着公式算一遍。