
企业年金到底进了谁的口袋?16万家企业在管3.6万亿,这6家机构管走一半
人社部今年3月发布的《2024年度全国企业年金基金业务数据摘要》里,藏着一组反差很大的数字:全国有159287家企业建了企业年金,3241.84万职工在里面交钱,一口气攒下36421.88亿元的基金盘子。
但同样的钱,交给谁管,结果差得远。你退休后多领还是少领,一半取决于你所在的企业选了什么投资管理人。今天就把这份官方摘要掰开,看看钱到底进了谁的口袋。
先看总榜:6家机构管走了近六成
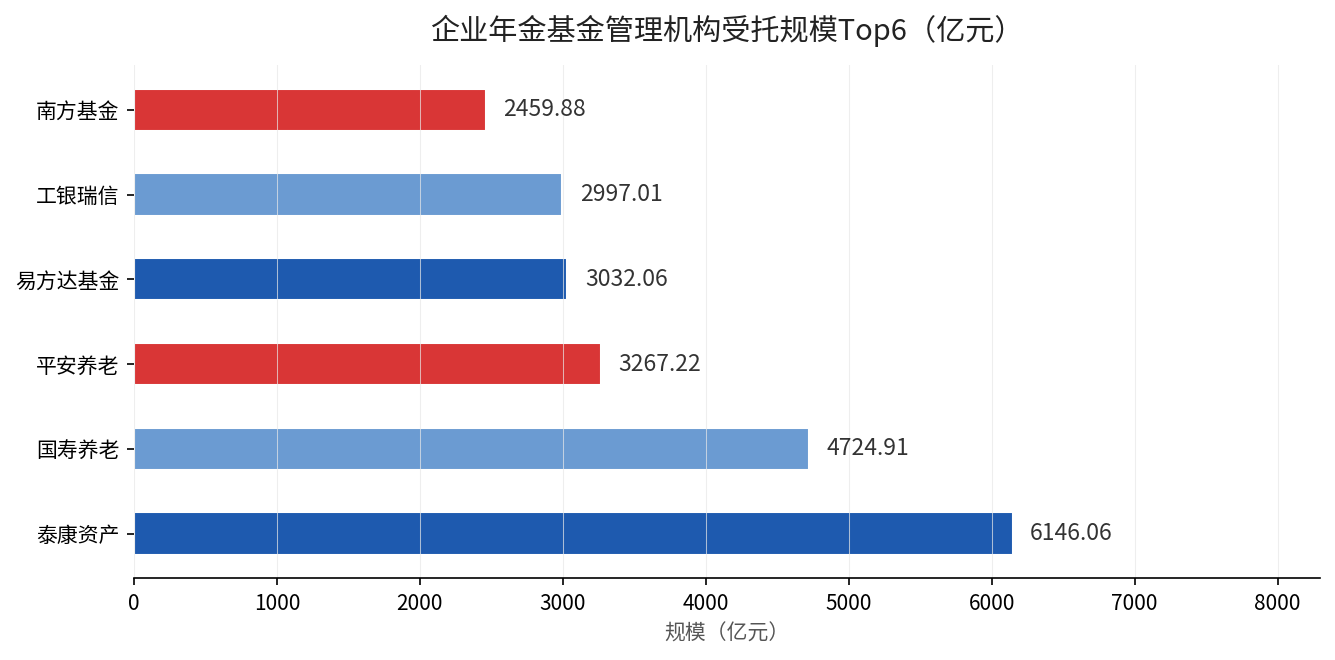
我们把人社部公开的企业年金组合资产规模拉出来,排个序。泰康资产以6146.06亿元稳坐第一,中国人寿养老保险4724.91亿元、平安养老保险3267.22亿元分列二三,公募基金里易方达以3032.06亿元冲进前四。
| 排名 | 管理机构 | 组合资产规模(亿元) |
|---|---|---|
| 1 | 泰康资产 | 6146.06 |
| 2 | 中国人寿养老保险 | 4724.91 |
| 3 | 平安养老保险 | 3267.22 |
| 4 | 易方达基金 | 3032.06 |
| 5 | 工银瑞信 | 2997.01 |
| 6 | 南方基金 | 2459.88 |
数据来源:人社部《2024年度全国企业年金基金业务数据摘要》(2025年3月18日发布)。
这6家加起来,规模已经超过2.2万亿,占了整个3.6万亿盘子的六成左右。全市场建立年金组合数5824个,投资资产净值36054.50亿元,剩下的锅,才轮到后面一大批机构去分。
规模大的,到底强在哪
规模本身不是目的,但规模背后藏着三个东西。第一是投资能力,2024年整个企业年金全年实现投资收益1563.23亿元,当年加权平均收益率4.77%,这个收益率的盘子是谁贡献的,主要就靠头部机构。
第二是稳定性。自2007年有统计以来,企业年金18年里年均收益6.17%,中间只有2008年、2011年、2022年三年是负的。能扛过金融危机、股灾,还能保持这水平,需要的是成熟的投研团队。
第三是含权益类组合的表现。2024年3954个含权益类组合期末资产30277.88亿元,当年加权平均收益率4.86%,明显高于1175个固定收益类组合的4.20%。谁家权益投得好,谁的长线收益就高。
低的那一头,问题出在哪
企业年金最大的短板,从来不是收益,而是覆盖面。按人社部公开的数据口径,参加企业年金的职工,占具备参保条件职工总数的比例只有8%左右。
这意味着绝大多数在私企、中小企业干活的人,压根没有第二支柱。他们退休后,只能靠第一支柱的基本养老金兜底,没有企业年金这第二份钱。我们之前拆过企业年金8%和4%两档缴费的差距,同一批进厂的两个人退休后每月能差出七百多块,可惜够到这份钱的人太少。
新华社2024年5月的报道引用中国社会保障学会会长郑功成的话说得明白:企业年金参保人数占比仅8%,即便加上机关事业单位的职业年金,第二支柱覆盖率也才到15%。而德国、美国的企业年金差不多能覆盖就业人口的半数左右。
说穿了就一句
企业年金这3.6万亿,管得好不好,头部机构已经把差距拉出来了。但真正卡住你的,往往不是”交给谁管”,而是”你压根不在里面”。
缴费规则也不复杂:企业缴费每年不超过本企业职工工资总额的8%,企业和个人合计不超过12%。如果你家单位还没建,先去人事问问——问一句,可能就多一份养老钱。单位若建在机关事业单位序列,那是另一套职业年金的算法,交费比例和归属规则都不一样,可以对照着看。
想知道自己单位有没有企业年金、账户里攒了多少,登录电子社保卡或者单位的年金查询入口就能查。你现在是16万家企业里的一员,还是那90%多的旁观者?可以在评论区告诉我你的缴费年限和单位类型,我帮你算算退休后能领多少。