
养老金里的139到底是什么意思?缴15年和缴20年,这笔账差在哪
同样一个”139″,有人以为它是”领139个月就停了”,有人以为它是”养老金就139块”。今天换个角度,不纠结字面,直接把缴15年和缴20年两本账摆在一起算,差距一眼看穿。
同样条件,先定一个人
我们就拿官方口径的示例来说。以广东省江门市社会保险基金管理局2023年10月的一篇官方算账为例:60岁退休,缴费基数按全省上年度在岗职工平均工资的60%缴,平均缴费指数是0.6。
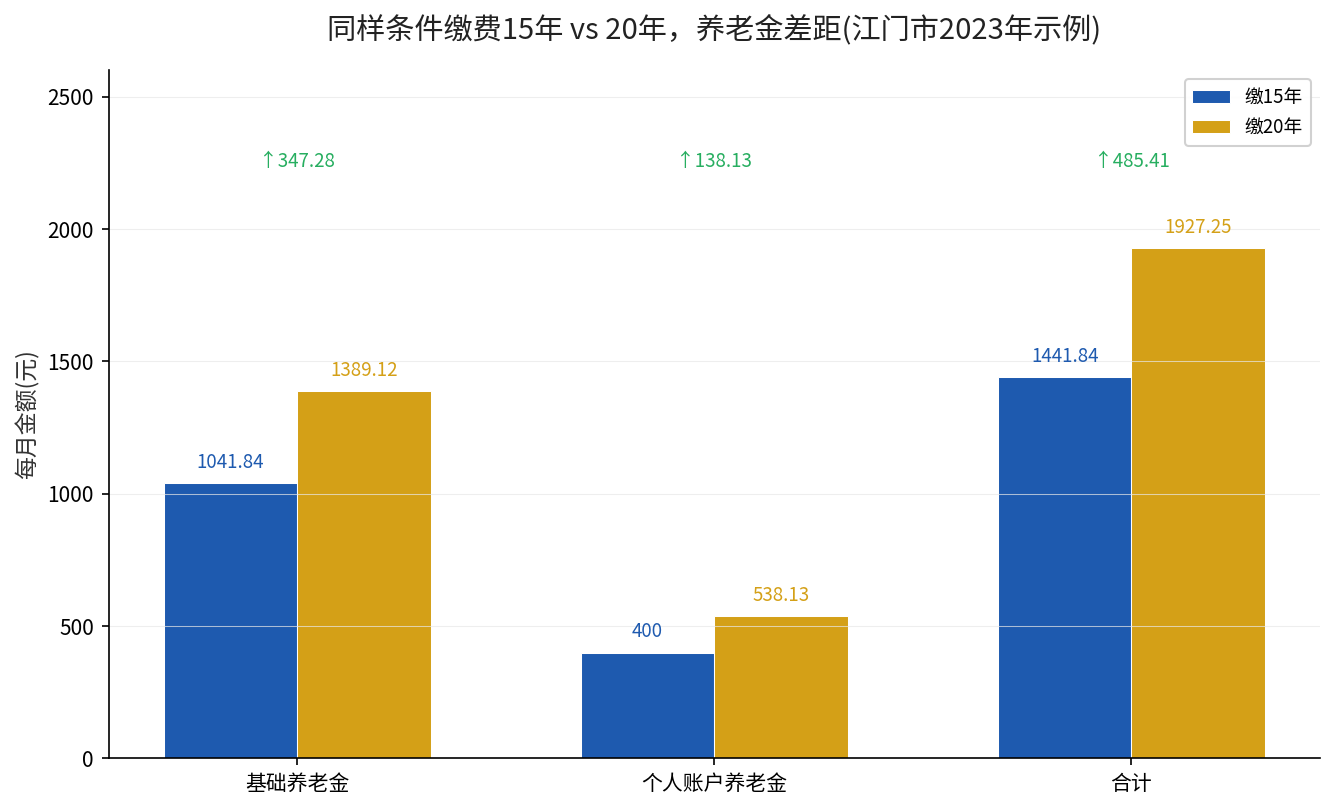
这个人如果只缴15年,个人账户储存额约5.56万元,个人账户养老金=55600÷139=400元/月。基础养老金按公式(8682+8682×0.6)÷2×15×1%算出来,约1041.84元。两项加起来,每月基本养老金约1441.84元。这套公式的依据是《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号),计发月数就是从这里来的。
同样的条件,多缴5年差多少
把缴费年限拉到20年,其余条件一字不改。个人账户养老金这块,按5年平均缴费基数4000元算,预估每月多138.13元,落到每月约538.13元。基础养老金就成了(8682+8682×0.6)÷2×20×1%,约1389.12元。
两笔合计约1927.25元。跟缴15年的1441.84元一比,每月凭空多出485块多。下面这张图把两本账摆在一起,哪里多了、哪里几乎没动,一眼就清楚。
拆开差距来源:问题不在139,在”年限”
看清楚这张图,个人账户从400块涨到538块,涨得不算猛,因为139这个除数没变,变的只是账户里多攒了5年的钱。真正拉开差距的,是基础养老金从1041块跳到1389块——多缴5年,1%的年限系数直接乘了5次。
关于”139是不是只能领139个月”,上海市人力资源和社会保障局2021年9月专门发过一篇热点回应说得很透:计发月数主要用来算个人账户养老金,不是只能领这么多个月,个人账户全部领完后由基本养老保险基金继续支付,养老金发放终身。
换句话说,”139″从头到尾是个固定的除数,它决定的是”账户里的钱怎么摊”,而真正决定你养老金高低的,是缴费年限和缴费基数。年限越长,基础养老金那块涨得越猛。
结论:这5年,到底值不值得多缴
答案很直接:值。每月多485块,一年就是5820块,按平均寿命往后领十几年,这5年换回来的是十几万的真金白银。而且养老金是终身发放的,个人账户领空后仍由基金继续发,延伸阅读:缴15年60岁能领多少,这笔账怎么算。
不过也得把话说全:这是单位职工的场景,单位帮你承担了养老缴费的大头。如果你是灵活就业、全部费用自己出,同样多缴5年,得先掂量一下自己掏的真金白银和未来多领的回本周期,别盲目照搬。
但思路略有不同,我们之前也拆过60%档还是100%档更划算,可以对照着看自己的情况。
再多问两句,一次说清
问:个人账户里的钱领完了,会停发吗?答:不会停。个人账户养老金领空后,由基本养老保险基金继续支付,养老金刚性终身发放。
问:计发月数会变吗?答:139是当前60岁退休对应的固定值,跟着退休年龄走,50岁是195、55岁是170,不是每个人都是139。
算完这笔账,记住三件事
第一,139只是60岁退休对应的计发月数,是个除数,不是领取期限。第二,养老金终身发放,个人账户领空后由基金继续兜底,不用担心”领完了没有”。第三,真正决定你养老金高低的,是缴费年限和基数,不是那个139。
你的缴费指数是多少、已经缴了几年?在电子社保卡里就能查。查到数字,留言告诉我,我帮你算算你退休后每月能领多少。