
老李在同一家公司干了15年,退休时才发现:有企业年金的同事,每月比他多领一千多块
老李上个月退休,办手续时碰上了同车间的老赵。老赵工龄和他差不多,工资也差不离,可聊到退休金,老李心里不是滋味——老赵除了社保养老金,每月还能多领一份企业年金,加起来比他多了一千多块。
老李这才发现,自己在这家公司干了15年,居然从没弄清楚”企业年金”是个什么东西。今天这篇,就替他、也替所有还没搞明白的人,把这笔账算清楚。
一个真实场景:同样两个人,退休收入差了一截
老李和老赵都是普通工人,退休前月薪都在八千上下。差别只有一个:老赵所在的企业2009年就建立了企业年金计划,工资条上每月固定扣一笔个人缴费,单位再配缴一笔;老李所在的分厂,一直没建年金。
15年下来,老赵的个人账户里攒下了一笔”第二份养老钱”,退休后按月发,一领能领很多年。老李却只有那份人人都有社保养老金,退休收入一下子矮了一头。
这背后的制度,就是人社部一直在推的企业年金——社保基本养老金之外的”第二支柱”。
到底差在哪:企业年金是一张”额外的存钱卡”
企业年金,说白了就是单位带着你一起,在基本养老保险之外再攒一笔养老钱。这笔钱由企业和职工共同缴纳,企业缴费每年不超过本单位职工工资总额的8%,企业和职工个人缴费合计不超过工资总额的12%。
关键在”额外”两个字。社保养老金是全社会统筹、人人有份的底线保障;企业年金是你和单位专属的那笔积累,缴多缴少、最后领多少,都写进你所在企业的年金方案里。
所以同样工龄、同样的工资,有没有加入企业年金,退休后的收入就是两码事。
全国三千多万人已经有了,你呢?
根据人社部《2024年度全国企业年金基金业务数据摘要》(2025年3月18日发布),截至2024年末,全国共有159287家企业建立了企业年金,参加职工人数3241.84万人,积累基金规模达36421.88亿元,较上年增长14.27%。
2024年全年,企业年金实现投资收益1563.23亿元,当年加权平均收益率4.77%。把时间拉长看,自2007年以来,全国企业年金过去18年的年均收益率达到6.17%。
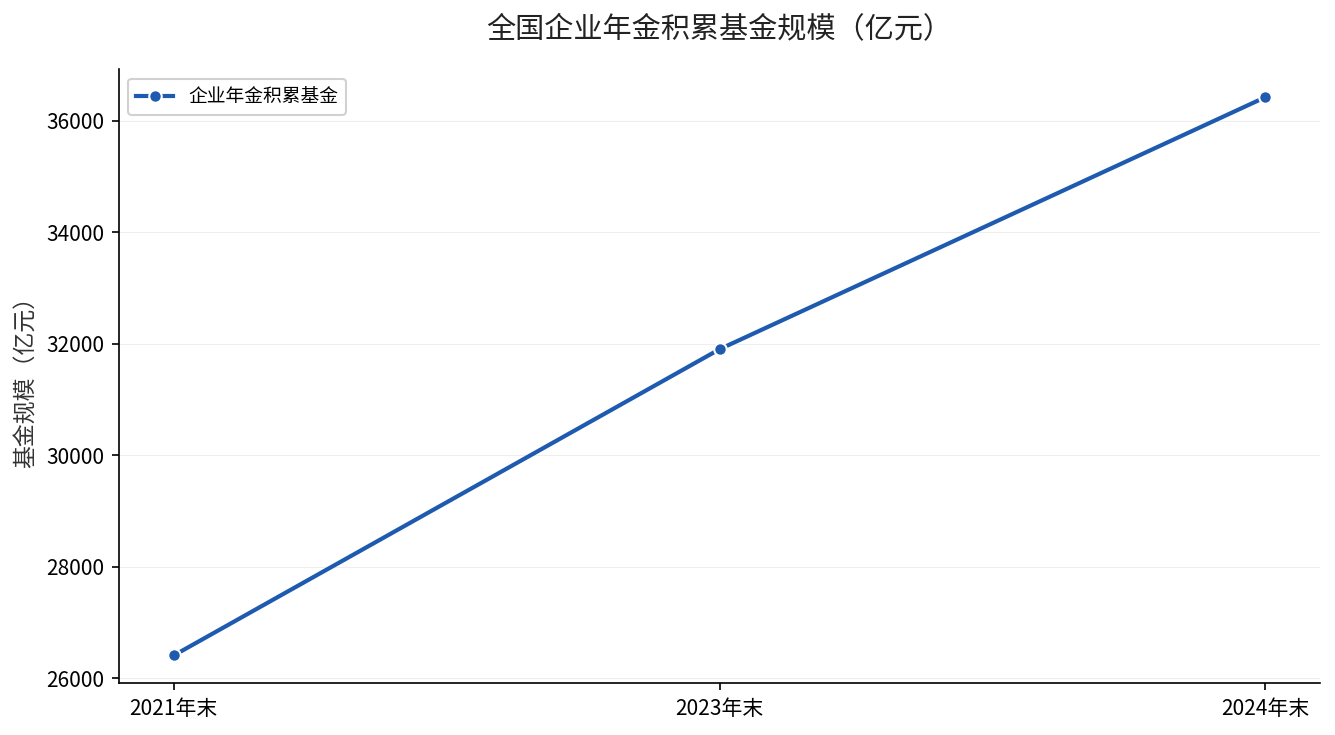
看这张规模走势图就明白,企业年金的”雪球”一直在滚大:2021年末2.64万亿元,2023年末首次突破3万亿元,到2024年末已经3.64万亿元。钱在增长,收益也在往前滚。
那4.77%意味着什么?简单说,放在企业年金里的钱,一年帮你多赚回了大约4.77%的利息,这个收益还会并入你的账户继续生息。从2007年算起18年年均6.17%,复利滚起来,一笔看似不大的月度缴费,退休时就能变成一份不薄的补充收入。
但现实是:能加入的人还不到一成
数字好看,覆盖面却是另一番景象。2024年末企业年金覆盖3241.84万人,听起来不少,可对比10.7亿人参加的基本养老保险,企业年金的参保比例还很低。
据新华社2024年5月报道,企业年金参保人数占具备参保条件职工总数的比例仅约8%,即便加上机关事业单位的职业年金,第二支柱覆盖率也只有15%左右。
这意味着,像老李这样的,才是大多数。老赵是少数”赶上了”的人。
你应该怎么做:这三步现在就能查
第一步,翻一翻你的工资条。看看上面有没有”企业年金”或”职业年金”这一栏,个人每月扣了多少钱。老赵每月个人缴工资的4%,这是最常见的一档。
第二步,问一句你的单位人事。企业是否建立了年金计划、你够不够条件加入、个人和单位的缴费比例是多少,一问就知道。
第三步,查一次你的账户。已经加入的,登录企业年金管理机构或单位的年金平台,看看自己账户里攒了多少、历年收益如何。这笔钱退休后按月发,是你社保之外的”第二笔工资”。
如果你还没加入,而单位又符合条件,不妨主动提一提——企业年金的缴费,企业可以享受企业所得税税前扣除,你个人也能享受个税递延,对双方都有好处。
我们之前算过”职业年金8%+4%和企业年金傻傻分不清”这笔账,还没搞明白两种年金的差别,可以点回去对照着看。
你的工资条上有没有”企业年金”这一栏?如果没有,去问问单位人事,说不定就差你主动开这个口。