
企业年金缴费8%还是4%?同一批进厂的两个人,退休后每月差出七百多块
老周和老刘是同一批进厂的工友,工龄、岗位、基本工资都差不多。唯一不同的是,老周当年企业建年金时选择了单位缴8%、自己再补4%的高档位,老刘则选了单位缴4%、自己一分钱没补的低档位。
两人退休前那天对了一下账,老周的账户里躺着68万,老刘才41万。这27万的差距,到底是怎么一点点攒出来的?今天就用同一组数字,给你把企业年金这本账算到底。
先定一个人,再摆两个方案
我们假设一位职工月工资8000元,按《企业年金办法》规定的上限来算:企业缴费每年不超过本单位职工工资总额的8%,企业和职工个人缴费合计不超过12%。也就是说,个人最多能补4%。
方案A(高档位):单位缴8%、个人缴4%,合计12%,也就是每月960元进账户。方案B(低档位):单位缴4%、个人缴0%,每月只有320元进账户。同样是这份工作,两个方案一年就差出7680元。
这里要说明一句:8%和12%这两个数字不是我们拍的,是《企业年金办法》(人力资源社会保障部令第36号)里白纸黑字写的上限。用人单位可以在这个范围内,结合自身负担能力灵活选择比例。
同样的年头,账户余额差多少
我们按年金投资收益取一个保守的参考值来算,这个参考值来自人社部2025年3月18日发布的《2024年度全国企业年金基金业务数据摘要》——2024年企业年金当年加权平均收益率为4.77%,2007年以来18年年均收益6.17%。
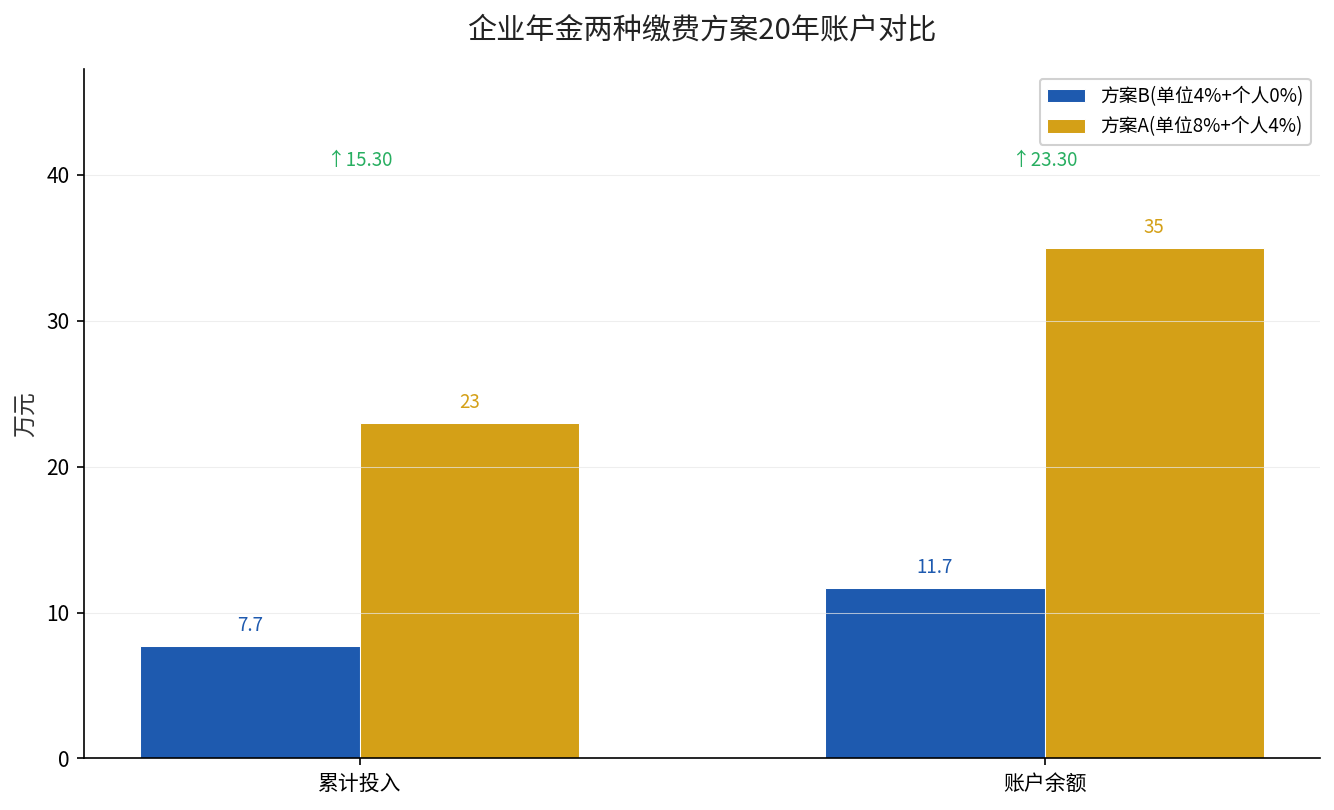
为了不夸大,我们就用4.77%这个年度收益来复利推演20年。方案A每月960元、按年投入11520元,20年后账户余额约在35万元上下;方案B每月320元、年投3840元,同样20年,余额约在11.7万元上下。两者差了23万多。
这还没算单位和个人的税收优惠。按现行政策,单位缴费部分在企业所得税税前扣除,个人缴费部分在计算个税时按规定递延。也就是说,高档位那部分钱,当下少交了税,退休领取时才补。
把差距拆成三块,你就看清了
这二十多万的差额,掰开其实是三件事叠出来的。第一是基数差:单位8%对4%,光这一项就翻了一倍。第二是个人补缴差:个人多补的4%,是纯纯的额外积累。第三是复利差:早些年多进去的每一块钱,都参与了后面十几年的利滚利。
这也是为什么企业年金讲究”早建、多缴、长存”。人社部2024年度数据摘要里能看到一个侧面:截至2024年末,全国有159287家企业建立了企业年金,参加职工3241.84万人,积累基金规模达36421.88亿元,同比增长14.27%。盘子越滚越大,先上车的人吃到的复利就越厚。
| 对比项 | 方案A(单位8%+个人4%) | 方案B(单位4%+个人0%) |
|---|---|---|
| 每月进账户 | 960元 | 320元 |
| 每年进账户 | 11520元 | 3840元 |
| 20年累计投入 | 约23万元 | 约7.7万元 |
| 期末账户余额(按4.77%复利) | 约35万元 | 约11.7万元 |
这张表最扎眼的是最后一列:投入只差15万,余额却差23万,中间多出来那部分,就是复利帮高档位白赚的。
选A还是选B?看你能不能扛住当下
结论很直接:只要单位有年金、你的工资扛得住每月多缴4%,就应该往高档位靠。那4%是从你工资里直接代扣的,但进的是你自己的个人账户,退休后连本带息领回来,本质上不是”花钱”,是”换了个地方存钱”。
当然也有例外。如果你家里有紧的现金流、正还着高息贷款,也不必打肿脸充胖子。企业年金允许低比例起步、逐步提高,甚至经济困难时能降低或中止缴费,之后可以补缴。先把单位那份8%、4%吃到,个人那份等宽裕了再补,不亏。
人社部2025年三季度数据显示,全国建立企业年金的用人单位已到17.5万户,参加职工3332.05万人,积累基金4.09万亿元。覆盖率在涨,但相对几亿城镇职工来说还是少数。能进的人,别浪费这个机会。
动手查一下:你到底在不在里面
判断自己有没有企业年金,有三步。第一,翻你的工资条,看有没有”企业年金/职业年金”扣款这一栏。第二,登录你的银行或年金受托机构App,查个人账户余额。第三,直接问公司HR,单位的年金方案里缴费比例是多少、是单一计划还是集合计划。
别小看这三步。我们在《老李在同一家公司干了15年》里算过,有没有企业年金,退休后每月能差出一千多块。现在这条”额外的存钱卡”,你握住了没有?
想知道自己退休后每月能领多少、企业年金能补多少,把工资和缴费基数发到评论区,我帮你算。