
个人养老金节税:同样存12000元,10%税率和45%税率的人到底差多少
很多人知道个人养老金能抵税,却一直没算清:同样是每年存满12000元,一个税率10%的普通白领,和一个税率45%的高收入人群,省下的税钱居然能差出四千多块。这笔账不拆开算,你可能就白白少享受了好几年的优惠。
同样条件,差多少?先把规则摆平
个人养老金的税收优惠是”递延纳税”,一共三个环节。缴费环节,个人往资金账户里缴的钱,按照12000元/年的限额标准在综合所得或经营所得中据实扣除;投资环节,账户里的投资收益暂不征收个人所得税;领取环节,单独按3%的税率缴税,不并入综合所得。这套规则来自《财政部 税务总局关于个人养老金有关个人所得税政策的公告》(财政部 税务总局公告2022年第34号,2022年11月3日发布),自2024年1月1日起在全国范围实施,文件依据是《财政部 税务总局关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号)。
算一笔最实在的账:你按自己的边际税率省税。假设小李税前年收入约20万元,对应个税边际税率是10%。他每年存满12000元,缴费环节就能少缴12000×10%=1200元的税。这部分钱相当于当年就”返还”到他手里。
拆解差距:省的是”边际税率”,不是”平均税率”
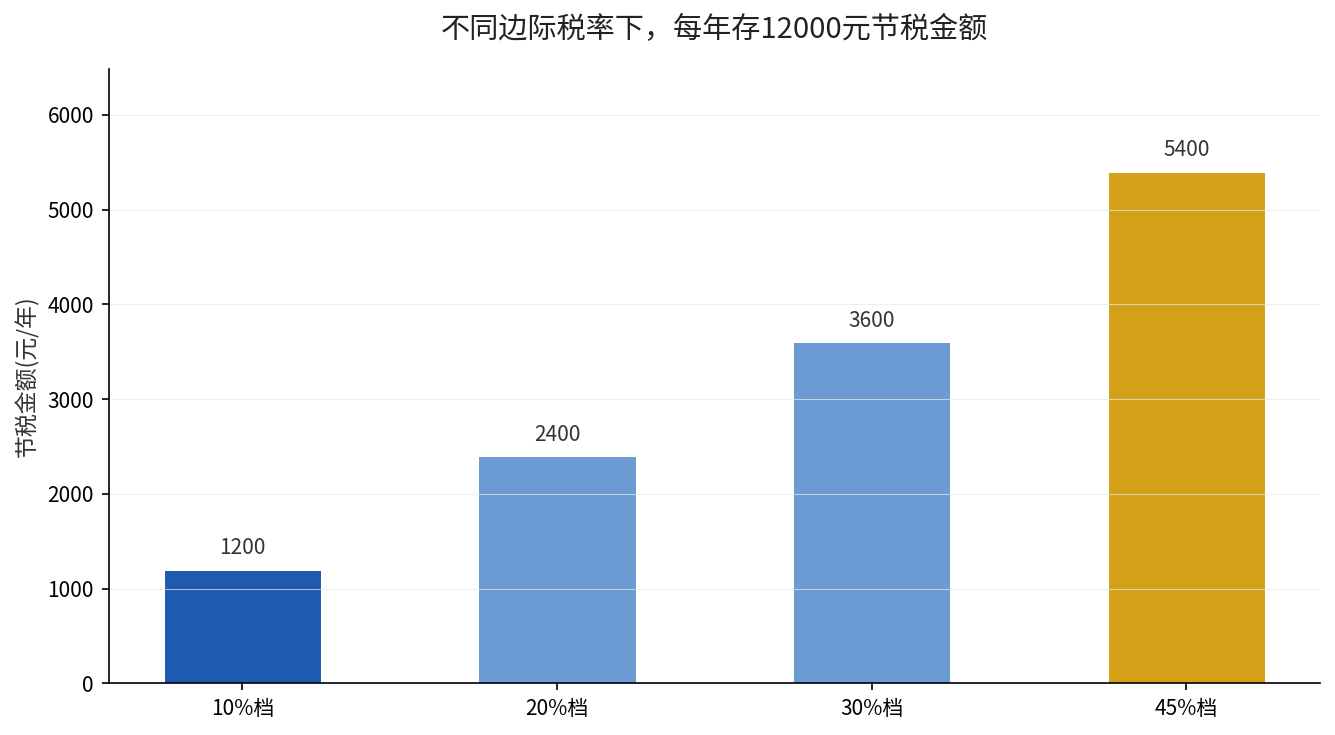
这里有个关键点常常被搞混:抵税用的是你最高的那一档边际税率,不是平均税率。用10%档举个例子,你的综合所得里高出的那一部分是按10%计税的,这12000元就从这部分里扣掉,所以扣的就是10%。如果你落在20%档,扣的就是20%,一年省2400元;落在30%档省3600元;落到最高的45%档,一年能省5400元。
别小看这“档位”的差别。同样存12000元,10%档和45%档一年能差出4200元,20年下来就是八万四的差距。而且这钱是你当年缴税时直接少缴的部分,等于国家先“垫”给你,让你把本金攒起来。真正拉开差距的不是你有没有存,而是你落在哪一档。
但别急着高兴,还有一笔”领取税”在后面等着。等你退休领个人养老金时,要按领取额的3%单独计税。简单说,存进去省了10%(1200元),将来领出来要缴3%(按本金12000元算约360元),一来一回,每年实际净省约840元。新华社2025年6月的报道里,中国社科院财经战略研究院专家给过一个说法:34岁、税前年收入20万、边际税率10%的人,存12000元不算产品收益,大概能赚800多元——和上面这840元的净额对得上。
当然,”净省800多”只是税上的账,账户里的钱买了产品还会产生投资收益。不过收益多少,也和个人账户记账利率从8.31%降到2.62%的环境有关,利率下行期,别把预期收益算得太乐观。
结论:收入越高越划算,但有个临界点
要不要参加个人养老金,核心看你的边际税率。如果你月收入还没够到5000元的个税起征点,本来就不缴个税,那“缴费扣除”这一环对你没有抵税价值,反而将来要领3%的税,就不一定划算了。反过来,只要你实打实缴着个税、边际税率在10%那一档或更高,这笔账基本都划算——税率越高,省的越多。
还有一个容易被忽略的门槛:缴费扣除必须在你“有税可抵”的当年完成。花出去的12000元如果等到第二年才去申报,只能算在次年的额度里,当年度就白白浪费了。所以最稳妥的做法是,每年11月、12月就把当年的12000元额度用足,别拖到年关才手忙脚乱。
所以一句话:月薪5000以下没税可抵的、尤其是连起征点都没摸到的,先别急着开;只要你在10%档及以上,越早开户越早享受专属的节税额度,因为12000元是”年度额度”,用一年少一年,不跨年结转。
想知道自己现在落在哪一档税率、存12000到底能省多少,打开”个人所得税”APP看年度汇算的税率,或者直接留言你的税前年收入,我帮你把抵扣额一笔笔算给你看。