
个人养老金账户里的钱买基金,很多人心里都悬着一个问题:这些专门给养老金准备的基金,到底靠不靠谱?会不会又是”名字里有养老,其实赔钱”的坑?
我们用证监会最新公告的数字,把这个问题拆开来看。结论可能会让你意外:这321只Y份额基金,成立以来平均涨了24.31%,310只都赚了钱。
先问一个问题:这些基金的业绩是真是假
很多人第一次看到”平均涨24.31%”这个数字,第一反应是不信。这个数字有出处:它来自中国证监会2026年7月10日公布的《个人养老金基金名录》配套披露,由中国基金报在2026年7月11日报道。
拆开看更清楚:321只个人养老金基金Y份额自成立以来,平均复权净值增长率24.31%,其中310只取得正收益。换句话说,超过96%的产品是赚钱的,亏钱的只是极少数。
再问一个问题:24.31%这个涨幅,现在还能不能追
这才是最关键的问题。平均值好看,不等于每一只都好看,更不等于你现在入场还能拿到一样的收益。这24.31%是”成立以来”的累计值,里面很大一部分来自2024年末到2026年这一轮行情,尤其是科创板和双创方向的指数基金贡献突出。
据中国基金报报道,易方达、天弘、鹏扬、华夏、工银旗下7只跟踪中证科创创业50和上证科创板50的Y份额基金,成立以来复权净值增长率超过了100%。追这些已经翻倍的产品,跟在别人赚饱了之后再进场,风险和时机都要重新掂量。
规模翻倍背后,钱到底流向哪类产品
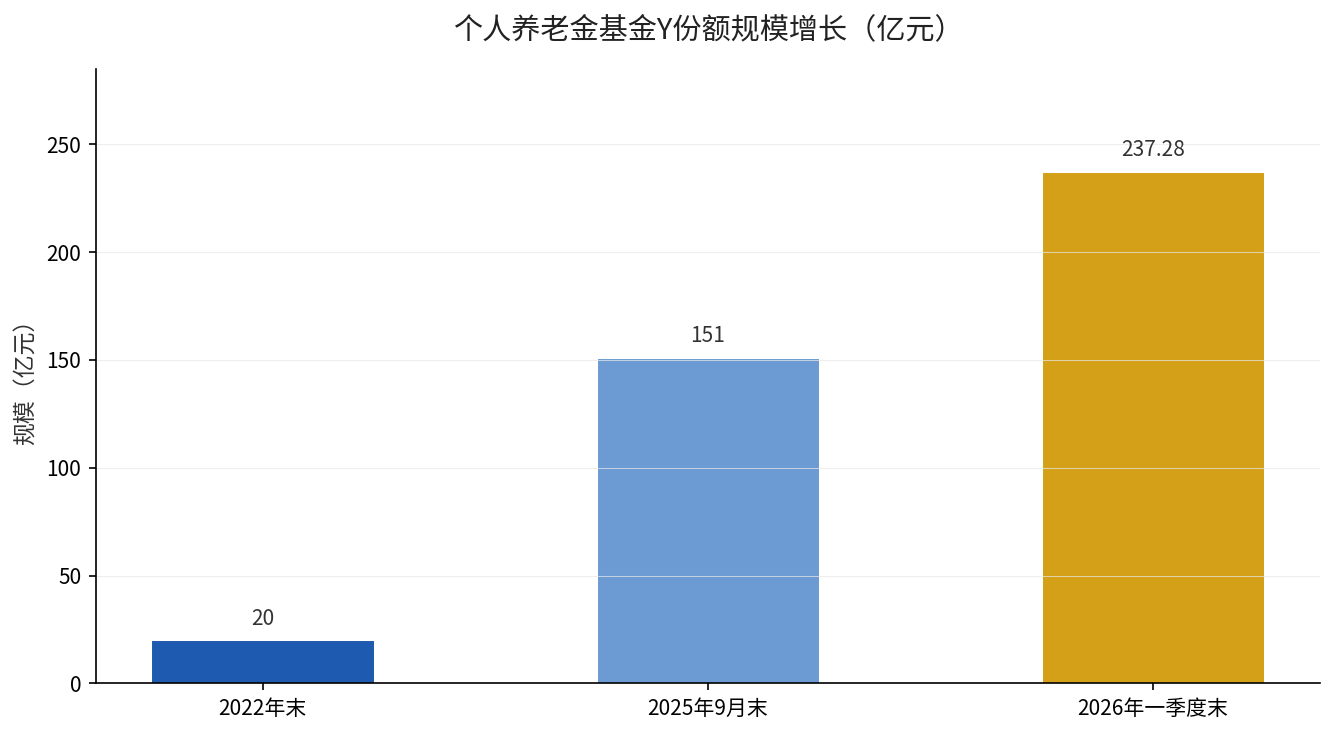
业绩好,钱就来了。数据显示,截至2026年一季度末,全市场个人养老金基金Y份额规模合计237.28亿元,同比增长108.32%。这是一年时间翻了一倍多。
规模高增说明越来越多人在真金白银地投,但也提醒我们:当钱集中流向热门赛道时,恰恰是要冷静的时候。配置的核心不是追涨,而是先明确自己距离退休有多远。
一个账户五千块,该怎么配才算对
个人养老金每年缴费上限12000元(人力资源社会保障部等五部委2024年12月《关于全面实施个人养老金制度的通知》规定)。假如你今年30岁,距离退休还有30年,这笔钱时间够长,可以承受更大波动,多配一点权益类指数基金,用时间摊平风险。
假如你今年55岁,距离退休只剩几年,就别再把大部分钱放在波动大的基金上,应该让储蓄存款和商业养老保险占大头,把确定收益守住。年龄越靠近退休,确定性越比收益率重要。
同样是Y份额,不同基金差别也很大
321只基金Y份额摆在一起,业绩并不是平均分布的。据中国基金报披露,易方达、天弘、鹏扬、华夏、工银旗下7只中证科创创业50ETF联接Y和上证科创板50ETF联接Y,成立以来复权净值增长率超过了100%。
而另一端,仍有11只基金自成立以来没能回到面值之上。同样是个人养老金基金,方向选对和选错,结果能差出一倍还多。这提醒我们,光看”平均涨24.31%”没用,得落到具体跟踪的指数和成立时间上。
选基金,先别急着看业绩榜
挑个人养老金基金,第一步不是看谁涨得多,而是看自己还剩多少年退休。距离退休超过十年,可以接受波动,优先看长期逻辑清晰的宽基指数和养老目标日期基金;距离退休不足五年,确定性要放在第一位,多配储蓄和保险,基金只做小比例。
第二步才是看规模和历史最大回撤。规模太小的Y份额,流动性和申赎成本都要额外注意;历史回撤太深的,说明波动超出了你的承受范围,再高的年化也不适合摆在养老账户里。
这里顺带提一句资金端的扩容:财政部、中国人民银行已印发通知,自2026年6月起把储蓄国债(电子式)纳入个人养老金产品范围。如果你还想知道单位年金这类第二支柱怎么积累,可以看看这篇职业年金单位交8%、个人交4%,把年金和第三支柱的搭配思路一起理清。
一句话给你答案
个人养老金基金不是坑,它的整体业绩经得起推敲,但”平均涨24%”不等于”人人能拿24%”——买之前先看清楚自己还剩多少年,距离退休越远越敢配权益,越近越要守确定。
如果你也想查自己账户里的基金表现如何、该不该调整,可以在下方留言”养老金基金”,我告诉你从哪个官方名录去核对每一只产品的真实业绩。
数据来源:中国证监会《个人养老金基金名录》(2026年7月10日公布,基金321只);中国基金报2026年7月11日报道(Y份额平均复权净值增长率24.31%、310只正收益、规模237.28亿元同比增长108.32%);《关于全面实施个人养老金制度的通知》(人社部等五部委2024年12月,年缴费上限12000元)。