
政策核心:个人养老金”货架”扩容到1245只,四类产品各管一件事
先给你一组官方数:截至2025年11月25日,国家社会保险公共服务平台共纳入个人养老金产品1245只。这个”1245″不是均匀分的——储蓄类466只一家独大,保险类437只紧随其后,基金类305只,理财类最少,只有37只。
换句话说,绝大多数人打开自己的个人养老金账户,看到的是一个”储蓄+保险”为主、基金为补充、理财刚起步的货架。数据来源:新华社2025年11月26日报道《个人养老金制度实施三周年》,原始口径为国家社会保险公共服务平台,截至2025年11月25日。
这一轮扩容还有第二个信号:财政部、中国人民银行联合下发的《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》明确,自2026年6月起,符合条件的承销团成员可以开办个人养老金储蓄国债(电子式)业务。这意味着”最稳的一类”又添了新成员。
四类产品,你到底该把1.2万放进哪一类
| 产品类别 | 数量 | 风险与收益特征 | 适合谁 |
|---|---|---|---|
| 储蓄类 | 466只 | 本金稳、收益低,类似定期存款 | 只想锁住本金、快退休的人 |
| 保险类 | 437只 | 年金/两全/专属商业养老,长期锁定 | 想强制长期储蓄的人 |
| 基金类 | 305只 | FOF+指数,波动大、长期弹性高 | 年轻、能扛波动的人 |
| 理财类 | 37只 | 固收低风险为主,选择少 | 想灵活配置的人 |
这张表看下来,结论很朴素:货架虽然”多”,但真正决定你收益的不是数量,而是你选的那一类在你退休前能滚成多少。储蓄类的466只,跟基金类的305只,赚头完全不是一个量级。
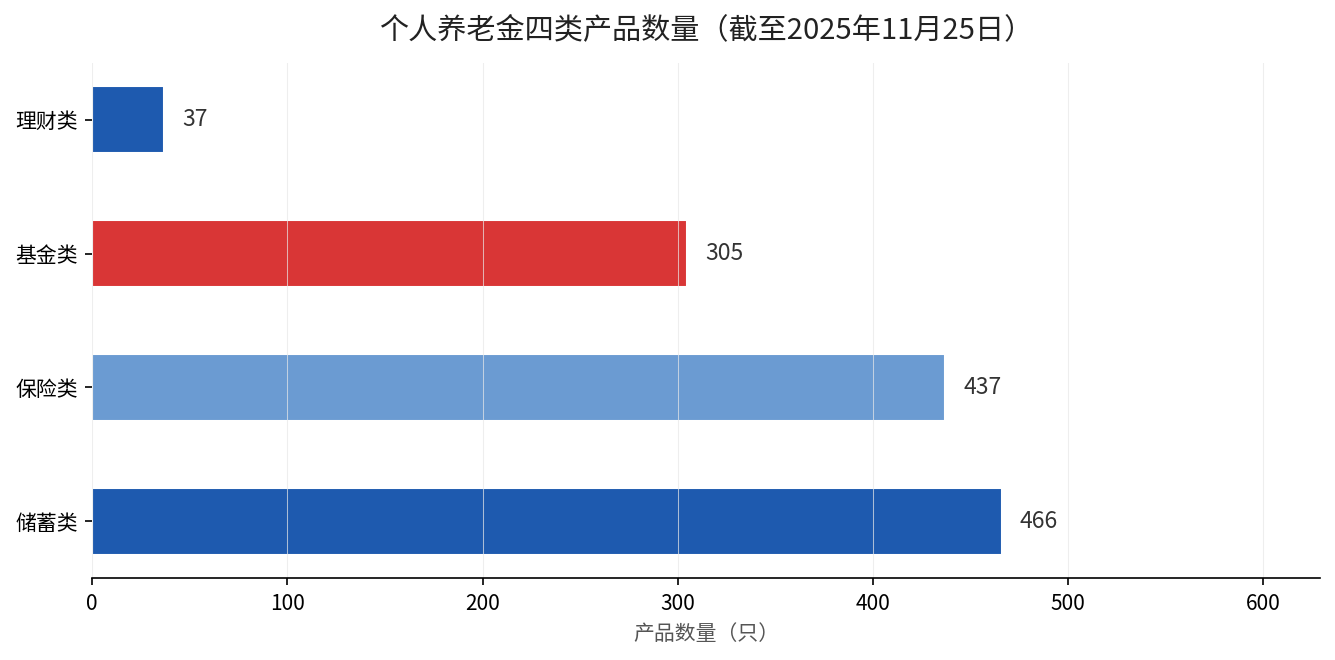
图上理财类只有37只,看着寒碜,但它不是”没必要”,而是起步晚、门槛高。真正要解决的问题,是把”数量多”翻译成”适合我的一类”。关于储蓄类里到底存哪一款、30年能差多少钱,我们之前单独算过一笔账,可以点这里复习。
对谁影响最大:三类人现在就要对号入座
第一类是快退休、只想守本金的:储蓄类466只的规模,本质上就是为这批人准备的,宁可不赚,也不想亏。这类人最怕的不是涨得慢,而是本金回不来。
第二类是年轻、敢长期持有的:基金类305只里,Wind数据显示,截至2025年11月25日共有293只Y份额基金成立以来回报为正,占比约96%。这类人该看的不是”稳不稳”,而是”长期能滚多大”。
第三类是每年都按上限1.2万缴、但一直没想清楚放哪的:人社部数据显示,截至2024年11月末全国个人养老金开户人数已达7279万人,但”开户多、投钱少”是普遍现象。对这批人,选错类比不选更常见。
什么时候开始:时间线你要记牢两个点
第一个点是已经发生的:2022年11月制度试点、2024年12月推向全国,到现在货架累计到1245只,这是个持续”上新”的过程。产品池是在一直扩,但你的本金不会自己选边站。
第二个点要在日历上标红:2026年6月起,储蓄国债(电子式)正式纳入个人养老金产品范围。你如果之前因为”没有真正零风险的国债可买”而犹豫,到那个时间点,这个理由就不成立了。
算完这笔账,你现在该做的一件事
先别急着加仓,先把你账户里已经买的东西和你的退休年份对一下:还差十年以内的人,多往储蓄和保险靠;还有二十年以上的人,该认真看看那305只基金里,谁在帮你长期滚雪球。Wind的数据摆在那——96%的Y份额基金成立以来是正回报。
顺带一提,这笔钱没到退休年龄能不能提前取、有哪些特殊情形,关系到你中途会不会被迫断供,这篇把规则讲透了。
你的退休年份是哪一年?打开自己的个人养老金账户,看看现在的钱躺在储蓄类还是基金类,留言告诉我,我帮你判断这个配置合不合适。