
储蓄国债1.7% vs 专属存款:个人养老金里这笔钱,30年差多少?
养老账户里放进去的钱,该买啥,很多人第一反应是”图个稳”。可同样是稳,买国债和存存款,30年算下来,差距能到四位数。
同样一年1.2万,先看两个产品各给你多少
2026年6月10日起,储蓄国债正式进了个人养老金产品池,这是财政部和人民银行定的。首批是第三、第四期储蓄国债(电子式),三年期票面年利率1.63%,五年期1.7%。
关键在这:这俩利率,比同期限的个人养老金专属存款利率,分别高出8个基点和10个基点。听着很小,但它是”稳稳地、每一年都多”的那个多。数据来自新华社2026年6月11日报道。
来源:财政部、人民银行《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》(2025年11月发布);2026年第三、四期储蓄国债(电子式)发行为6月10日至6月19日。
30年复利,差距就藏在这8到10个基点里
我们按最典型的场景算一笔账:每年缴满12000元,连续缴30年,中途不分期取,就吃利息复利。
这笔账怎么算,先说清楚:个人养老金每年缴存上限12000元,这是制度明文规定。30年每年都存12000,本金就是36万元。
先看五年期国债1.7%这条线。假设每年年初存入12000、按年复利,30年后,连本带利大约是一笔比”本金36万”明显更高的数字——利息在复利下会逐年放大。而如果只存专属存款,利率低10个基点,也就是1.6%,同样的存法,30年后利息会少上一截。
1.7%和1.6%,看着只差0.1个百分点,但30年的复利会把这点差距滚成几千块。这就是”长钱”的铁律:利率差一点,时间越长,结果差越大。
拆开差距来源,就三件事
第一件,信用背书不同。储蓄国债由财政部发行、人民银行代理,是国家信用;专属存款靠的是银行信用。真要论安全等级,国债是天花板。
第二件,利率定价机制不同。国债票面利率是发行时定死的,买了就锁定;存款利率则跟着市场走,可能下调。锁定,在利率下行周期里反而是优势。
第三件,门槛和灵活度不同。国债100元起购,门槛极低;但专属存款有些有期限和提前支取的约束。钱放哪,要先想清楚这笔钱到底多久不动。
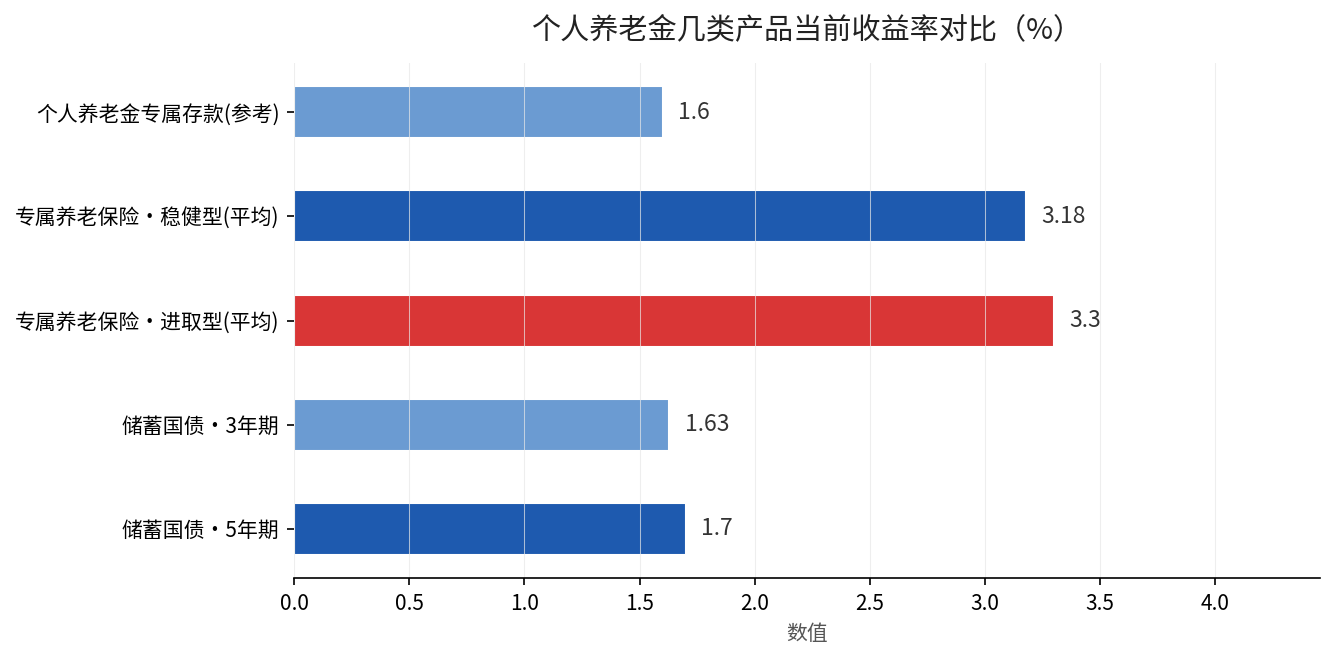
上面这张图把几类产品的收益率摆在一起看,差距一目了然。储蓄国债和专属存款在”求稳”这一栏,而专属商业养老保险的进取型账户平均能到3.3%。据中国证券报统计,专属商业养老保险2024年稳健型账户平均结算利率3.18%,进取型平均3.3%。
结论:稳钱选哪边,心里要有数
如果你只想要绝对的安全、锁长期、别折腾,储蓄国债1.7%比专属存款划算,而且门槛低、信用高。这是”求稳党”目前最实在的选择。
如果你能接受一点浮动、又想要比存款高,那就别把眼光全锁在国债和存款上。专属商业养老保险的结算利率,长期看比存款和国债都高,但它有浮动部分,不是写死的保证。
这里再补一句实话:专属商业养老保险的收益是”保证利率+浮动利率”两块。保证利率现在大部分产品已经降到2%,浮动那部分看当年投资表现。收益更高,靠的就是这个浮动,而不是保证。数据来源:中国证券报对2024年专属商业养老保险结算利率的统计。
关于利率下行到底怎么侵蚀养老钱,这篇算过一笔更狠的账:利率降到1.7%:100万养老钱30年后,真实购买力还剩多少。
算完这笔账,你该怎么做
一句话:求稳就买国债,想吃点收益就别死磕存款和国债,按自己能承受的波动,分一块钱出来配养老保险或基金。别让36万本金,因为选错了一个收益率,白白在时间里缩水。
你现在个人养老金账户里的钱,是还在沉睡,还是已经买了产品?买的是哪一类?留言告诉我,我帮你对一对,看这笔长钱走没走对路。