
灵活就业自己掏20%缴养老保险,8%进个人账户、12%进统筹:这笔钱到底划不划算?
同样都是企业职工基本养老保险,单位职工是”企业16%+个人8%”一起交,而你以灵活就业身份参加,得一个人扛下全部20%。这20%里,8%进你自己的个人账户,剩下的12%进了统筹基金——不少人心里犯嘀咕:那12%是不是”给别人交的”?
今天咱们不算虚的,就把一个真实的缴费场景摊开,一笔一笔算给你看。
同样缴一笔钱,20%里到底怎么分?
先把这个比例说死,它是有文件依据的。根据《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号),灵活就业人员参加职工基本养老保险,缴费基数为当地上年度全口径城镇单位就业人员平均工资,缴费比例为20%,其中8%记入个人账户,12%记入统筹基金。
云南省楚雄市人民政府官网发布的《灵活就业人员参加城镇职工基本养老保险政策》同样写明:参保人员可在全省社平工资的60%至300%之间选择缴费基数,比例20%,12%进统筹、8%进个人账户,可按月、按季、按年缴,年限累计。
人最容易卡在一件事上:那12%进了统筹,是不是就等于”亏了”?下面我们拿两笔账来比。
同样条件,差多少?拿一个真实的人算
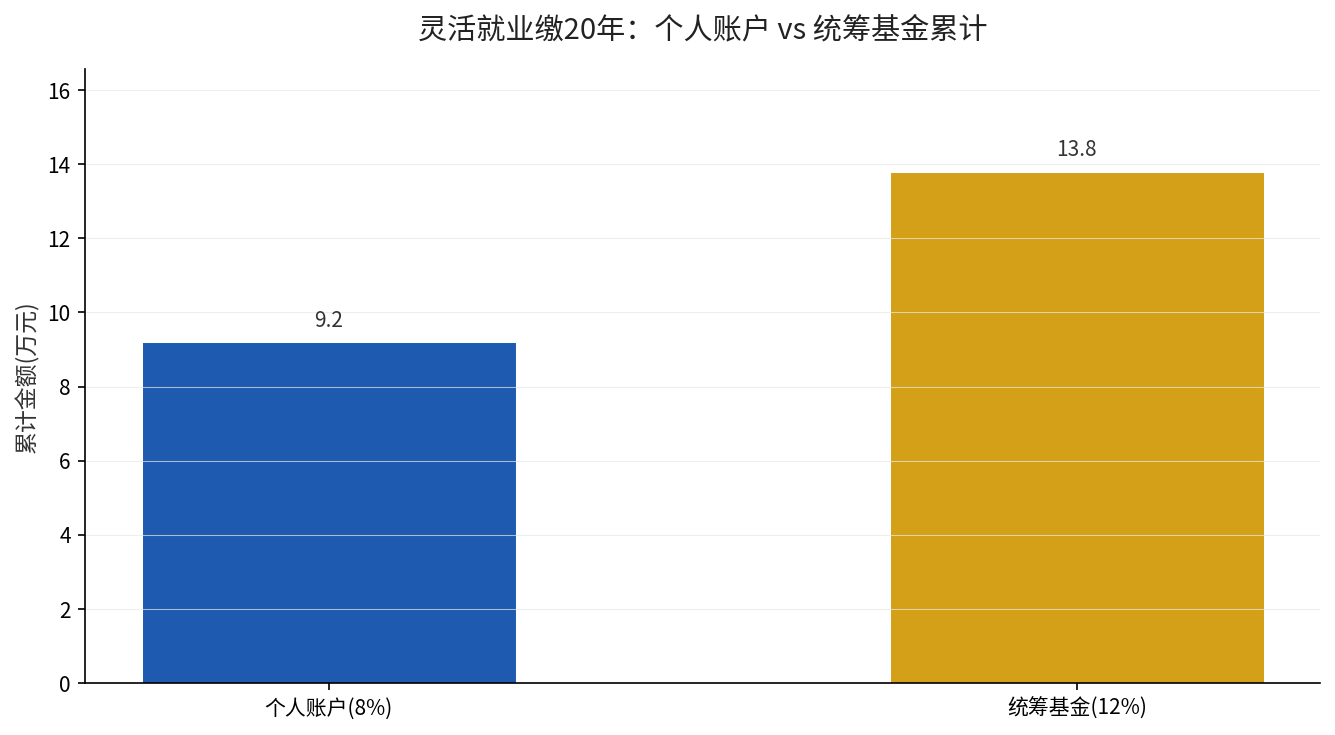
假设小周今年35岁,在某省以灵活就业身份参保,按全口径社平工资的60%档缴费。当地上年度全口径月平均工资设为8000元,那他的缴费基数就是4800元,每月按20%缴960元。
这960元里,进个人账户的是4800乘8%,等于384元,一年4608元;进统筹的是4800乘12%,等于576元,一年6912元。20年下来,个人账户里累计的本金是9.2万元,统筹部分则累计缴了13.8万元。
拆解差距来源:那12%到底去哪了
问题就出在”统筹”这两个字上。统筹基金不是”没了”,它是现在正在领养老金的人每月到手的钱的主要来源。养老保险是现收现付加积累制并存——你今天的12%,养的是现在已退休的那一代人;将来你退休,靠的也是下一代缴费进统筹的那部分。
那12%买下的不是”账户余额”,而是”领钱资格”和”基础养老金”的兑付能力。个人账户的8%负责你退休后个人账户养老金那一块,统筹的12%负责基础养老金那一块。
结论:选哪个?关键看你能不能”撑得住”
这里没有”划不划算”的标准答案,只有”适不适合”。如果你收入稳定、能长期按高档缴,那20%全自己扛,换来的是与企业职工完全相同的计发办法,待遇不打折——人社部2026年4月28日例行新闻发布会上也明确,要鼓励支持灵活就业人员和平台新就业形态人员参加职工养老保险。
但如果你收入波动大,一口气扛20%吃力,那宁可先按60%最低档把缴费年限保住,也别断缴。因为断缴会让累计缴费年限变短,个人账户储存额也变少,直接影响将来养老金的数目。
| 缴费比例 | 去向 | 作用 |
|---|---|---|
| 8% | 个人账户 | 退休后发个人账户养老金,可继承 |
| 12% | 统筹基金 | 发基础养老金,是现收现付的兑付来源 |
这张表看下来,其实没有一分钱是”打水漂”的,只是它们的兑付方式不一样。
你现在能做的一件事
如果你同时也在考虑个人养老金账户,缴费那几步我们之前拆过:很多人钱转进去、凭证扫错、银行选错都白忙活,具体可以看这篇个人养老金开户后的缴费细节,先把开户和缴费的顺序理清楚。
打开电子社保卡或”掌上12333″App,查一下你当下的缴费基数和累计年限,看看自己目前站在哪个档位。如果你的缴费指数是多少,自己心里都还没数,那就从这一步开始。
想清楚自己是”能扛20%长期缴”还是”先保年限再说”,再决定要不要调档。你的缴费基数现在定在社平工资的百分之多少?评论区告诉我,我帮你算一笔眼前能落地的账。