
作为北美精算师(FSA),我最近被问到最多的一句话是:”记账利率跌成这样,我账户里的养老钱还值多少?”今天不绕弯子,用精算模型把这笔账算透:同样是每月往个人账户缴1000元、缴满30年,利率从8.31%到1.5%的这段路,会让你的账户终点少了整整100万。
发生了什么:一条跌了十年的记账利率曲线
先看三件有据可查的事,它们串成一条完整的下行曲线。
第一,社保个人账户记账利率十年走低。2016年,企业职工基本养老保险个人账户记账利率首次实现全国统一,当年高达8.31%;此后逐年下台阶,2024年降至2.62%,2025年进一步跌破2%、落至1.5%(来源:人社部历年公布的记账利率,21世纪经济报道2026年4月报道)。这个利率,直接决定你个人账户里每一分钱每年的增值速度。
第二,无风险利率的”锚”在往下沉。财政部数据显示,截至2026年9月30日,10年期国债收益率1.68%,30年期2.10%,1年期仅1.22%。记账利率的持续走低,本质上是长期无风险利率下行在养老账户上的投射。
第三,低息不是中国独有的命题。日本在近三十年的低利率乃至负利率环境里,居民存款的实际收益率长期贴近零,提供了一个可参照的”下限”样本;美国10年期国债收益率则仍维持在约4.5%以上的高位(高盛预测其到2027年底前保持4.5%以上)。正是这种利率环境差异,让美国把2026年401(k)个人缴费上限提高到24500美元、IRA提高到7500美元——在低息环境里,居民养老只能靠”多缴+多配权益”来补收益。
影响传导:为什么利率降一点,养老钱会伤筋动骨
从精算角度看,养老储蓄是一种超长期限的负债,它的久期(对利率变动的敏感度)动辄二三十年,远高于短期存款。利率的微小变化,会被时间放大成巨大差异。
短期,是利息收入的直接缩水,最容易被感知。中期,是复利曲线的斜率被压平——同样的本金和节奏,收益率每低一个点,几十年累计结果的差距会被显著放大。长期,当名义利率逼近通胀率,账户的实际购买力可能原地踏步甚至倒退。
重新算账:30年账户余额的三种情景
我把假设摆清楚(精算假设必须透明):每月向个人账户缴存1000元(约对应月薪1.25万元、按个人8%缴费比例),连续缴30年共360期,按月复利计息,记账利率在测算期内保持恒定,暂不考虑通胀对购买力的二次侵蚀。
在这个框架下,我设三种情景——乐观(记账利率回升至3.0%)、基准(维持当前1.5%)、悲观(进一步降至1.0%),并把2016年8.31%的历史高位作为参照。
| 情景 | 记账利率 | 30年账户余额(月缴1000元) | 相对本金倍数 | 利息贡献 |
|---|---|---|---|---|
| 参照(2016年) | 8.31% | 约149.3万元 | 4.15倍 | 约113.3万元 |
| 乐观情景 | 3.00% | 约57.9万元 | 1.61倍 | 约21.9万元 |
| 基准情景 | 1.50% | 约45.4万元 | 1.26倍 | 约9.4万元 |
| 悲观情景 | 1.00% | 约41.9万元 | 1.16倍 | 约5.9万元 |
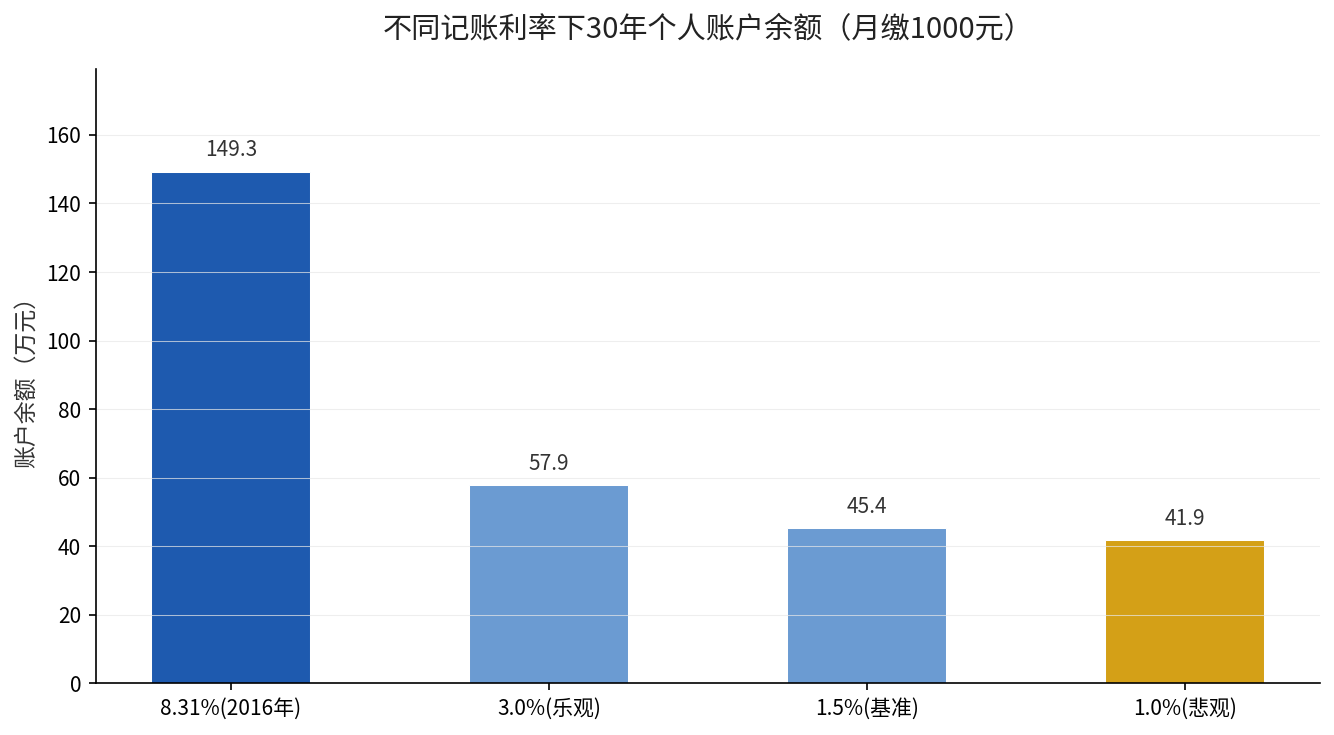
同样是30年缴36万本金,2016年的记账利率能”滚”出约149万,今天1.5%只能滚出约45万,差了整整104万。更扎心的是复利的”熄火”:1.5%利率下,30年总利息只有9.4万、占总余额20.6%;而在8.31%下,利息贡献高达113万、占75.9%。利率越低,复利这架”印钞机”就越接近停摆。
敏感性分析:利率每降1个点,账户少多少
单因子敏感性测算显示:记账利率每下降1个百分点,30年账户余额约缩水6.5万元(1.5%对比0.5%)。在1%~2%这个低利率区间里,每一次微小下移都会直接砍掉一笔可观的养老本金。
再用蒙特卡洛模拟的思路——让记账利率在1.0%~2.0%之间随机漂移、重复上万次路径——在95%置信度下,30年后账户余额大概率落在约42万~49万元区间。结论不是”一定缩水多少”,而是”在绝大多数路径下,余额会卡在40万~50万这个量级”。
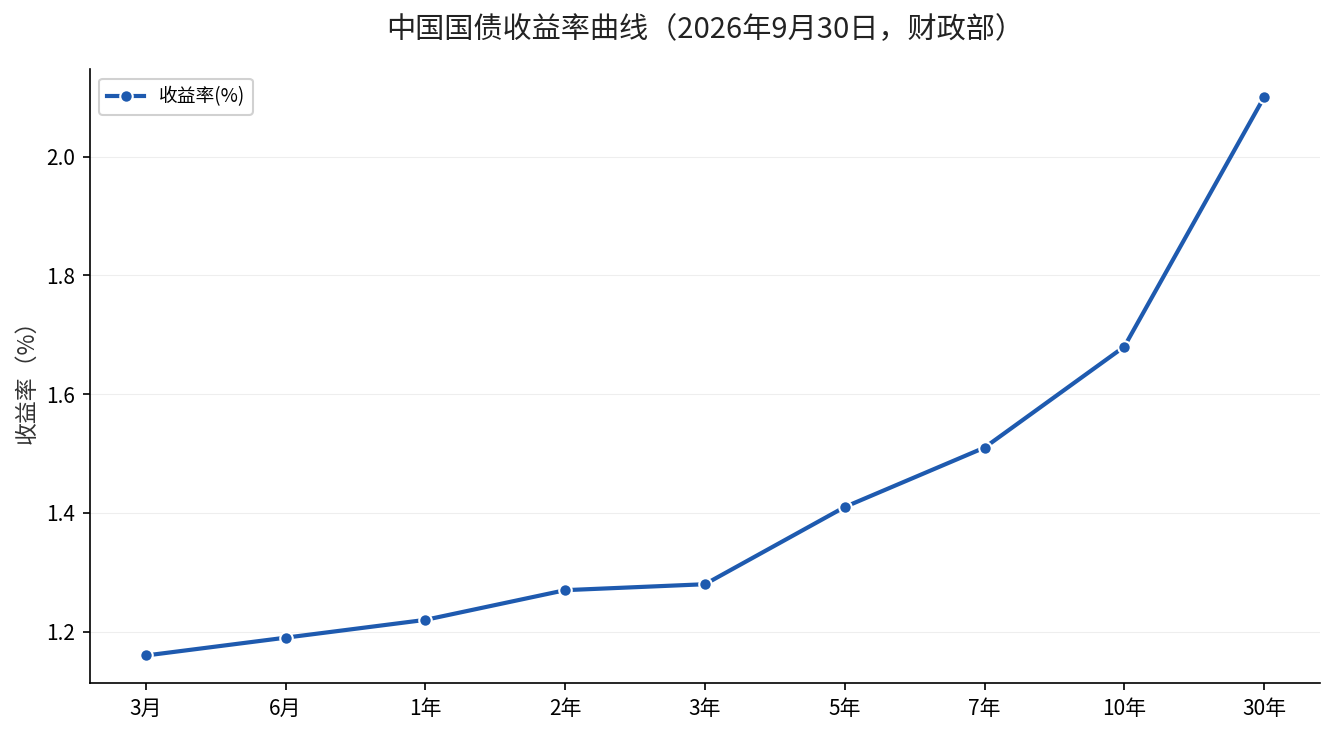
背后的约束很硬:只要10年期国债收益率还在1.68%的位置,记账利率就很难大幅回升。这是”资产端收益决定负债端给付”的基本逻辑。
调整建议:低息时代的养老钱怎么配
- 把第三支柱用足。个人养老金每年12000元的额度,对适用20%及以上税率的群体,节税叠加长期复利的性价比仍然可观。但低息环境下纯存款类产品大概率跑不赢通胀,需向含权益的养老基金Y份额适度倾斜。
- 拉长期限、匹配久期。养老资金是30年以上的长钱,本就不该锁死在短期存款里。让资金期限与投资期限对齐,才能在低息环境里争取到期限溢价。
- 适度提高权益配置比例。年轻人可承受更高波动、用时间换空间;临近退休者应优先保住确定性、控制回撤。这没有标准答案,取决于你的风险承受能力与现金流安排。
- 别把记账利率当成养老的全部。个人账户只是第一支柱的一块,个人养老金、商业年金、储蓄与权益资产共同构成完整现金流,分散来源才是真正的安全边际。
一句话建议
低息时代别指望”存着不动”替你养老——从精算角度看,让你30年后安心的不是某个利率数字,而是”早缴、多缴、配好权益、拉长期限”这四件事做得有多早、多坚定。
(本文数据来自人社部、财政部、OECD等官方公开渠道,测算基于文中明确假设,结论为概率性表述,不构成投资建议。)