
个人养老金基金Y份额规模半年涨53.6%:321只产品里,谁在帮你的1.2万跑赢成本
如果你开了个人养老金账户、也买了基金,大概率握在手里的就是Y类份额。它跟普通基金份额最大的区别,是管理费更低、申购费为零。换句话说,同样一只养老目标基金,Y份额天生就比A、C类少扣一道钱。
这么做的目的只有一个:国家希望你把这笔锁定几十年的钱,尽量少被费率吃掉。今天就把Y份额现在的盘子摊开,用榜单的方式让你看清,这笔钱的规模涨得有多快、跑得怎么样。
先看总量:一个半年涨五成的榜单
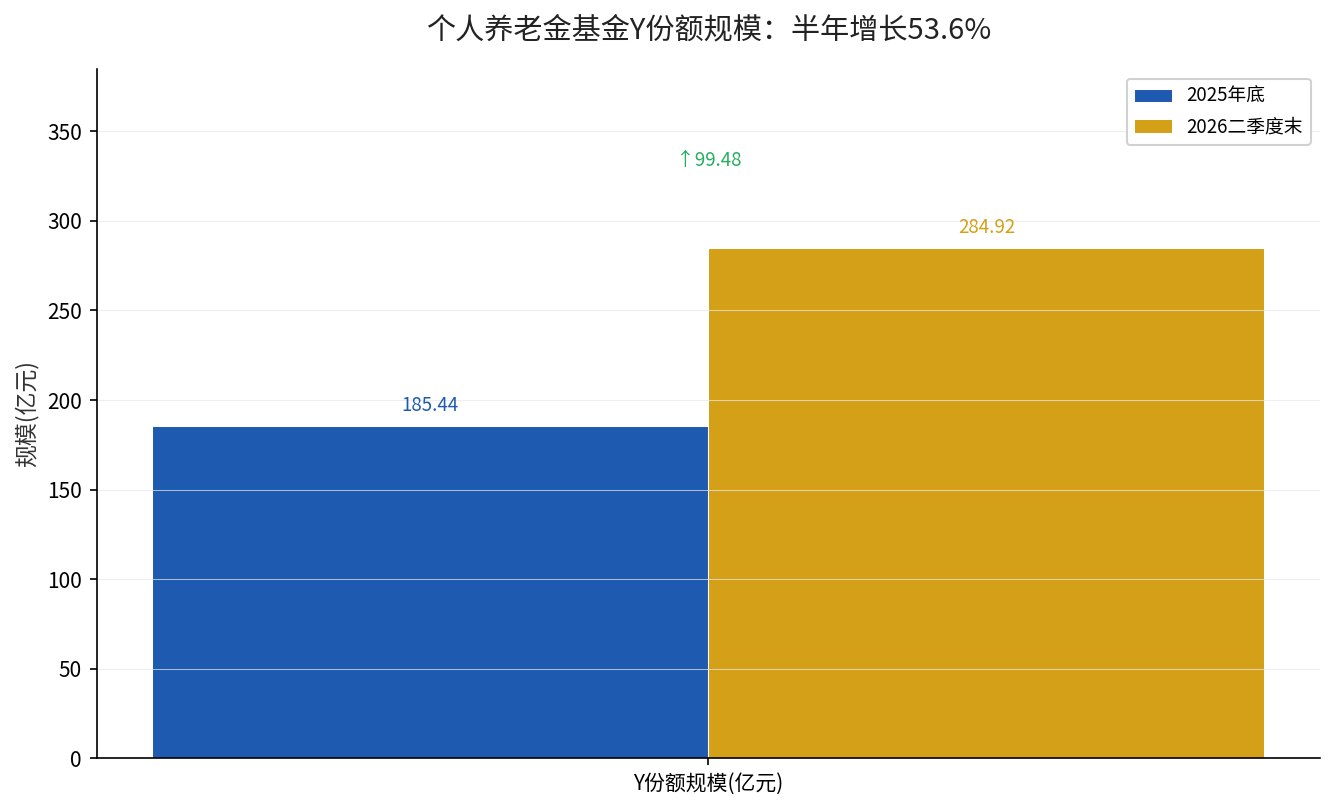
据Wind数据,截至2026年二季度末,个人养老金基金Y份额总规模达到284.92亿元,较去年底的185.44亿元增长了99.48亿元,半年时间增加近54%。换句话说,光今年上半年,就有近100亿的新钱流进了Y份额。
往前再推一步,一季度末Y份额规模是237.28亿元,到二季度末又增加到284.92亿元,环比还在往上走。下面这张图把去年底和二季度末两个节点摆在一起,涨势一目了然。
| 统计时点 | Y份额规模(亿元) | 相比上一期 |
|---|---|---|
| 2025年底 | 185.44 | — |
| 2026年一季度末 | 237.28 | +约27% |
| 2026年二季度末 | 284.92 | +99.48亿(半年+53.6%) |
规模为什么涨得这么猛?两个推力:一是产品数量在扩容。中国证监会2026年7月10日公布的个人养老金基金名录显示,截至7月,个人养老金基金已扩到321只,其中养老目标基金占六成以上、指数基金占三成多。二是新一批”固收+”产品的进入,把风险偏好偏中间的那波人拉了进来。
制度层面,个人养老金制度自2022年11月启动、2024年12月推向全国,其顶层文件是国务院办公厅《关于推动个人养老金发展的意见》,文号国办发〔2022〕7号。人社部在2026年4月28日的例行新闻发布会上明确,正”扎实实施个人养老金制度”,账户与产品同步扩容。这也是Y份额持续上新的政策底色。
高的为什么高:低费率是核心推力
规模能起来的品种,几乎都有一个共同点——费率被压得很低。2026年9月29日起,易方达、汇添富、工银瑞信、招商等26家基金公司,对旗下”固收+”产品增设Y类份额。这批Y份额的管理费、托管费普遍比A、C类大幅下调。
以几个具体产品为例:招商安阳Y的管理费、托管费降到0.175%、0.05%,永赢鑫欣Y是0.2%、0.025%,华夏鼎泓Y是0.3%、0.1%。费率差一个百分点,放进二十年、三十年的复利里,都是一笔看得见的钱,尤其对这种长期锁定的养老账户。
之所以能降,是因为Y份额不收取销售服务费、申购费直接归零,等于把中间那几道成本直接砍掉了。这是监管层推动个人养老金基金降费、让利于民的结果。
低的差在哪:费用和波动两头都要算
但光看费率还不够,还得看收益和波动。把风险调整后的表现拉出来比:满足近三年完整区间的养老目标风险FOF共99只,年化收益率5.19%、年化波动率5.45%;养老目标日期FOF共54只,对应7.33%、10.95%;而那批新进的”固收+”Y份额,对应4.16%、3.12%。
看Sharpe这个”单位风险换多少收益”的指标:目标风险FOF是0.67,目标日期FOF是0.59,固收+那一档是0.97。后者的收益率绝对值不是最高,但波动和回撤只有前两类的一半甚至三分之一,风险调整后最划算。上述数字均来自各基金定期报告,截至2026年9月28日的完整区间数据。
换句话说,收益最高的是目标日期FOF,但波动也大;波动最小的是固收+,但天花板也低。你要做的,不是比谁总收益高,而是比谁匹配你退休前的年限和抗跌能力。
规模之外的第二条主线:产品在持续”换血”
扩容不只是数量增加,还伴随着标准收紧。易方达公告显示,这轮纳入”固收+”的门槛并不低:含权二级债基近8个季度平均偏股仓位不低于5%,普通偏债混合不低于10%;近3年最大回撤要优于同类中位数;机构投资者占比合计不超过80%;管理人最近一期分类评价不能为C类。
首批每家管理人限报1只,之后按季度常态化筛选。这意味着,Y份额不是”上架就不管”,而是会被持续甄别、优胜劣汰。对普通人来说,这是好事——你不用自己去盯几百只产品谁掉队了。
想搞清楚账户里第一笔该先落哪一类、储蓄和国债怎么搭底,可以回看我们拆个人养老金五类货架的那篇个人养老金五类产品货架分析。
现在该怎么做:按你的年限去排队
给自己一个清晰的动作:先算你距离领取还剩几年。剩5年内,别碰高波动那一类,重心放储蓄、国债和低波动的固收+;剩5到15年,储蓄打底、基金居中、适当试水权益;剩15年以上,才值得让养老目标基金这类高波动档占大头,靠时间把波动摊平。
再检查一下你手里那只Y份额的费率页面:管理费、托管费是多少,跟同类型比是高是低。低费率不是唯一标准,但在长期账户里,它是少数几个你能主动抓住、且一定正确的变量。
你账户里的Y份额买的是哪只?查一下它的管理费,留言告诉我数字——我帮你判断这笔费率在同类里算不算厚道。