
储蓄国债纳入个人养老金货架:100元起购的1.63%和1.7%,到底值不值得锁定
2026年6月10日,个人养老金货架上新了一个品种——储蓄国债(电子式)。这也是继储蓄、保险、基金、理财之后,第五类能装进个人养老金账户的产品。以前你账户里那1.2万,要么买基金、要么买保险,现在多了一个由财政部和人民银行背书的选项。
很多人第一反应是:利率才1.63%、1.7%,是不是太低了?今天不急着下结论,先把政策本身拆开,再看它到底适合谁。
政策核心:这五类货架终于凑齐了
这次上新的依据,是财政部、人民银行联合印发的《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》,文号财债〔2025〕5号。通知明确,自2026年6月起,符合条件的储蓄国债承销团成员,为个人养老金资金账户持有人提供储蓄国债(电子式)购买服务。
至此,个人养老金产品目录从四类扩到五类。国家社会保险公共服务平台的数据显示,截至2026年6月10日,在售个人养老金产品总数852款,其中养老基金320款、储蓄281款、专属养老保险210款、养老理财39款、储蓄国债2款。国债这一栏,刚起步,只有两期。
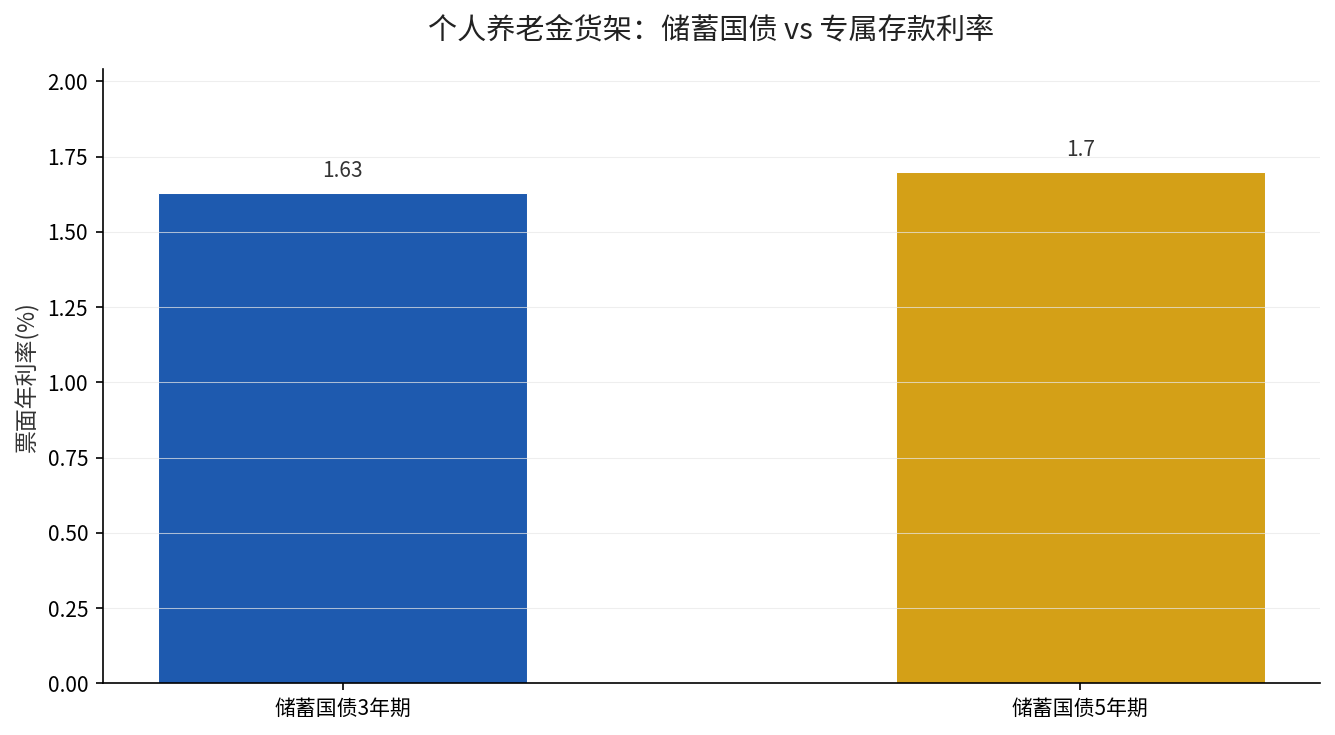
别看它只有2款,背后的意义是——个人养老金里缺的那个”最高信用等级的锚”,被补上了。下面这张图,把这次发行的两期国债利率摆出来,一眼看明白。
这次发的两期,具体是什么规格
财政部2026年6月8日发布发行通知,第三期、第四期储蓄国债(电子式)发行期为6月10日至6月19日。第三期期限3年,票面年利率1.63%,最大发行额315亿元;第四期期限5年,票面年利率1.70%,最大发行额385亿元。两期均按年付息,分别在2029年、2031年偿还本金。
关键参数有四个:一是100元起购,门槛极低;二是单一账户购买每期不超过50万元;三是固定利率、固定期限,不会中途变;四是用个人养老金资金账户里的钱就能直接认购。
对照个人养老金专属存款,这两期国债分别高出3年期、5年期专属存款约8个基点和10个基点。也就是说,在”绝对安全”这一档里,国债是目前收益略高一点点的那一个。
对谁影响最大:三类人该重点看
第一类,快退休、不敢碰波动的。距离领取养老金只剩几年的人,最怕的就是账户里的钱中途缩水。储蓄国债由财政部发行、人民银行组织承销,是现有品类里信用等级最高的一档,本金兑付几乎没有悬念,适合把临近领取的那部分钱放进去。
第二类,已经觉得专属存款利率太低、又不敢买基金的。这类人卡在中间:存专属存款不甘心,买基金又怕亏。国债1.63%、1.7%的利率,比同期专属存款略高,正好是那个”稳字当头、稍微多一点”的折中位置。
第三类,想把账户里的钱分层配置、留一笔”压舱”的人。个人养老金账户长期封闭到退休,账户里如果全部押在权益类基金上,遇到市场回撤会很难受。拿出一部分换成国债,等于给账户加了块压舱石,跌的时候有缓冲。
反过来,还有一批人要提醒一句:如果距离退休还有15年以上,账户里全部放国债和存款,利率在通胀面前基本只能做到”名义上不是零”,长期看购买力还是慢慢变薄。这类钱更适合往基金那类能搏长期收益的品种上多配一点。
这类产品最核心的一条规则
无论你买哪一类,个人养老金账户有一条铁律不变:账户资金封闭运行,达到领取条件——通常是法定退休年龄、完全丧失劳动能力、出国定居等情形——才能取出来。买国债的钱也不例外,兑付后资金直接划回个人养老金资金账户,不会中途落到你口袋里。
这也解释了为什么税率优惠和产品选择,要放在一起算账。缴存的那1.2万,最高能省下5400元个税(按最高一档税率45%倒推),这笔税优才是个人养老金的”第一层收益”,产品利率是”第二层收益”。顺序不能搞反——先享税优,再谈选品。
想更完整地看懂五类货架怎么排序、第一笔钱先放哪类,可以回看我们之前拆过的那篇个人养老金五类产品货架分析。
到底该怎么用这笔钱
给你一个实用的口径:不一定二选一,可以分三笔。临近领取、求稳的,用国债和专属存款打底;还有十来年才领、能扛波动的,配一部分养老目标基金去搏长期收益;不确定的,落在储蓄和保险中间那一档。这样账户里既有安全垫,又有一定弹性。
落到具体操作上,认购流程并不复杂:先在商业银行开好个人养老金资金账户,再开立个人养老金专用国债账户,二者绑定,之后在手机银行或柜面就能直接买。100元就能起投,一次性或分次缴存都可以。
你现在这1.2万,是全部压在某一类里,还是已经分开了?把你账户里的配置大致写出来,留言告诉我——我帮你看看这个比例,跟你的退休年限匹不匹配。