
视同缴费年限认定收紧了吗:这三个趋势信号,会怎么影响你的退休养老金?
最近不少人拿着老档案来问:我20岁就进了国企,1992年前那十几年算不算缴费?答案是算,但”怎么算、认定谁说了算”,正在被越来越多的人在办理退休时才意识到。视同缴费年限这件事,正在从”窗口的小问题”变成”决定退休待遇的关键变量”。
今天不绕弯子,把视同缴费年限背后的三个趋势信号,以及它对你钱包的短中长期影响,一次讲明白。
一个信号:缴费年限的”含金量”正在悄悄分化
什么是视同缴费年限?根据《中华人民共和国社会保险法》(2010年10月28日通过,主席令第三十五号公布)第十三条:国有企业、事业单位职工参加基本养老保险前,视同缴费年限期间应当缴纳的基本养老保险费由政府承担。也就是说,这部分”没真掏钱缴费”的年限,国家认账、政府买单。
对于机关事业单位,国务院《关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号,2015年1月印发)进一步明确:2014年10月1日改革前参加工作、改革后退休的”中人”,改革前符合规定的连续工龄视同缴费年限。
影响一:短期——认定标准越来越看”档案证据”
视同缴费年限不是你说多少年就是多少年,它需要实打实的人事档案来支撑。连续工龄的记载、参加工作的原始表册、招工审批材料,缺一环,那一年的”视同”就可能不被认定。这个趋势的本质,是把”口说无凭”变成”以档为准”。
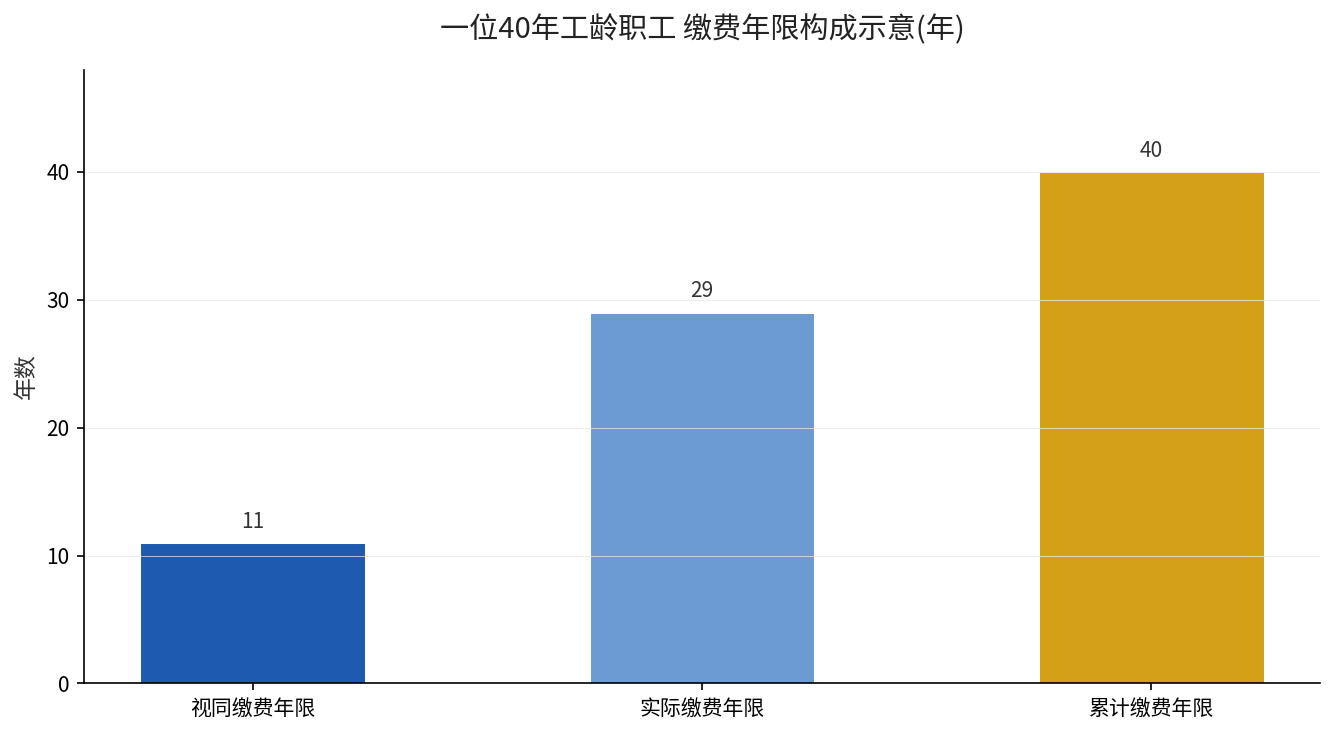
上面这张图,展示的是一位1985年参加工作、累计40年工龄的职工,其总工龄中”视同缴费年限”与”实际缴费年限”的构成关系。可以看出,越是早期参加工作的老职工,视同缴费年限在总年限里的占比往往越高,档案认定是否准确,直接影响基本养老金的计算基数。
影响二:中期——养老金计算里”过渡性养老金”的分量
视同缴费年限为什么值钱?因为它不仅计入累计缴费年限,还会在”中人”的养老金构成里兑出”过渡性养老金”这一块。过渡性养老金是给”改革前有视同缴费年限、改革后实际缴费”群体的专项补偿,它的高低,直接和认定的视同缴费年限长短挂钩。
换句话说,同样是工龄40年,视同缴费年限认定成11年还是15年,最终每月到手的养老金,会因此差出一截。这一截,往往就是退休后十几二十年里,一笔持续的、复利式的差异——不是一次性的,而是每个月都在发生。
影响三:长期——档案保管的意识要提前养成
长期看,视同缴费年限认定背后传递的信号很清楚:个人对自己人事档案的知情和管理,越早越主动。很多人在单位改制、档案流转、跨地区调动时,从不关心自己档案里到底记了什么,直到退休核算时才发现关键材料缺失、记载有出入,再回头补,程序复杂、周期漫长。
尤其对于经历过多次调动、或原单位已经改制合并的老职工,档案的连续性和完整性,就是视同缴费年限认定的生命线。档案一旦散失,再想找回那几年的连续工龄记录,难度极大。
三个常说错的点,给你一次说清
第一,视同缴费不等于”不用管”。虽然这期间的保费由政府承担,但认定需要档案依据,不是自动完成,最终以经办机构核定的结果为准。
第二,视同缴费年限和实际缴费年限要区分。前者靠连续工龄和档案,后者靠真实缴纳记录,两者在养老金计算里各有各的算法位置,不能简单相加成一个数了事。
第三,不是所有人都有视同缴费年限。它只针对国企、机关事业单位等有特定连续工龄的人群,普通灵活就业者或私营企业员工通常不存在这一项,别被误导去”补”一个不存在的年限。
现在该做什么?分人群给你三条建议
如果你已是”中人”、临近退休:现在就主动到经办机构或档案保管单位核对自己的视同缴费年限认定依据,把”认定结果”和”档案记载”逐项对上,发现出入尽早提出,别拖到办退休那一刻。
如果你是还在职、但早期有国有单位或机关事业单位工作经历的人:趁现在查一查自己的连续工龄记载是否完整,招工、调动、离职的关键节点材料是否在档,缺了就及时补。
如果你只是普通参保人、没有视同缴费经历:不必焦虑,视同缴费年限只适用于有特定连续工龄的人群,你只需要保证自己实际缴费不断档、尽早规划足够的缴费年限即可。
这里再补一句更实在的提醒:视同缴费年限的认定,各地执行细则和经办流程可能略有差异,最终结果一律以你参保地社保经办机构依据档案核定的结论为准。与其道听途说,不如直接跑一次窗口、当场问清自己档案里的连续工龄到底记到了哪一年。
你的工龄里,有多少年是”视同缴费”?去电子社保卡或当地人社App查一查,把认定结果发给我,我帮你看看这块过渡性养老金到底占了你养老金的多少。