
职业年金按月领还是买成商业险:20万账户,两种领法税额到底差多少?
退休后第一次去办职业年金领取,经办窗口的同志会问你一句话:这笔钱你打算怎么领?很多人当场就懵了——原来职业年金不是只能按月发,还能”买成商业保险”或者一次性拿出来,领取方式可以选,而选错了税会差出好几倍。
今天就围绕机关事业单位职业年金”到底有几种领法、怎么领才划算”这件事,用问答的方式把最常被问混的几个问题一次讲清楚。
职业年金到底有几种领取方式?
根据《机关事业单位职业年金办法》(国办发〔2015〕18号,2015年4月6日印发)第九条,工作人员达到国家规定的退休条件并依法办理退休手续后,由本人选择领取方式,一共有三种:第一,按照本人退休时对应的计发月数,按月领取职业年金待遇,发完为止;第二,用这笔钱一次性购买商业养老保险产品,依据保险契约领取待遇;第三,出国(境)定居的,账户资金可根据本人要求一次性支付给本人。
文件里还有一句很多人忽略的话:”本人选择任一领取方式后不再更改。”换句话说,签字那一刻就定终身了,事后反悔不行。
按月领取和一次性领取,税到底差在哪?
这是最关键的一笔账。根据财政部、国家税务总局《关于个人所得税法修改后有关优惠政策衔接问题的通知》(财税〔2018〕164号,2018年12月发布)第四条:个人达到退休年龄领取的企业年金、职业年金,不并入综合所得,全额单独计算应纳税款。其中按月领取的,适用月度税率表计算纳税;按季领取的,平均分摊计入各月,按每月领取额适用月度税率表;按年领取的,适用综合所得税率表。
翻译成人话:同样账户里20万元,按月领和一次性拿完,走的税率档位完全不同。按月领,金额摊薄到每个月,落在低税率档;一次性集中领,金额一下子冲高,直接撞上高税率档,多交的税是几倍的关系。
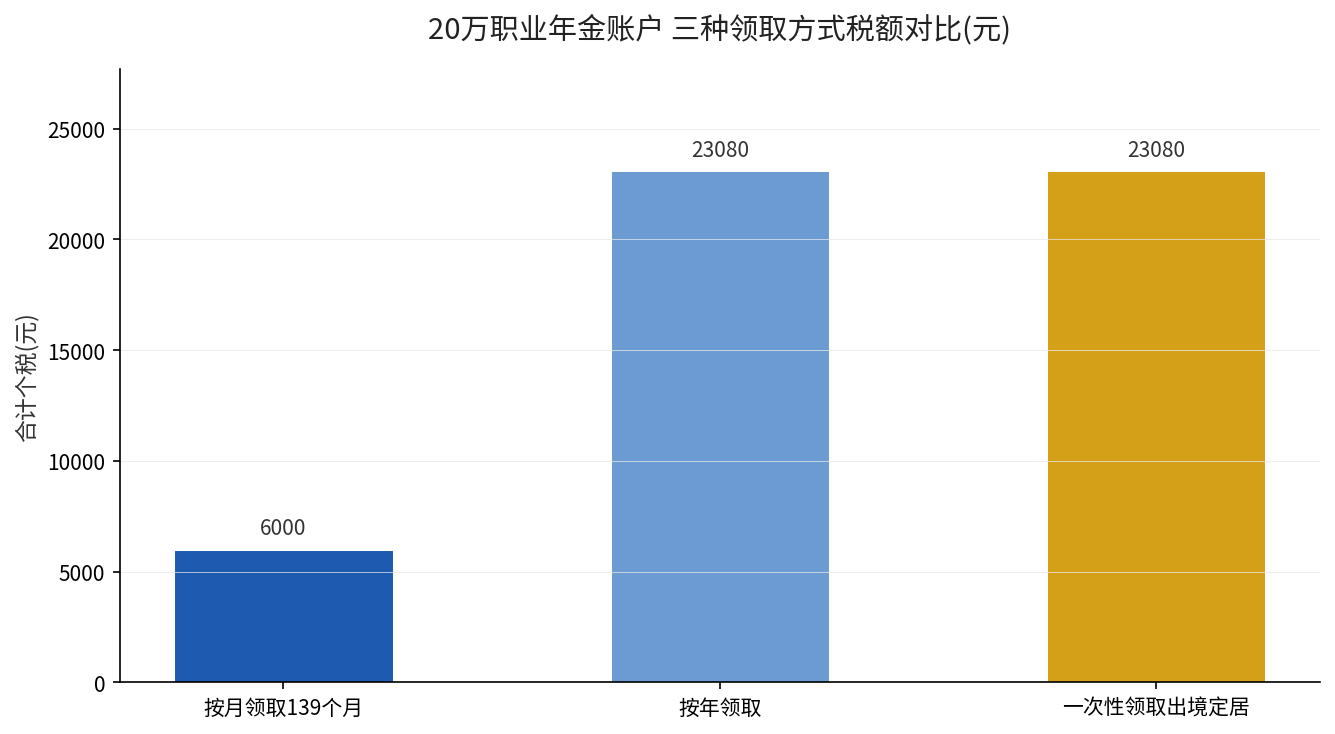
上面这张图对比了20万账户三种领法的合计个税。按月按139个月领取,每月约1438元,落在月度税率表3%的档位,累计个税大约6000元;而按年一次性领取或出境定居一次性支付,20万直接冲上综合所得税率表20%档(速算扣除16920元),合计个税超过2万3千元。领法不同,几十倍地拉开差距。
“买成商业养老保险”是个什么选项?
很多人第一次听说职业年金还能”买保险”。按国办发〔2015〕18号第九条的表述,本人可以选择用账户资金一次性购买商业养老保险产品,依据保险契约领取待遇,并享有相应的继承权。这个选项的核心作用是,把”按计发月数发完为止”的机制,换成”按保险合同长期领取”,从根上规避了”账户领完就停”的顾虑。
但同样要提醒两点:这个选项一样”选后不改”;而且具体能买到什么产品、收益水平如何,取决于当时的商业保险产品供给,不承诺固定收益,需要参保人自己逐一比较条款。
还有三个高频疑问,一并说清
问:职业年金账户余额,我活着没领完怎么办?答:按国办发〔2015〕18号第九条,职业年金个人账户余额享有继承权,在职期间死亡的余额可继承;按月领取期间账户余额对应的继承权也受保护。
问:我从机关调到企业,之前缴的职业年金会打水漂吗?答:不会。按同一条第八条,工作人员变动工作单位时,职业年金个人账户资金可以随同转移;新单位没建年金的,账户由原管理机构继续管理运营。
问:职业年金和基本养老保险的”139″,是一回事吗?答:不是。职业年金按月领取时使用的计发月数,是把它作为补充年金独立计发,与基本养老金个人账户的计发月数机制相互独立,两者不能混为一谈。
一句话说清怎么选
如果你在意的是”税少、月月有稳定现金流”,按月领取是绝大多数人的稳妥答案;如果你更看重长寿保障、担心账户领完,可以认真对比商业养老保险产品;而一次性领取,除了出国(境)定居这样确实要带走资金的情况,从省税角度看通常不是最优解。
想知道自己账户余额按不同领取方式分别要交多少税、到手多少?把你的账户余额发给我,我帮你把这笔账算到个位数。
缴费阶段就能省,别等到退休才在意税
其实职业年金的税收优惠,早在缴费阶段就开始了。根据财政部、人力资源社会保障部、国家税务总局《关于企业年金、职业年金个人所得税有关问题的通知》(财税〔2013〕103号,2013年12月印发):个人缴费部分在不超过本人缴费工资计税基数4%以内的,暂不缴纳个人所得税;单位缴费部分计入个人账户时也暂不征税。也就是说,你在职时缴进账户的这部分钱,”当下”是不交个税的。
真正的纳税时点,被推迟到了退休后领取的那一刻,这就是典型的”递延纳税”安排。理解了这一点,你就能明白为什么领取方式的选择这么重要——它决定的是这几十年前攒下的钱,最终以什么税率被”收割”一次。