
老周的同事,退休后每月多拿3000块
老周和同事老陈在同一家国企干了28年,工资单上数字几乎一样,退休那年,老陈每月却比他多拿近3000元。差别不在工龄,也不在职位,而在一个很多人听都没听过的东西:企业年金。
老周退休后翻出工资条才发现,这些年单位从没给他缴过企业年金,而老陈所在的部门,早就建了年金计划。同样的工资,一个退休后多出一份”第二养老金”,一个只能靠基本养老金过日子。
这不是个例。企业年金从2004年建立到现在,已经滚到了4.2万亿的规模,但真正能分到这笔钱的人,少得可怜。
先看一个扎眼的数字:覆盖了谁
人社部2026年3月23日发布的《2025年度全国企业年金基金业务数据摘要》显示,截至2025年末,全国只有177854家企业建立了企业年金计划,参加职工3342.99万人,积累基金总额42050.03亿元。
3343万人听着不少,但对比一下同期企业职工基本养老保险的参保人数——48409万人。也就是说,大约每14个企业职工里,只有1个人有企业年金。
一边是4.2万亿的基金池在慢慢长大,一边是绝大多数职工连门槛都没迈进去。这个反差,就是企业年金当下最真实的处境。
| 指标 | 数值 |
|---|---|
| 建立企业年金的用人单位 | 177854家 |
| 参加职工人数 | 3342.99万人 |
| 积累基金总规模 | 42050.03亿元 |
| 2025年加权平均收益率 | 6.69% |
| 近三年累计收益率 | 12.94% |
| 企业职工基本养老保险参保人数(对照) | 48409万人 |
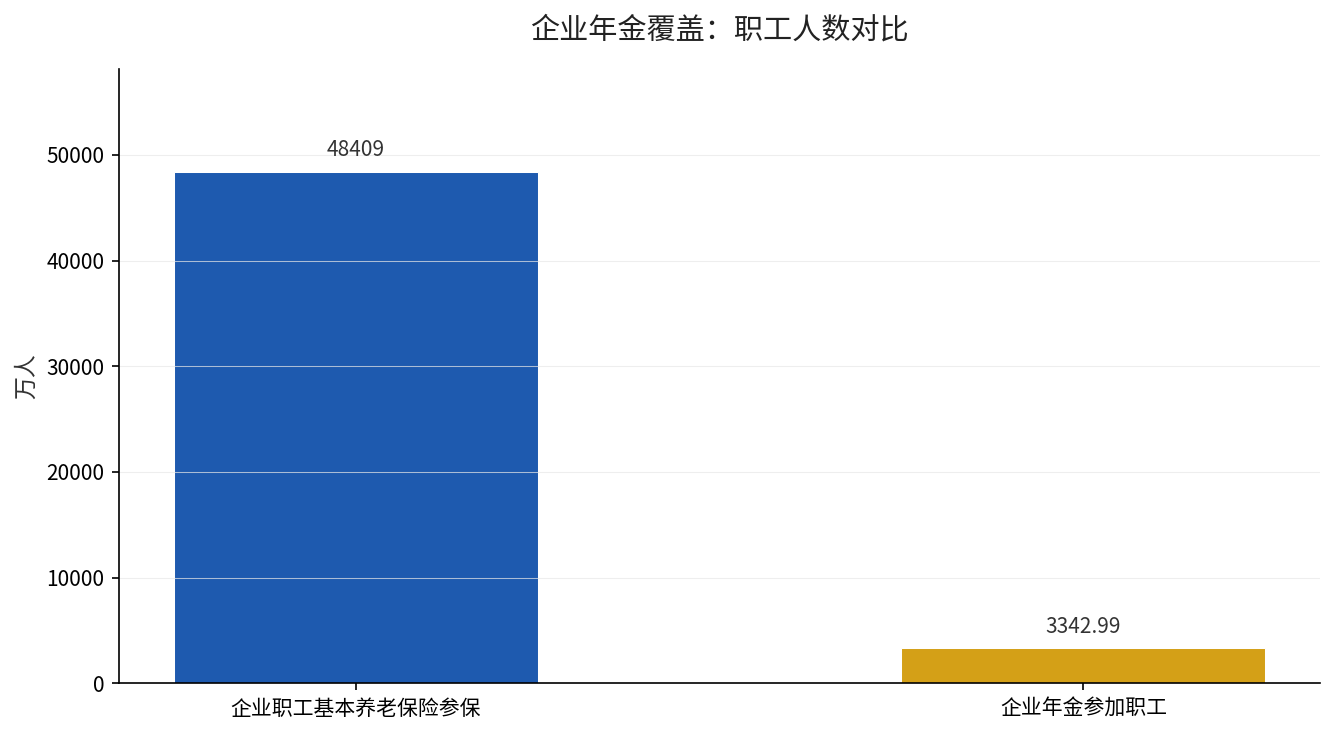
上表数据均来自人社部《2025年度全国企业年金基金业务数据摘要》(2026年3月23日发布)和《2025年度人力资源和社会保障事业发展统计公报》。两列数字放一起,”约十四分之一”这个比例就一目了然了。
企业年金到底值多少钱
企业年金是企业和职工在基本养老保险之外,自主建立的第二份养老钱。缴费由企业和个人共同承担,企业缴费比例不超过本企业职工工资总额的8%,企业和个人合计不超过12%。
拿月薪1万的职工来算账:若按12%顶格缴,每月有1200元进入企业年金个人账户,一年1.44万元,这还只是本金。企业年金不是躺在账户里的死钱,它在投资运营。
人社部2025年度统计公报给了一个关键数:2007年以来,全国企业年金基金年均投资收益率达到6.20%。复利滚起来,20年、30年后的差距会被拉得非常大。我们之前算过月薪1万有企业年金和没有的差距,退休20年能差出一笔可观的数目。
为什么你大概率没进门
第一道坎,是企业不建。企业年金是自主建立、不是强制,很多中小微企业利润薄、负担重,压根没动力给职工多缴一层养老钱。
第二道坎,是知道了也够不着。即便想建,过去建立程序复杂、对缴费能力有要求,普通职工连”申请”的资格都不一定有。
这两个坎,正是政策在2026年想搬开的东西。2026年1月15日,人社部、财政部印发《关于进一步做好企业年金工作的意见》,明确提出扩大制度覆盖范围、简化建立程序,并把各类企业、社会团体、基金会、民办非企业单位都纳入可以建立企业年金的用人单位范围。
你现在能做三件事
第一,先查自己单位有没有。问HR要一份企业年金方案,或者上电子社保卡、单位工资单看有没有”企业年金”这一项扣缴记录。
第二,单位没建也别干等。2026年10月10日的人社部国新办发布会上,官方明确要”积极开展扩大企业年金覆盖面试点”,尤其鼓励灵活就业和新就业形态人员接进来,政策窗口正在打开。延伸阅读可以看看基本养老保险参保10.76亿人背后的信号,以及个人养老金这一第三支柱怎么自己给自己补上一份。
第三,算清自己的养老账。就算没有企业年金,你也可以通过个人养老金第三支柱补上这一层,别让退休后的收入只押在基本养老金一个篮子里。
想知道自己退休后基本养老金大概能领多少、还差多大缺口,留言”养老账”,我帮你按你的缴费年限和基数算一笔。你的单位缴了企业年金吗?翻翻工资条就知道,评论区聊聊。