
月薪1万,有企业年金和没有,退休20年能差出28万?这笔账帮你算透
先摆一个数字:截至2026年一季度末,全国建立企业年金的企业186558家,参加职工3389.36万人。这个数字来自人社部《2026年一季度全国企业年金基金业务数据摘要》,2026年6月17日发布。
也就是说,全国十几亿人里,只有3389万人在交企业年金。你身边那些同事每月工资单上悄悄扣的那几百块,很可能就是这笔钱在帮你悄悄攒养老。
今天不绕弯子,直接算一笔账:同样一个月薪1万的人,一家单位给你交了企业年金,另一家没交,退休20年下来,钱差在哪。
先把缴费规则说清楚
企业年金的缴费比例,国家有统一上限:单位缴费不超过职工工资总额的8%,个人缴费不超过本人缴费工资的4%。两项加起来,最多是12%。
这是《企业年金办法》(人力资源社会保障部令第36号)里定下的额度,2018年2月1日起施行,各地执行都不能跳出这个框子。
我们就按最常见的做法算:你月薪1万,单位按8%交800元,你自己按4%交400元,每月合计进你年金账户1200元。
同样月薪1万,两条路差多少
假设两个人,老周和老吴,都在30岁参加工作、60岁退休,都是月薪1万,唯一的差别是:老周的单位有企业年金,老吴的单位没有。
老周每个月账户进1200元(单位800+个人400),一年就是14400元,交30年到退休,本金进去43.2万元。老吴的单位没这个制度,这1200元就不存在,等于每月少了这笔积累。
光看本金,30年就是43万多的差距。还别忘了,企业年金是要拿去投资的。人社部《2025年度人力资源和社会保障事业发展统计公报》显示,2007年以来全国企业年金基金年均投资收益率6.20%。
按这个历史年均收益率估算,老周的账户到退休时,本金加投资收益,账户余额会比单纯存进去那43万明显更高。
退休之后,这笔钱怎么变成养老钱
企业年金退休后不是一次性发完。人社部《2026年一季度全国企业年金基金业务数据摘要》显示,截至一季度末,企业年金领取人数301.88万人,其中分期领取人数占比99.3%,分期领取金额占比94.7%。
换句话说,几乎所有人都是按月、分期领的,跟社保养老金一样,是每个月到账的一笔稳定收入。这300多万人,就是已经尝到甜头的老人。
落到你自己身上,如果退休时账户里有43万起步的积累,按分期领取,每个月能多领一笔实实在在的钱,这笔钱能领很多年,帮你在退休后维持生活水平不往下掉。
一个数字看这池子长得多快
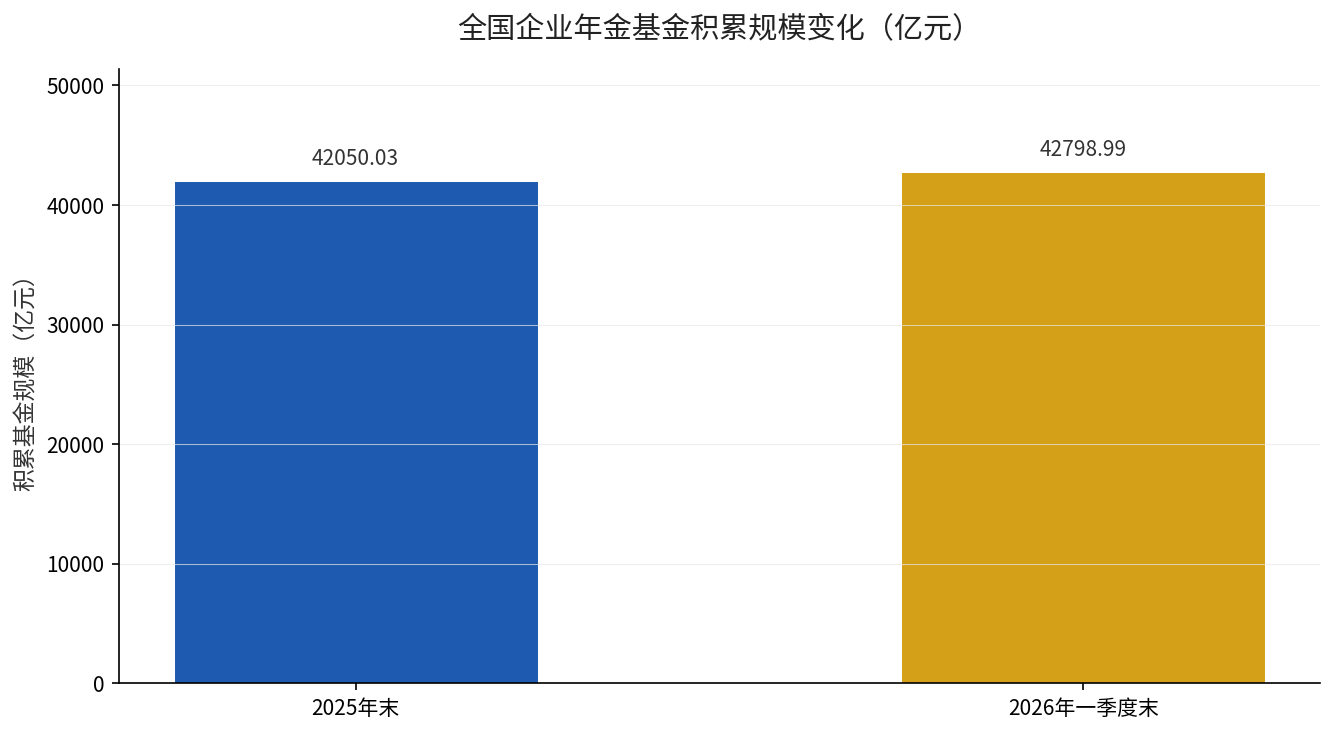
企业年金的”池子”还在快速变大。人社部数据,积累基金规模从2025年末的42050亿元,涨到2026年一季度末的42799亿元,同比增速达到14.78%。
池子越大,说明有越来越多的人和企业把养老这件事提前安排上了。而你如果没有企业年金,就等于没搭上这班正在加速的车。
我们之前算过企业年金的另一个角度,同样1万块进企业年金,固定收益类和含权益类20年能差多少,你可以点进去看看,有助于理解”长钱长投”到底值多少钱。
说穿了就一句
企业年金不是天上掉的,是单位和你自己一起往里存、再拿去投资、退休后分期领的一笔钱。有它,你的养老就多了一条腿;没它,你就得靠社保和个人储蓄两条腿硬撑。
你现在要做的,就是先搞清楚一件事:你所在的单位,到底有没有建立企业年金?如果有,你个人那4%交了没有?
想知道自己有没有企业年金、账户里攒了多少钱,登录”电子社保卡”或问你单位的HR,一句话就能查明白。查完回来,我们接着帮你算你的退休账。
再补一个提醒:企业年金不是所有单位都有,体制外很多中小企业还没建立这个制度。如果你现在单位没有,跳槽时可以把”有没有企业年金”当成一个重要的比较项。
你现在到底有没有企业年金、账户里攒了多少钱?登录电子社保卡一查便知,查完来评论区说一声,我们接着帮你算你的退休账。