
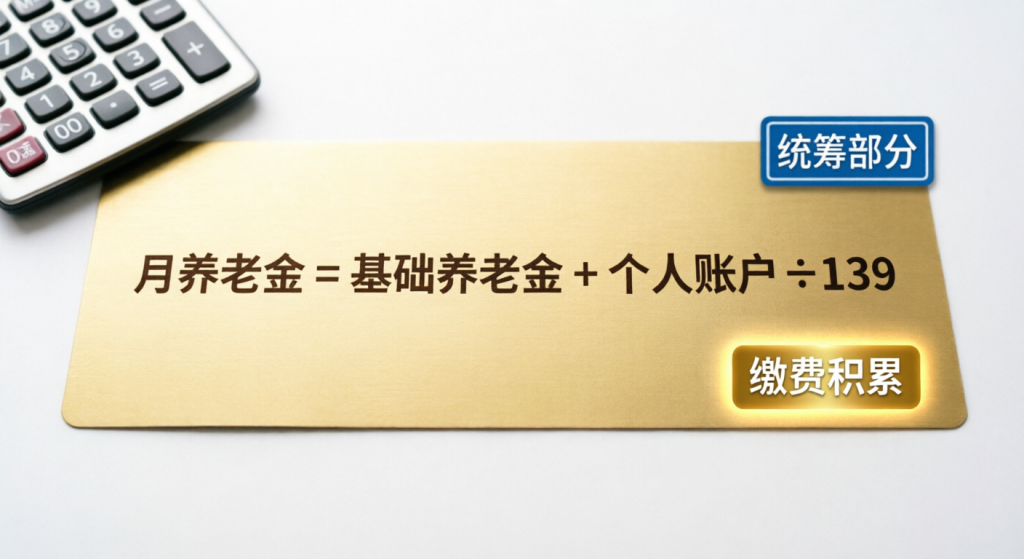
同样1万块进企业年金:固定收益类4.20%和含权益类4.86%,20年后差多少?
养老第二支柱的企业年金,2024年度成绩单出炉了。很多人以为企业年金就是单位帮你存的那笔钱,收益率大差不差。可你真把固定收益类、含权益类两类组合的账摆在一起算,会发现选错了组合,20年下来差的不是几百块,是几万块。
同样条件,差多少?
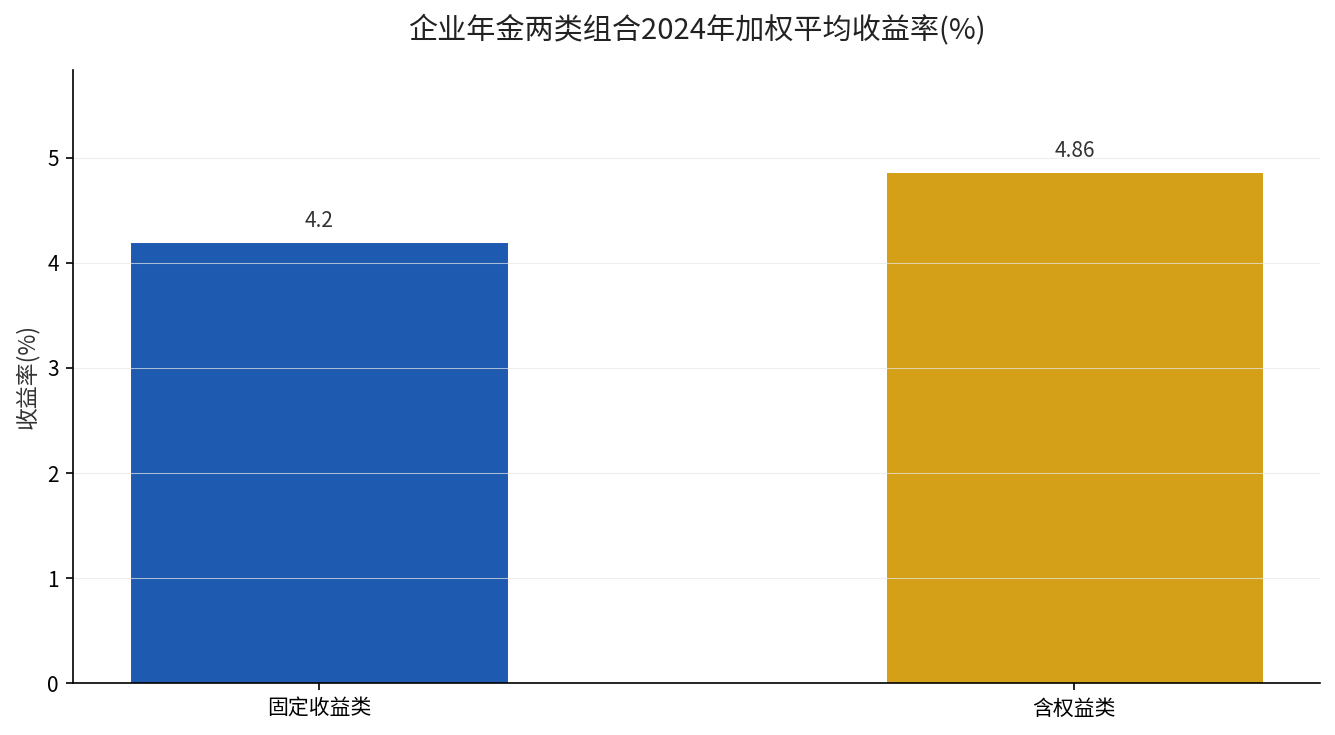
先看官方给出的两个数字。根据人力资源社会保障部《2024年度全国企业年金基金业务数据摘要》(2025年3月发布),2024年1175个固定收益类组合当年加权平均收益率为4.20%,3954个含权益类组合为4.86%。两边只差0.66个百分点,乍看确实不起眼。
我们按一个人账户里有1万元本金试算,两类组合都按这个收益率持有20年、收益不取出继续滚存。固定收益类按4.20%复利,20年后1万元变成约2.27万元;含权益类按4.86%复利,20年后约2.57万元。同样是1万元起步,差出接近3000元。
如果把本金放大到很多职工的真实水平——不少企业年金账户经过多年积累已经有二三十万,这0.66个百分点的年化差距,20年放大下来就是好几万元。这才是收益率里小数点后面那一位的真实分量。
拆解差距来源
差距来自哪?核心是两类组合的投资范围不同。含权益类组合允许配置股票等权益资产,长期看能吃到经济增长和企业盈利的红利;固定收益类组合主要买债券、存款等,胜在稳,但天花板也低。
看规模更有意思。据同一份数据摘要,2024年固定收益类组合期末资产金额4580.82亿元,含权益类组合30277.88亿元,规模差了6倍多。说明主流资金早就在往权益里靠。
但不能只盯着单年。人社部还披露过一个长周期数字:2007年以来全国企业年金18年年均收益率6.17%,只有2008、2011、2022三个年度是负的。那三个负的年头,恰恰是权益资产回撤最狠的时候。短期权益类波动大,这就是它”长期高、短期颠”的两面性。
结论:怎么选?
如果你离退休还有15年以上,组合权重可以往含权益类靠,让长钱去接住权益资产的长期回报;如果你三五年内就要退休、要开始领了,宁可少赚点,也要把大头放到固定收益类,锁住本金。没有一个方案适合所有人,关键是看你的时间够不够长。
这张账算完,最该做的其实是先查清楚:你单位的企业年金到底投的是哪一类组合、目前收益率是多少。关于年金这笔钱到底是不是你的、缴的时候企业拿几成你拿几成,可以翻翻我们之前那篇企业年金到底是不是你的钱。
想知道你账户按这个收益率滚下去能攒出多少?把你的账户余额和离退休年限留在评论区留言,或者你也可以自己查一下缴费明细再留言,我帮你按年化算一算这笔账。