
社保缴满15年就停?2030年起最低要20年,多缴这5年到底多领多少钱?
老李在广州一家物流公司开了十几年车,社保刚好交够15年。前阵子他跟工友聊天,听人拍胸脯说”缴满15年就能领养老金、不用再交了”,心里就盘算着从下个月起把社保停了,省下钱补贴家用。
可没过两天,他又刷到一条消息:2030年起最低缴费年限要提到20年。这下老李犯了难——现在停,将来到底要不要补?多交5年,退休后又能多拿多少?
这问题不止老李一个人关心,后台几乎天天有人问。今天就把”缴多少年、领多少钱”这笔账彻彻底底算透。
先分清两句话:门槛是15年,但”够用”远不止15年
按现行规定,职工按月领取基本养老金的最低缴费年限是15年。缴满15年、达到法定退休年龄,你确实有资格领养老金。但很多人把这句话读反了——15年只是”拿到了入场券”,它决定的是你有没有资格,而不是你能领多少。
养老金里的基础养老金,有一个最关键的自变量就是缴费年限。按人社部现行职工基本养老金计发办法,基础养老金与累计缴费年限直接挂钩。同样是月薪8000元、按同一档次缴费,缴15年的人和缴20年、30年的人,退休后拿到手的钱差得不是一点半点。这就是常说的”多缴多得、长缴多得”。
多缴5年、10年,到底多领多少?用同一把人算给你看
我们不用泛泛讲”多缴多得”,直接代入一个具体的人。假设老李退休地的养老金计发基数是8000元,他这些年的平均缴费指数是0.6,60岁退休。
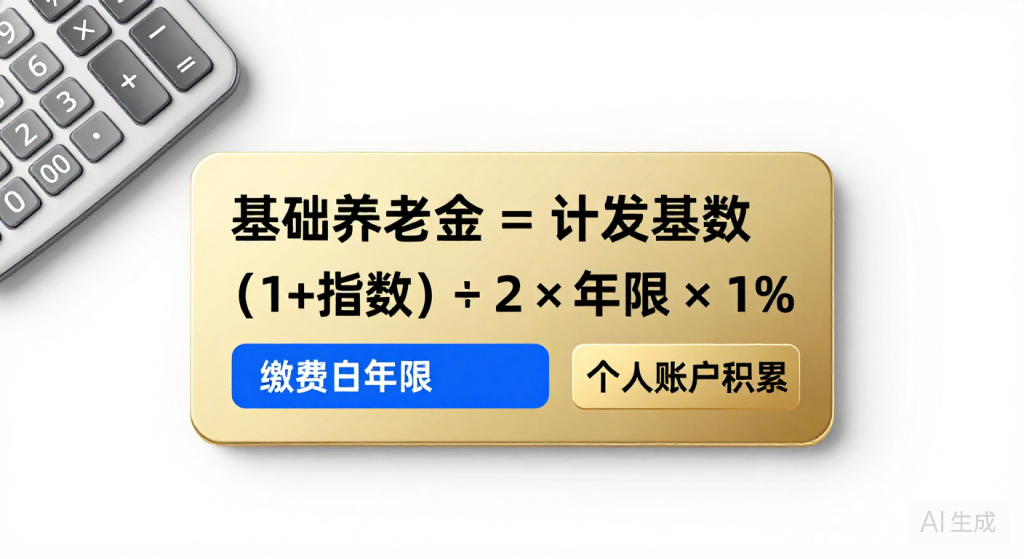
基础养老金的算法是:计发基数乘以”1加平均缴费指数”再除以2,乘缴费年限,最后乘1%。老李缴15年,基础养老金是8000×(1+0.6)÷2×15×1%=960元。把年限拉长到20年,这一项变成8000×(1+0.6)÷2×20×1%=1280元;拉长到30年,则是8000×(1+0.6)÷2×30×1%=1920元。
| 缴费年限 | 基础养老金(元/月) | 比15年多领(元/月) | 增幅 |
|---|---|---|---|
| 15年 | 960 | — | 基准 |
| 20年 | 1280 | +320 | +33% |
| 30年 | 1920 | +960 | +100% |
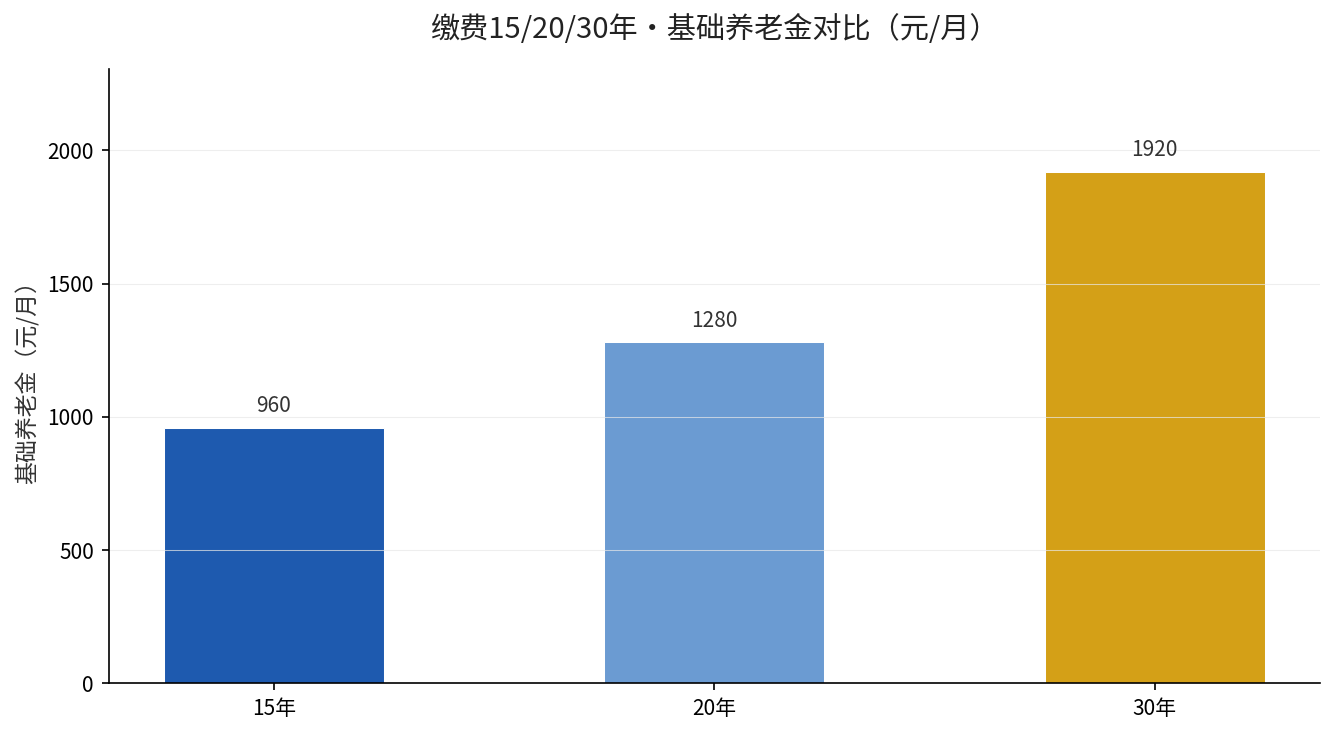
光基础养老金这一项,缴30年就比缴15年正好翻一倍。这还没算个人账户养老金——你多缴的每一年,本金和利息都在往账户里滚,退休时账户余额更高,分到每个月的也更多。多缴5年、10年带来的不是一次性差价,而是此后每个月都存在的长期差距。
有专家算过一笔更直白的账:缴费年限从15年增加到20年,退休后每月领到的养老金大致能增加三成。这个增幅背后,基础养老金跟着年限线性上涨是主因,个人账户多滚了5年本息是第二重加成。