
缴费年限15年变20年:2030年起每年涨6个月,谁最受影响?
很多灵活就业的人,心里都按着”交满15年就够”来规划社保。这条默认常识,从2030年1月1日起就要改了。今天把这件事从头到尾拆清楚,看看到底动了谁的利益。
政策核心:三个变化,一条条说清
先说文件出处。2026年5月13日,国务院发布《国务院关于渐进式延迟法定退休年龄的办法》,把延迟退休和最低缴费年限两件事一次性说清楚了。这份文件从2025年1月1日起就已经进入实施轨道,直接关系你退休时间表的,是下面三条。
第一条,退休年龄往后推。从2025年1月1日起,男职工和原来55岁退休的女职工,退休年龄每4个月延迟1个月,分别逐步推到63周岁和58周岁;原来50岁退休的女职工,每2个月延迟1个月,逐步推到55周岁。不是一步到位,是按出生年份逐年递进的。出处见国务院上述办法第一条。
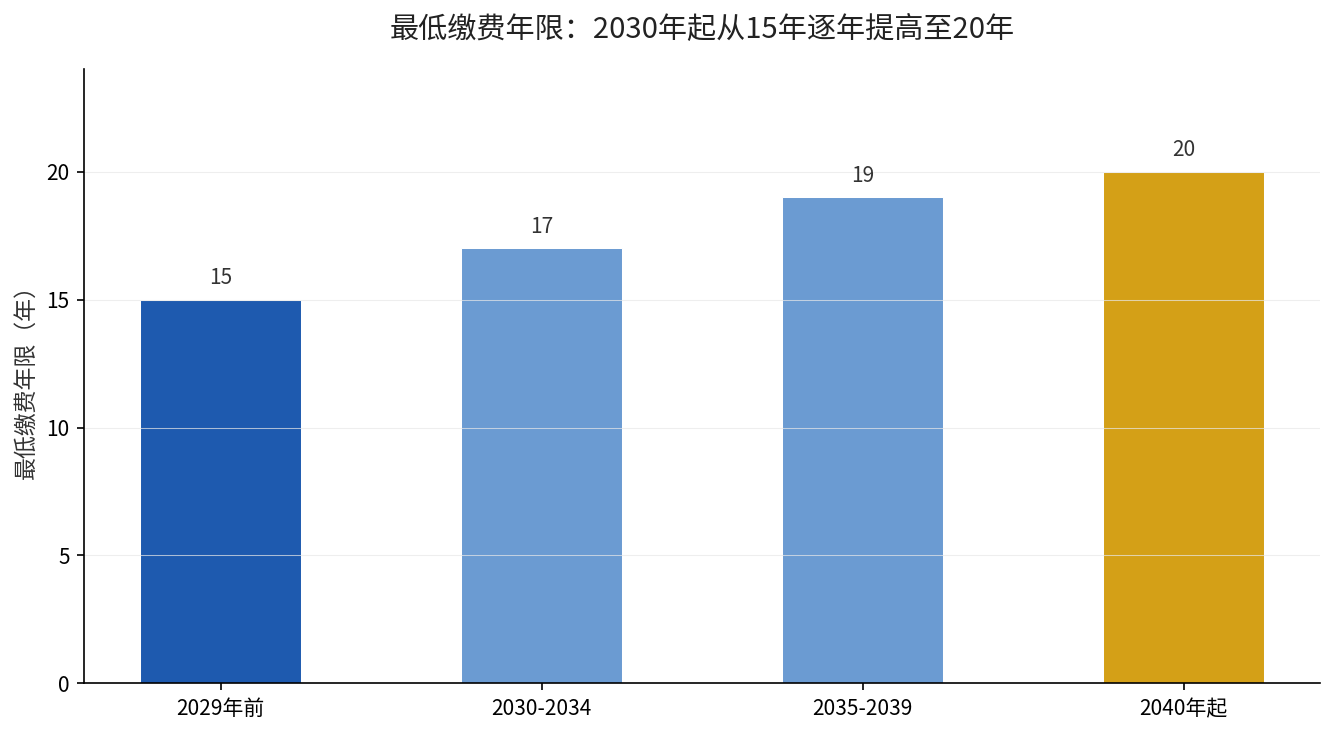
第二条,最低缴费年限往上提。从2030年1月1日起,职工按月领养老金的最低缴费年限,由15年逐步提高到20年,每年提高6个月。这里有个关键点:2030年之前,缴费年限仍然是15年不变;2030年这一年开始涨,往后每过一年门槛加半岁。出处见国务院上述办法第二条。
第三条,留了弹性口子。职工达到最低缴费年限,可以自愿选择弹性提前退休,提前时间最长不超过3年,但不能低于原来的法定年龄(女50岁、55岁,男60岁)。也可以和单位协商一致,弹性延迟退休,最长不超过3年。出处见国务院上述办法第三条。
对谁影响最大?分三类人看
第一类,快到退休但还没交满15年的人。这部分人最急,因为门槛一旦上移,你现在差几年的,未来可能差更多。办法里补了一条规则,也就是照着人社部〔2011〕13号令延续下来的做法:达到法定退休年龄但不满最低缴费年限的,可以延长缴费或一次性缴齐,再按月领养老金。
第二类,按”交满15年就停”规划的灵活就业人员。这是受影响最广的一群。过去交满15年就停、坐等退休,未来行不通了——2030年后想按新规则领钱,就得继续往20年交。我们之前专门算过灵活就业自己掏20%缴养老险那笔账,结论是越早规划越划算,现在这条线还要再拉长。
第三类,想提前退休的人。弹性提前退休有硬前提:先达到当年的最低缴费年限。年限年年涨,你想提前退,就得先把年限补够再谈。
什么时候开始执行?关键时间点
延迟退休已经动了,起点是2025年1月1日,属于渐进式,不是一刀切。缴费年限的门槛则要等到2030年1月1日才启动,之前一直维持15年不变。
每年涨6个月这个节奏,意味着从2030年算起,每年门槛上移半岁,用十年左右时间从15年走到20年。对照另一个政策同样清晰:人社部、财政部此前发布的2025年退休人员养老金调整通知(人社部发〔2025〕38号)里写的是”多缴多得、长缴多得”,两条线其实指向同一个方向——缴费年限越长越划算。
再对照一个信号会更清楚:缴费年限的”含金量”正在分化。我们之前拆过视同缴费年限认定收紧的三个趋势信号,现在再叠加最低缴费年限上浮,缴费这件事正在从”够用就行”变成”尽量多缴”。
一句话提醒
如果你40岁上下、还没开始认真交社保,最好别再用”15年”当终点线,换成”20年”重新算一遍自己的时间表。到了2030年之后,每少交一年,代价都在变大。
想知道自己最快几年交满、能不能赶在门槛上移前退休,可以留言”年限”两个字,我帮你对着出生年月和缴费记录算一遍。