
社保缴15年还是20年?退休后每月养老金差多少钱,一笔账算清
老李和老王在黑龙江同一个县城上班,工资差不多,缴费指数都是0.6。唯一不同的是:老李交满15年就停了,老王一路交到20年。两人退休后,每月养老金差了多少?今天用一笔真账把这个差距算透。
同样条件,差多少?
先定下参数。以黑龙江省2026年度企业职工基本养老保险使用的全口径城镇单位就业人员平均工资7705元/月为计发基数,出处是黑龙江省人力资源和社会保障厅《关于确定2026年度企业职工基本养老保险使用的全口径城镇单位就业人员平均工资的通知》。两人平均缴费指数都取0.6,都按60岁退休、计发月数139来算。
基础养老金这一块,公式是:计发基数 ×(1+平均缴费指数)÷2 × 缴费年限 × 1%。这个公式对应的是人社部规定的职工基本养老金计发办法,退休地的社保经办机构都按它核定,不是哪个省自己定的算法。
缴15年:7705 ×(1+0.6)÷2 × 15 × 1%=7705 × 0.8 × 0.15 ≈ 925元。缴20年:7705 × 0.8 × 0.20 ≈ 1233元。这一项,20年比15年每月多约308元。
个人账户那边,按基数的60%(约4623元)缴费、个人缴8%算,一年进账约4438元。15年约6.66万元,除以139约479元;20年约8.88万元,除以139约639元。这一项每月多约160元。
两项加起来,缴20年比缴15年,每月养老金大约多468元。
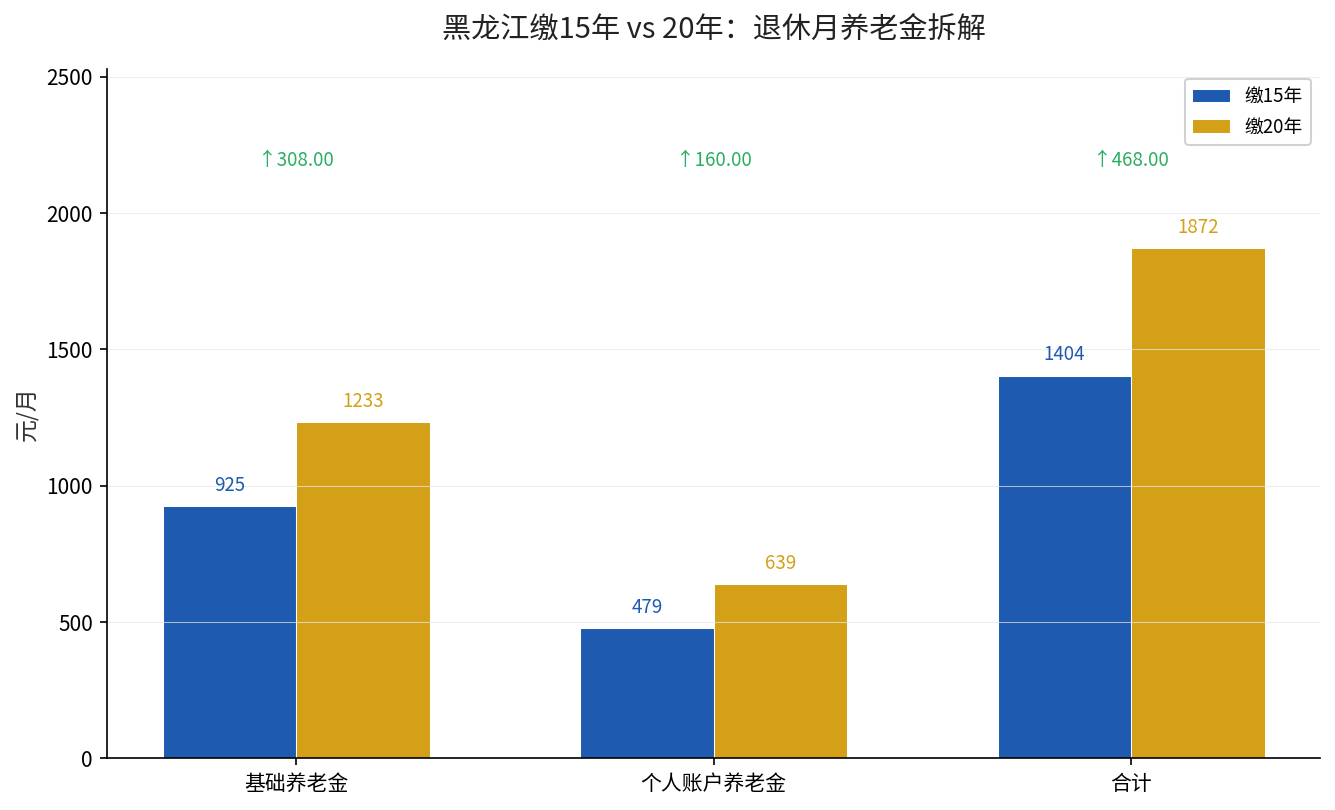
拆解差距来源,一共三笔
第一笔是年限,决定基础养老金的倍数。公式里”缴费年限×1%”是直接乘进去的,15年就是0.15,20年就是0.20,多5年就多5个点的计发比例。这一项是最透明、也最稳的一笔。
第二笔是个人账户的积累。多交5年,个人账户里多滚进去约2.2万元,退休分摊到每个月,就是那160元。这跟你个人账户的记账利率还有关系,我们之前讲过记账利率从8.31%跌到1.5%这件事,利率越低,个人账户这部分”利滚利”越弱,多缴年限的性价比反而更高。
第三笔是隐性的——晚退少领。20年缴费意味着你更晚进入”交满即可停”的状态,未来的延缴压力也更小,这是账面上看不到、但实际更省心的一笔。
结论:选15年还是20年?
如果只是从”每月多领多少钱”看,15年和20年在黑龙江这个例子下,每月差约468元,一年约5616元。按多交的那5年多投入的成本算,回本周期并不长。多交的这5年,个人总共多缴费约13万元,摊到每月多领的468元上,大概五六年就领回来了,往后的都是净赚。
但更现实的结论是:2030年起最低缴费年限逐年提到20年,这是《国务院关于渐进式延迟法定退休年龄的办法》第二条明文写的,未来”交满15年就停”这条路会越来越窄。顺着这个方向,人社部、财政部的养老金调整思路也是一致的——长缴多得、多缴多得。与其到临界点再补,不如有条件就往后交一个阶梯,把基础养老金的计发比例做厚。
还得提醒一句,这里的账是按同一缴费指数0.6算的。如果你的工资逐年上涨、缴费指数也跟着抬,20年比15年多出来的不止这468元,差距还会进一步拉开。反过来,如果是灵活就业自己全额掏钱,得多算一笔”缴的钱先花在自己身上还是先存进账户”的机会成本。
顺便说一句,不同省份计发基数差得很大。我们对比过黑龙江7705元和上海12577元的计发基数,同样的缴费年限落在不同地方,到手差异比”多交5年”还要大,这也是规划时不能忽略的一环。
你已经交了多少年?把年限和所在省份留言给我,我按你当地的计发基数,帮你算清楚再多交一年到底值不值。