
山东灵活就业提档到300%,多缴65万,回本要熬16年半
缴费月数停在15年那一格,社保卡上的数字总算够到了最低线。可一想到退休后每月到底能领多少,心里那点”够用了”的底气又泄了气。山东2025年养老金计发基数7831元,灵活就业按最低档缴满15年,到手不过1413元。于是有人盘算着提档——把60%档一路提到300%档,多掏65万,指望退休后每月多领一大笔。这笔账真算到底,多缴的65万要熬16年半才回本;反而不提档、把年限从15年拉到25年,多掏11万,回本只要9年半。提档和延年,到底哪个值?先把账摊开。
7831的基数,最低档15年为什么只剩1413
先看两个源头数字。山东2025年度职工基本养老保险待遇计发基数是7831元/月,依据鲁人社字〔2025〕100号文件,2025年10月16日公布。缴费这边,鲁人社字〔2026〕75号明确:2025年度全省全口径城镇单位就业人员平均工资91452元,折合月均7621元,据此核定2026年社保缴费基数下限4573元、上限22863元。
灵活就业参加职工养老保险,缴费比例是20%,其中8%进个人账户,12%进统筹。最低档就是60%档,按4573元缴费,每月缴4573×20%=914.6元;最高档300%档按22863元缴费,每月缴22863×20%=4572.6元。档位越高,掏得越多,但退休金不是按”多掏多少、多拿多少”等比例涨的——中间隔着一道缴费指数的折算。
先算总投入:三个档位15年各砸进去多少
按60%档,每月缴914.6元,一年10975.2元,15年静态投入约16.46万。按100%档(7621元),每月缴1524.2元,15年约27.43万。按300%档,每月缴4572.6元,15年约82.31万。从最低档提到最高档,15年多掏82.31万-16.46万=65.85万,六十五万八。
钱是真金白银掏出去的,问题就出在——掏了这么多,每月能多领回多少。
一笔笔拆:提档后每月到底多领多少
退休养老金两大块:基础养老金和个人账户养老金。基础养老金公式是:计发基数×(1+平均缴费指数)÷2×缴费年限×1%。按最低档缴费,平均缴费指数0.6;按100%档,指数1.0;按300%档,指数3.0。
先算基础养老金。60%档缴15年:7831×(1+0.6)÷2×15×1%。(1+0.6)÷2=0.8,乘7831得6264.8,再乘15年乘1%,约939.7元。100%档:7831×(1+1)÷2×15×1%=7831×1×0.15≈1174.7元。300%档:7831×(1+3)÷2×15×1%=7831×2×0.15≈2349.3元。
个人账户这边,60%档每月进4573×8%=365.84元,15年累计65851.2元,按139个月分摊,约473.7元;100%档每月进609.68元,15年累计109742元,约789.5元;300%档每月进1829.04元,15年累计329227元,约2368.5元。
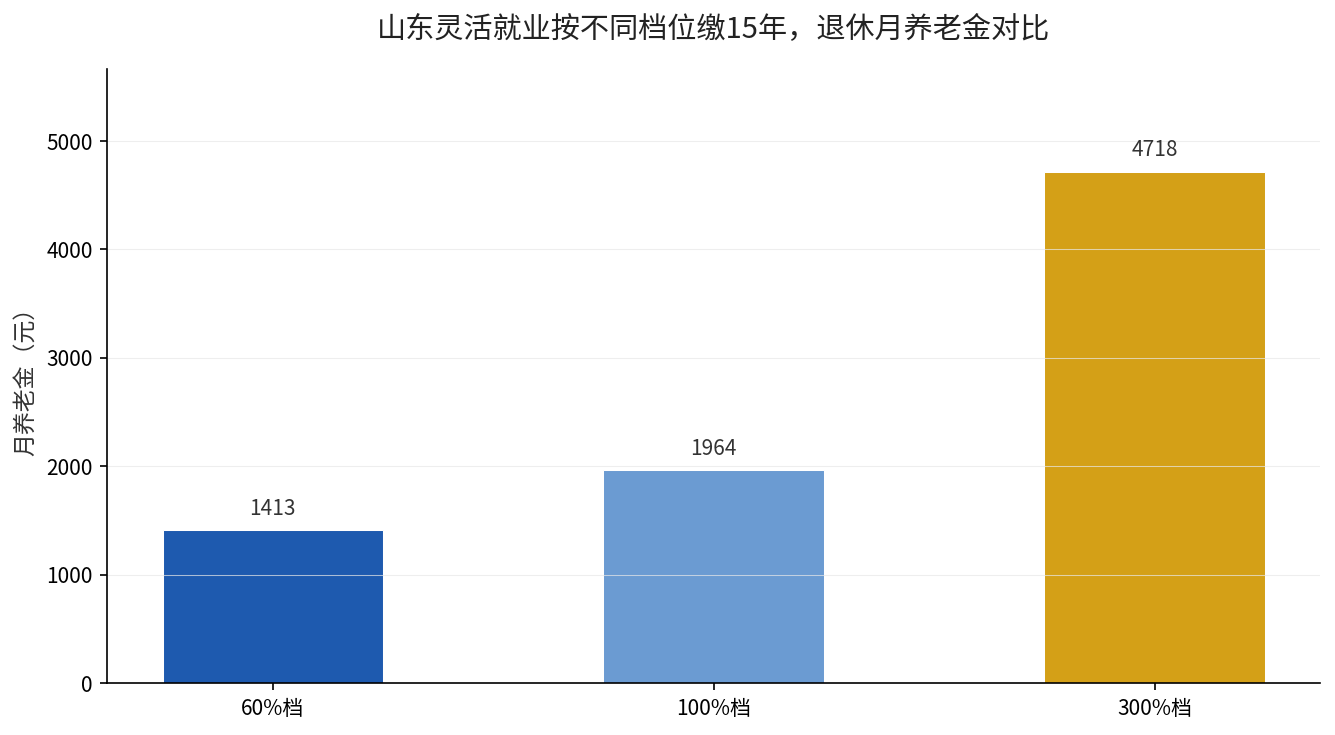
三档合计:60%档约1413元/月,100%档约1964元/月,300%档约4718元/月。从60%档提到300%档,每月多领4718-1413=3305元。
| 缴费档位 | 月缴金额 | 15年总投入 | 退休月养老金 | 较60%档多领 |
|---|---|---|---|---|
| 60%档 | 914.6元 | 约16.46万 | 1413元 | — |
| 100%档 | 1524.2元 | 约27.43万 | 1964元 | 551元 |
| 300%档 | 4572.6元 | 约82.31万 | 4718元 | 3305元 |
一个反直觉的账:同样多掏11万,回本差出7年
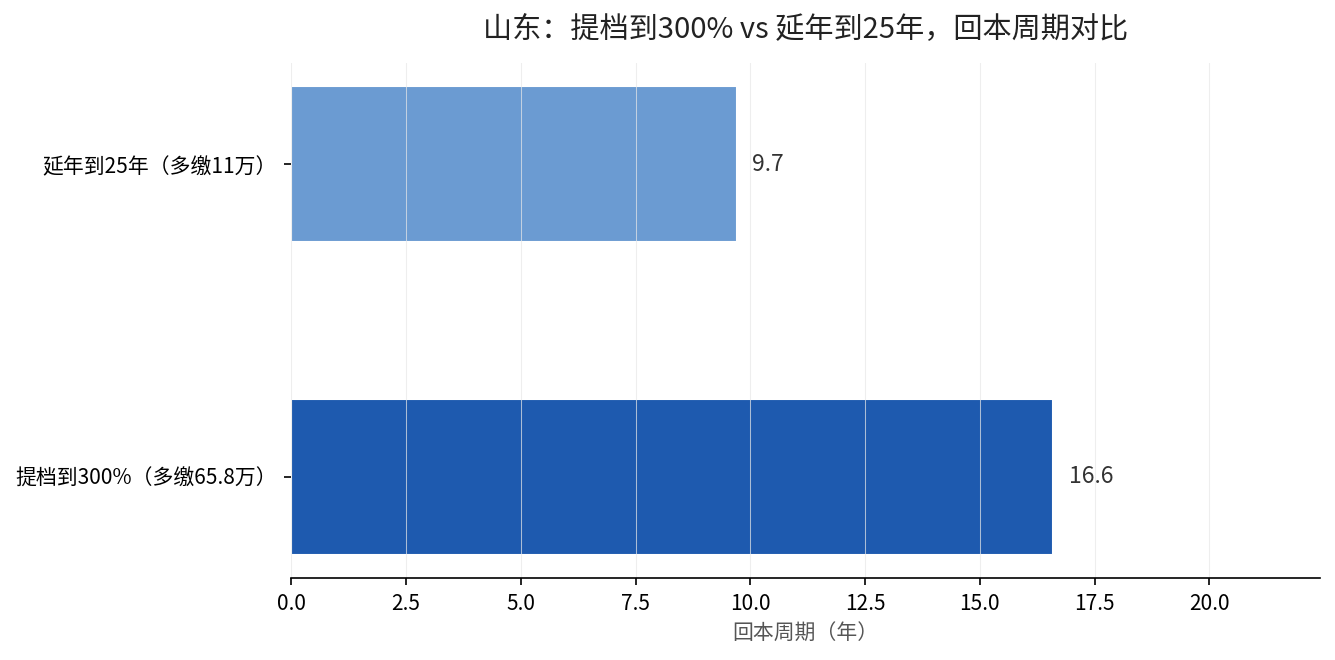
提档的诱惑在”每月多领”,可回本周期才是那把照妖镜。从60%档提到300%档,多缴65.85万,每月多领3305元,静态回本要658500÷3305≈199个月,折合16年半。60岁退休,76岁半才把多掏的钱领回来。
换个思路,不提档,把缴费年限从15年延到25年。按60%档继续缴10年,多掏914.6×12×10≈10.98万,也就11万。25年最低档退休金:基础养老金7831×0.8×25×1%=1566.2元,个人账户4573×8%×12×25÷139≈789.6元,合计约2356元。比15年的1413元每月多领943元,回本109800÷943≈116个月,折合9年半。
同样是多掏11万——提档到100%档,每月多领551元,回本199个月约16年半;延年到25年,每月多领943元,回本116个月约9年半。多掏一样的钱,一个回本16年半,一个回本9年半,差出整整7年。为什么?因为延年是在”堆年限”这条最硬的杠杆上加码,年限直接线性放大基础养老金;提档却在”缴费指数”这条被折半的杠杆上加码,每提一档,指数只贡献一半的增长率。
已经缴了15年的人,到底该怎么选
结论不是”提档一无是处”,而是先看自己处在哪个位置。如果离法定退休还有10年以上、手头现金流又紧,优先把年限续上,别急着提档——年限的价值远高于档位。如果临近退休、年限已经堆得很高,比如已经缴满25年以上,再想提高待遇,提档才成了有限的选择。
山东还有一层特殊:菏泽市企业退休计发基数是7506元,其他地区是7831元,两者差325元。跨地区流动的人,退休地落在哪,直接影响计发基数高低。缴之前先确认清楚自己的退休地,别等办退休才发现基数算低了。
三件事,看完就去做
第一件,打开电子社保卡,把”实际缴费月数”截图存档,先弄清自己到底缴了几年,离15年、20年、25年还差多少。第二件,用文中公式代入山东计发基数7831元,按你自己的缴费年限和档位,把基础养老金和个人账户两块各算一遍,心里先有个准数。第三件,现金流紧就优先续年限,现金流宽裕又临近退休再考虑提档,别再默认”提档最划算”。
差的从来不是每月那几百块这个数,是退休后二十年里,每一笔账单压过来时,手里有没有那份不慌的从容。年限是时间的复利,档位是当下的溢价,选对了,晚年的底气才真的攥在自己手里。