
作为北美精算师(FSA),我习惯把每一个财经新闻里的数字,放进一个30年期的现金流模型里重新算一遍。
2026年10月14日,中国10年期国债收益率降至1.66%(数据来源:中国外汇交易中心银行间市场报价)。很多人只看到”利率又降了”,但从精算角度看,它直接改写了一个关键变量——你养老钱的实际收益率。
一、问题:100万放30年,到底还能买回多少?
我们先把问题简化成一个费雪方程式(Fisher Equation):实际收益率 ≈ 名义利率 − 通胀率。
名义利率,是你能拿到的票面回报;通胀率,是物价上涨吃掉你购买力的速度。二者之差,才是财富真正增长的速度。
二、模型假设(精算假设,标注来源与时效)
- 假设1:无风险长期名义收益率——基准取 1.66%(中国10年期国债收益率,2026年10月14日银行间报价)。
- 假设2:长期通胀率——基准取 2.0%(精算假设,参照近年CPI中枢,属情景参数而非预测)。
- 假设3:持有期限——30年(典型”35岁开始为65岁退休储蓄”的跨度)。
- 假设4:本金——100万元,一次性投入。
在以上假设下,基准情景的实际收益率约为 1.66% − 2.0% = −0.33%,即实际收益率为负。
三、测算结果:三个情景,结论差一倍
| 情景 | 名义利率 | 通胀率 | 实际收益率(近似) | 30年后实际购买力 |
|---|---|---|---|---|
| 乐观 | 3.0% | 2.0% | +0.98% | 约134万元 |
| 基准 | 1.66% | 2.0% | −0.33% | 约90.5万元 |
| 悲观 | 1.0% | 2.5% | −1.46% | 约64.3万元 |
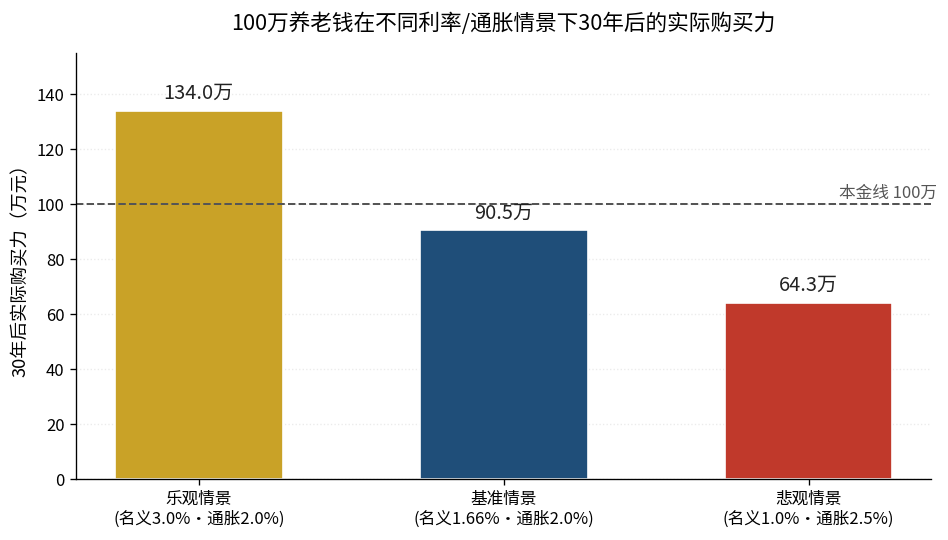
上图是用上述参数跑出来的30年复利结果,内部收益率(IRR)口径一致:
- 情景1(乐观):名义3.0%、通胀2.0%,实际收益率约 +0.98%,100万30年后实际购买力约 134万元。
- 情景2(基准):名义1.66%、通胀2.0%,实际收益率约 −0.33%,100万30年后实际购买力约 90.5万元。
- 情景3(悲观):名义1.0%、通胀2.5%,实际收益率约 −1.46%,100万30年后实际购买力约 64.3万元。
同样100万元,乐观与悲观情景之间的实际购买力差距超过一倍。这就是复利在30年时间尺度上的威力——方向对了越滚越大,方向错了越缩越小。
四、敏感性分析:哪个变量最要命?
在精算模型里,我们把关键变量单独拨动,看结论变化多少。用久期(Duration)的概念来说,30年期现金流的久期极长,对利率和通胀都非常敏感:
- 名义利率每下调0.5个百分点,30年后终值大约缩水13%左右;
- 通胀每抬升0.5个百分点,30年后实际购买力大约再缩水12%左右;
- 两者同时恶化时,缩水幅度是叠加而非简单相加。
这也是为什么我把”利率下行 + 通胀抬头”的组合,列为长期储蓄的头号精算风险。
五、国际参照:低利率不是中国独有
把视野放到国际:日本10年期国债收益率长期在0%~1%区间徘徊,早已进入”超低利率”常态;部分OECD国家在低利率环境下,居民养老金替代率持续承压。国际经验告诉我们:在低利率时代,单纯依赖无风险储蓄维持退休生活水平的难度会显著上升。
(数据说明:以上为定性国际参照,因各国税制与社保结构不同,不宜直接换算比较。)
六、策略建议:怎么把负实际收益率掰回来?
结论不能绝对化——我不能保证任何单一资产一定跑赢通胀。但在概率和配置层面,有几件事是可以做的:
- 拉长权益资产的久期暴露:用长期主义对抗短期波动,历史数据下权益资产的长期实际回报大概率高于无风险利率。
- 锁定当前仍高于市场均值的长期固定收益产品(如有),减少再投资风险。
- 把养老储蓄拆成两块:”确定给付”保底 + “增长账户”进攻。
- 定期做蒙特卡洛模拟,把”够不够花”从感觉变成概率数字。
七、核心结论
- 在基准假设下,100万养老钱30年后的实际购买力约为90.5万元——实际收益率转负,意味着”躺着存”在慢慢变穷。
- 乐观与悲观情景的终值差超过一倍,说明在当前利率环境下,配置结构比储蓄金额更重要。
- 利率与通胀是长期储蓄的双敏感变量,两者反向变动时伤害最大。
- 基于历史长期数据的粗略区间估计,在约90%置信度下,单纯依赖无风险储蓄跑赢长期通胀的概率并不高,建议尽早做资产配置的再平衡。
一句话:利率1.66%的时代,养老钱的问题不是”存多少”,而是”怎么配置、按什么久期配置”。