
同样存1.2万进个人养老金:抵税540元和抵税3600元,20年后差多少
小王月薪1万,老陈月薪3万,两个人今年都往个人养老金账户里存满1.2万元。到年底汇算清缴,小王的税退回来540元,老陈的退回来3600元。同一笔1.2万,同一个政策,为什么差了整整3060元?这3060元,就是你今天要搞清楚的算账题。
先看政策:1.2万的扣税额度,是全国统一的门槛
据《财政部 税务总局关于个人养老金有关个人所得税政策的公告》,自2024年1月1日起,在全国范围实施个人养老金递延纳税优惠政策:个人向个人养老金资金账户的缴费,按照12000元/年的限额标准,在综合所得中据实扣除。
注意这里是”据实扣除”,不是”发钱”。扣的是你的应纳税所得额,退多少税,取决于你本来适用哪一档税率。同一个月薪3万的人和一个刚过起征点的人,存进去的都是1.2万,但减下来的税天差地别。
拆解差距:不是存多少,是你落在哪一档
我们按现行个人所得税综合所得七级超额累进税率来算。假设小王和老陈都是独生子女、无其他专项附加扣除,全年综合所得分别对应10%档和25%档。
| 项目 | 小王(月薪1万) | 老陈(月薪3万) |
|---|---|---|
| 全年综合所得应纳税所得额 | 3.6万元 | 26.4万元 |
| 适用边际税率 | 10% | 25% |
| 存入个人养老金 | 1.2万元 | 1.2万元 |
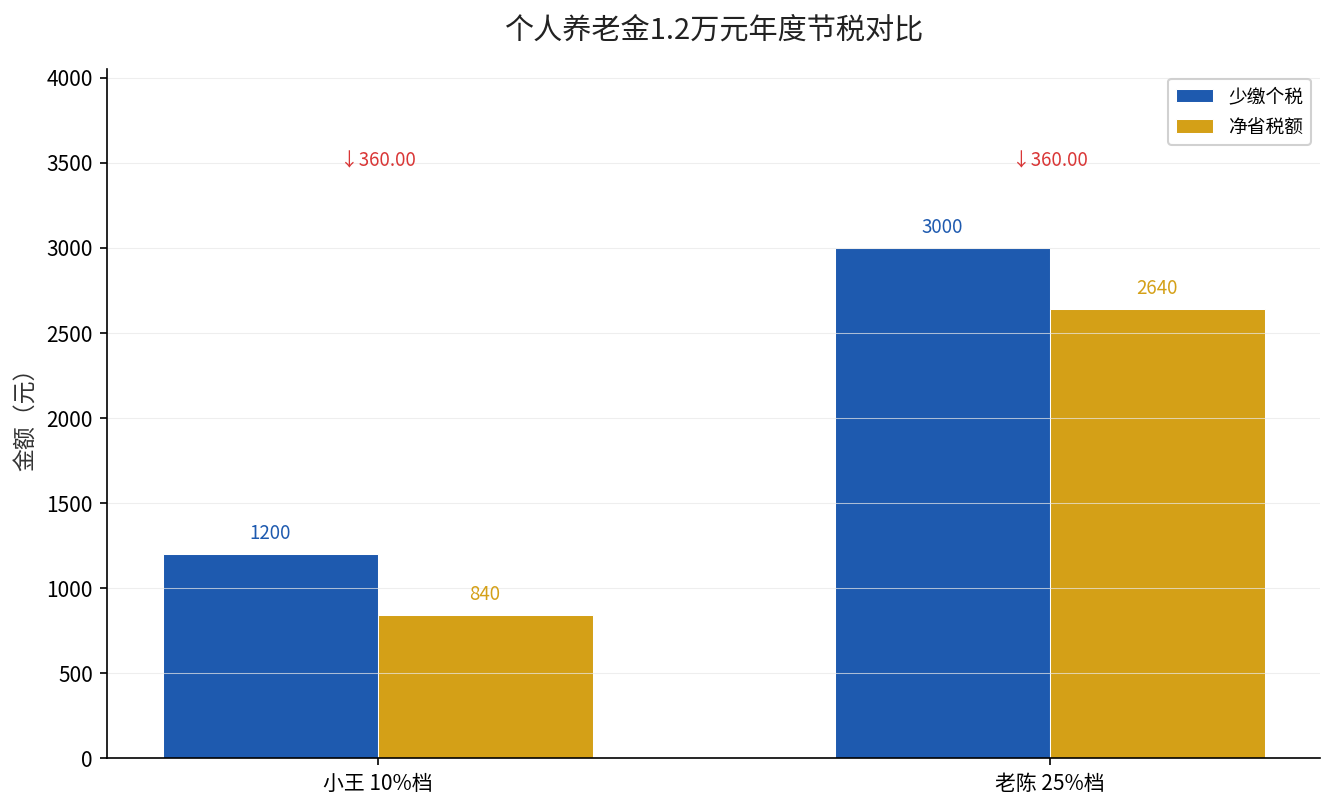
| 当年少缴个税 | 1200元 | 3000元 |
| 领取时按3%计税 | -360元 | -360元 |
| 净省税额 | 840元 | 2640元 |
看到关键了吗?存入环节都是1.2万,但小王只减掉1200元税,老陈减掉3000元。这是因为减的是”应纳税所得额”——对小陈来说,这1.2万本来是要按25%交税的,现在挪后交,中间就省下了25%这一档的税。而小王本来只按10%交,自然省得少。
再算上领取环节。根据规定,个人领取的个人养老金不并入综合所得,单独按照3%的税率计算缴纳个人所得税。也就是说,将来领出来的钱,统一按3%补一道税。1.2万对应360元。所以小王净省840元,老陈净省2640元。
20年后这笔账会变成什么样
个人养老金是”完全积累”制,钱进了账户就封闭运行到退休。假设两个人都按每年1.2万连续存20年,账户里的投资收益暂不征收个人所得税(政策原文如此),我们保守假设年化收益3%。
20年下来,两个人往账户里各投入24万元。加上3%的年化收益,账户规模大约是32.2万元。这时候差别就大了:小王这20年累计净省的税,是每年840元乘以20年,约1.68万元;老陈则是每年2640元乘以20年,约5.28万元。
换句话说,同样存24万,老陈光税这一块就比小王多拿回3.6万元。这3.6万不是投资收益,纯粹是税率档位带来的政策红利。
到底该怎么选:三类人对号入座
第一类,月收入3万以上、适用25%甚至更高档税率的人。你们是这项政策最大的受益者,1.2万存满,当年就能省下3000元到5400元。哪怕你完全不看好里面的投资产品,单纯为了抵税也值得开。
第二类,月收入1万左右、适用10%档的人。你们省得不多,净省840元,而且要锁定到退休。这时候就要看你的资金流动性需求——如果这1.2万本来就是闲钱,那顺手存了没坏处;如果手上本来就紧,为了840元锁20年,不太划算。
第三类,月收入不到5000元、本来就不用交个税的人。这项政策对你们几乎没有意义,存进去不减税,领出来还要按3%交一道。与其存个人养老金,不如先看看城乡居民基础养老金的提标。
我们之前算过2026年城乡居民基础养老金再涨20元,那笔钱是普惠的,不看收入档位。而个人养老金这笔账,是典型的”收入越高越划算”。
延伸阅读:储蓄国债纳入个人养老金货架,讲的是账户里买到什么更稳。
算完这笔账你就懂了
1.2万的额度是人人都有的,但抵税的力度是按你的税率档位分层的。这不是一项普惠政策,而是一项”高收入者受益更多”的税收优惠。你在存之前,先算清自己落在哪一档,再决定值不值得锁定这笔钱。
想知道自己今年存1.2万能省多少税?把你的全年综合所得收入发我,我帮你套一遍税率档位算清楚。数据来源:财政部、税务总局《关于个人养老金有关个人所得税政策的公告》(2024年12月12日);人力资源社会保障部、财政部、国家税务总局、金融监管总局、中国证监会《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号)。