
个人养老金产品扩容到852款,储蓄国债也进来了:你的1.2万该往哪儿放?
一个信号,先给你点出来:2026年6月起,储蓄国债(电子式)正式被纳入个人养老金产品范围。这是继储蓄、理财、保险、基金四类之后,个人养老金货架上新添的第五类产品。财政部、人民银行联合发布的《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》,把这件事定了下来。
截至6月10日,国家社会保险公共服务平台显示,在售的个人养老金产品总数已经到852款。其中养老基金320款、储蓄产品281款、专属养老保险210款、养老理财39款,外加刚刚入池的2款储蓄国债。货架是真满了,但真正要算清楚的是:多出来的国债,跟你那张1.2万的缴费上限,到底是什么关系。
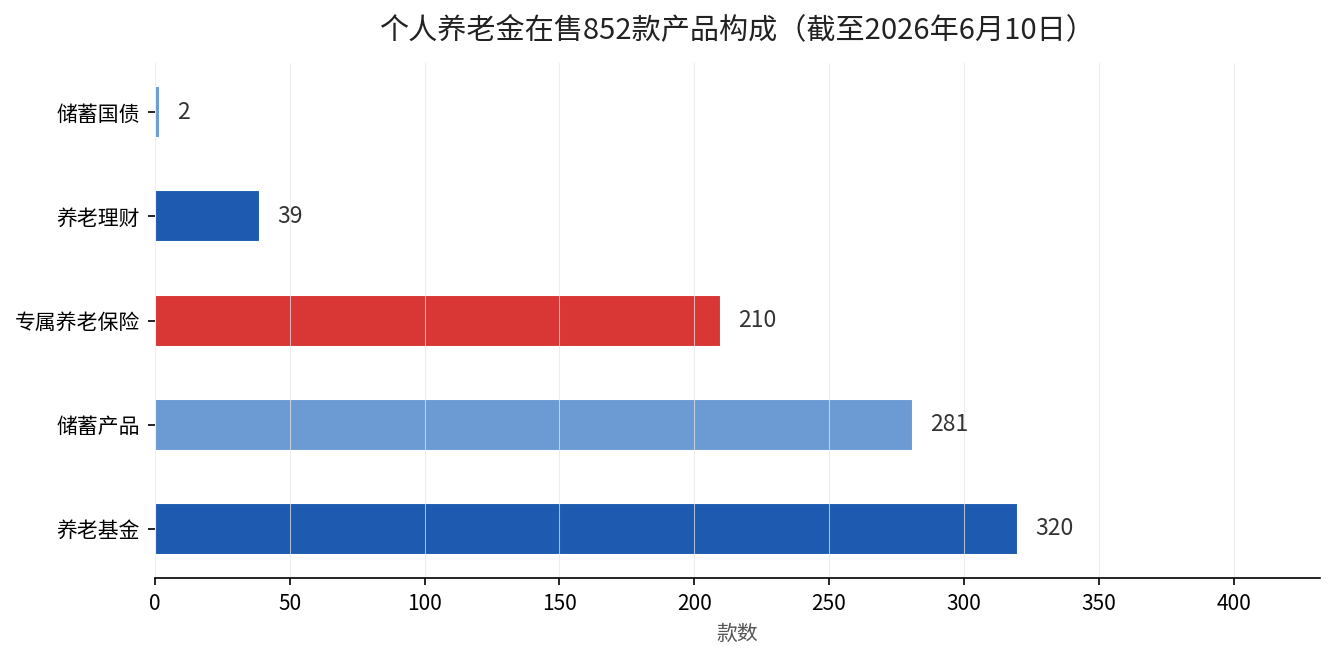
从这五类产品的数量分布能看出一个趋势:低风险的储蓄类产品占了将近三分之一,说明大家图的是”稳”。但”稳”的另一面,是收益被利率一路压着走。这时候国债进来,意义就不一样了。
一个信号:无风险利率在往下走,国债成了”压舱”选项
2026年第三期储蓄国债(电子式)期限3年,票面年利率1.63%;第四期期限5年,票面年利率1.7%。这两个数单看不显眼,但拿去和个人养老金专属存款比,就有点意思了——分别高出8个和10个基点。
别小看这几个基点。在利率下行的大背景里,国债由国家信用兜底,安全和存款同档,收益却守得更高一点点。对只想”锁住本金、吃点利息”的人来说,它补齐了个人养老金产品里高信用等级的一个空白。之前我们算过一笔账,同样每年存12000元,放定存、国债还是专属养老险,30年后能差出14万,国债入池等于给”求稳派”多了一个更靠得住的选择。
影响一(短期):货架扩到五类,选择门槛在降低
国债入池的直接效果,是让”不知道怎么选”的人多了一个最不用动脑的选项。工商银行、建设银行、中信银行等十多家银行,已经在自己App的个人养老金专区开通了国债购买渠道。100元就能起购,操作跟在柜面买国债差不多。
对账户里趴着现金、还没想好投什么的人来说,这一步等于把”资金闲置”的问题顺手解决了:与其让钱在账户里躺着,不如先放进国债里,等想明白了再调。
影响二(中期):产品供给多了,但要防”看着像、其实不一样”
货架一扩容,一个老问题会重新冒出来:同类产品之间差别很小,容易挑花眼。基金有320款,储蓄有281款,保险有210款,单看数量,谁都能看晕。
这时候的分辨方法,不是比收益率谁高,而是先问清楚自己这笔钱什么时候要用、能承受多大波动。国债适合”保本优先”,基金适合”长期博收益”,两者定位完全不同,别混在一起比。你可以翻一下眼前这321只个人养老金基金的成绩单,把”风险”和”收益”分开看,才不会把国债和基金当成一回事。
影响三(长期):国债入池,等于给养老钱上了一道”信用锚”
个人养老金是典型的长期资金,钱要锁到退休才能领。招联首席经济学家董希淼就指出,把个人养老金引入国债市场,既给投资者补了高信用等级的选项,也为国债市场带来稳定的长期资金。
对你个人来说,长期影响更实在:你的养老账户里可以放一笔由国家信用托底、到期还本付息的资产。这笔钱不追求高收益,但胜在不折腾、睡得着。对于临近退休、资金求稳的人群,这道”信用锚”的价值,比多赚一两个百分点更重要。这也就是为什么哪怕30年期国债收益率只剩2.1%,它依然是养老资产里不可替代的一块底盘。
现在该做什么?分三种人给你说
如果你还没开户:先开通个人养老金资金账户,每年最高可缴12000元,缴的时候就能抵税,账户里资金可用于国债、基金、理财、存款、保险五类。
如果你开了户但还没缴:别让账户空转。哪怕只缴一部分,先把节税的红利拿到手,再把钱放进国债或存款这类”躺赢”选项里,比闲置强。
如果你已经缴了但都堆在活期或存款:可以瞄一眼手里的期限结构,留一部分短期的,再配一部分国债或锁定更长期限的低风险产品,让养老钱真正”慢下来、稳下来”。
说穿了就一句:国债入池不是让你追收益,而是让”求稳”这条路更好走了。想知道自己该配多少国债、多少基金,在评论区留下你的年龄和退休目标,我帮你拆一拆这1.2万该怎么切。
来源:财政部、中国人民银行《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》(2025年11月发布);人力资源社会保障部等五部门《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号);新华网《储蓄国债入池 个人养老金产品再扩容》(2026-06-11,援引国家社会保险公共服务平台数据)。