
职业年金和养老金是一回事?这5个常见误区你可能全踩了
问到职业年金,很多人第一反应是”这不是给公务员退休金换个名字吗”。还有人说”退休了能一把全取出来,多爽”。
这些说法,没有一个说对的。职业年金确实和”退休多拿钱”有关,但它的规则和你以为的,差得不是一点半点。
误区一:职业年金就是退休金,领了它养老金就少了
这是最常见的误会。职业年金是补充养老保险,和基本养老金是两笔独立、叠加的钱,不是”二选一”。
依据国务院办公厅印发的《机关事业单位职业年金办法》(国办发〔2015〕18号,2015年3月发布,自2014年10月1日起实施),职业年金是机关事业单位及其工作人员在参加基本养老保险的基础上,另外建立的补充制度。
翻译成人话:你退休后,基本养老金照领,职业年金在基础上再加一笔,互不抵扣。领了职业年金,不会导致养老金变少。
误区二:退休时账户里的钱能一次性全取出来
不少人幻想着退休那天账户余额一次性到账,几十万到手。现实是:职业年金的领取方式有限定,不能随便一次性提现。
办法规定,退休后由本人选择按月领取待遇,按本人退休时对应的计发月数计发职业年金月待遇标准,发完为止。另一条路是一次性用来购买商业养老保险产品,按保险契约领待遇。
计发月数是固定的,跟退休年龄走:60岁退休对应139个月,55岁对应170个月,50岁对应195个月。
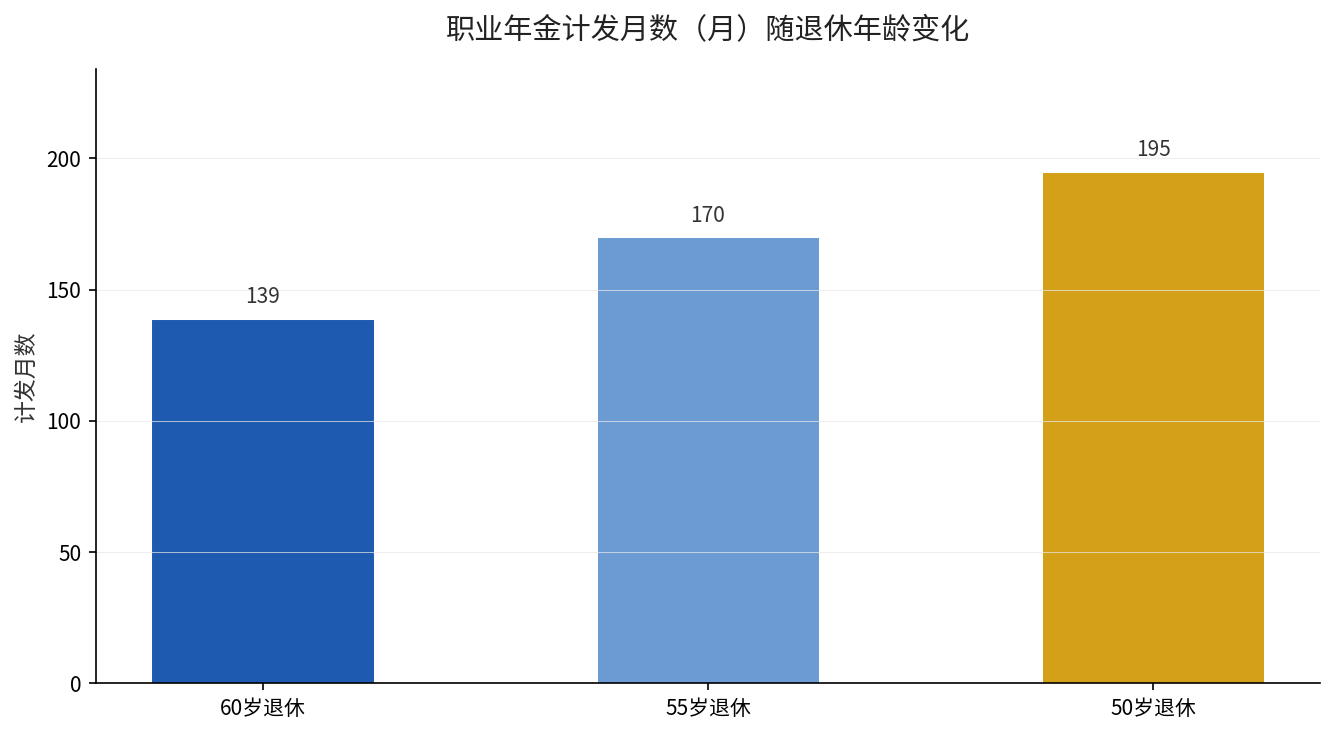
退休越早,计发月数越大,同样的账户余额摊到每个月就越少;反之退休越晚,每月能领的就越多。
只有三种特殊情形能”一次性”处理:出国(境)定居可以一次性支付给本人;在职期间死亡的,账户余额可以继承;按月领取模式下,账户余额同样有继承权。
误区三:职业年金是白领的,不用自己掏钱
职业年金确实有单位出大头,但不是全免费。依据办法第四条,费用由单位和个人共同承担,单位缴本单位工资总额的8%,个人再缴本人缴费工资的4%,由单位代扣。
换句话说,你工资单上那个4%,就是你自己掏的那份。只是它进了你个人名下的账户,连本带利最终还是你的,还叠加了单位那8%和投资收益。
这也是职业年金和企业年金的核心区别之一:职业年金是制度性安排,单位缴费比例固定;企业年金的单位缴费比例是协商确定、有上限。关于职业年金的整体规模,我们之前排过一张榜单,可以看看:三大养老补充支柱规模排行
误区四:换工作、离开体制内,职业年金就作废了
很多人担心从机关事业单位跳槽后,之前缴的职业年金白缴。事实是账户能跟着走。
办法第八条明确,工作人员变动工作单位时,职业年金个人账户资金可以随同转移。新就业单位已建立职业年金或企业年金的,原账户资金随同转入;新单位没有建立的,原账户由原管理机构继续管理运营,钱不会凭空消失。
升学、参军、失业期间,账户同样由原机构继续管理,不会作废。
误区五:职业年金取出来不交税
这条最容易被忽略。职业年金在缴费、投资环节暂不缴个税,但领取环节是要征税的。
依据财政部、人社部、国家税务总局《关于企业年金 职业年金个人所得税有关问题的通知》(财税〔2013〕103号),达到退休年龄后按月领取的年金,全额按照”工资、薪金所得”项目适用的税率,计征个人所得税。
也就是说,职业年金不是免税收入,只是把税递延到了领取阶段。按月领的那笔钱,会并入当月工资薪金计税。
五个误区,一句话给你答案
职业年金是叠加在基本养老金之上的第二笔钱,个人掏4%就能撬动单位8%和投资收益,退休后按月领、发完为止,账户可转移可继承;它不是养老金、不能随便一次性全取、也并非免税。
想确认自己的职业年金账户攒了多少、将来每月大致能领多少,打开当地人社掌上服务(如支付宝”豫事办”、上海人社APP等),搜”职业年金个人账户”就能查。
现在拿起手机查一下你的账户余额,再对照退休年龄和计发月数算一笔,评论区告诉我你算出来的每月能领多少。