
河南的老周今年47岁,做个体生意,社保一直是灵活就业身份自己缴。前几天他刷到一条消息:2026年的社保缴费基数又上调了。他盯着”缴费基数6520元”这几个字发愣,心里盘算的只有一件事——自己到底该按最低档60%缴,还是咬咬牙按300%顶格缴?同样的15年,退休后每月领的钱,会不会差出一个量级?
先看明白2026年的三个核心数字
2026年10月10日,河南省人力资源和社会保障厅、省医保局、省财政厅、国家税务总局河南省税务局四部门联合发布《关于公布2026年度社会保险缴费基数上下限标准的通知》。这是官方文件,不是小道消息。
这份通知的核心就三个数:全省社保缴费基数定为6520元,下限3912元(也就是60%),上限19560元(也就是300%),从2026年7月1日起正式执行。相较上一年度,缴费基数涨了135元,下限随之增加81元,上限增加405元。
对灵活就业的人来说,这三个数直接换算成每月要掏的钱。老周每月按20%的比例缴费,其中8%进自己的个人账户,12%进统筹。我们把他三档的月缴费都算出来,一目了然。
三档月缴费,一步算清
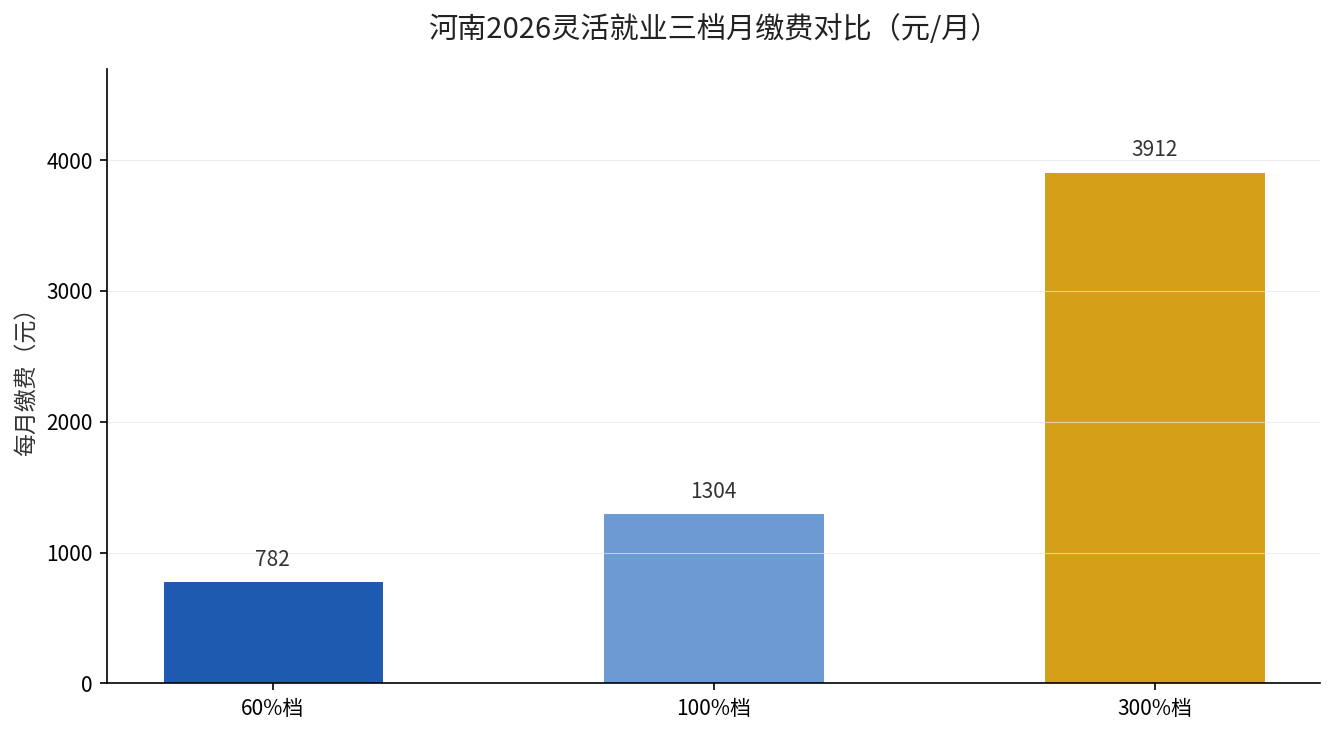
按60%档,缴费基数是3912元,乘以20%,每月缴782元。按100%档,基数是6520元,每月缴1304元。按300%档顶格,基数是19560元,每月缴3912元。60%档和300%档之间,每月缴费差了3130元,一年就是37555元。
这37555元不是小数目,对很多普通家庭来说,顶得上大半年的房贷月供。所以”该按哪档缴”从来不是一个只看未来的问题,而是先看当下这3000多块钱能不能扛住。
同样缴满15年,退休差多少
光看缴费还没意义,得看退休时能领回多少。我们先只算个人账户这一部分(8%)的积累。按60%档,每月3912×8%约313元进个人账户,15年累计约56333元。
按300%档,每月19560×8%约1565元进账户,15年累计约281664元。退休后个人账户养老金按”累计÷139个月”的方式计发,60%档每月领约405元,300%档每月领约2026元。
仅个人账户这一项,两者每月就差了1621元,一年约19452元。再叠加基础养老金(由统筹部分按缴费指数计发),顶格缴费的计发指数更高,退休综合待遇的差距还会进一步拉开。
| 缴费档次 | 缴费基数(元) | 灵活就业月缴(元) | 个人账户月领(缴15年,元) |
|---|---|---|---|
| 60%档 | 3912 | 782 | 405 |
| 100%档 | 6520 | 1304 | 约675 |
| 300%档 | 19560 | 3912 | 2026 |
上表是个人账户的清晰对照。可以看到,缴费档次每上一个台阶,每月多掏的钱和退休后多领的钱,基本是同步放大的。
不同的人,答案不一样
如果你收入稳定、手头宽裕、离退休还早,按100%甚至更高档缴费更划算。原因在于,个人账户逐年复利滚存,统筹部分的计发指数也更高,长期来看高缴费的回报率并不低。
但如果你眼下现金流紧张,或者收入波动大,我的建议恰恰相反:先保住连续缴费、把15年的最低年限稳稳凑够,再谈档次。因为断缴的代价远大于低档缴费——缴费年限一旦断,退休时间可能跟着后延。
真正的决策逻辑只有一条:缴得多,退休领得肯定多;但绝不能为了顶格缴费,把当下每个月的日子压垮。
这笔账,你该这样落地
回到老周身上。他47岁,还有13年才到60岁退休,收入不算稳定。我给的建议是:先按60%档稳稳缴,把连续缴费年限保住;等生意好起来,再把档次往上调。缴费档次可以中途调整,不是一次定终身,每年申报基数时都能重新选。
各省缴费基数每年都在调,像江西2026年的缴费基数也定在了6649元。想横向对比自己省的基数高不高,可以看看江西2026社保缴费基数6649元这笔账是怎么算的。
你现在缴的是哪一档?想知道按你的档位、你的年限,退休后每月大概能领多少,留言”养老金”三个字,我帮你把这笔账算清楚。
个人账户养老金除以139个月的计发办法,是人社部在全国统一执行的个人账户养老金计发标准,各省都遵循这一口径。
来源:河南省人力资源和社会保障厅、河南省医疗保障局、河南省财政厅、国家税务总局河南省税务局《关于公布2026年度社会保险缴费基数上下限标准的通知》(2026年10月10日发布)