
个人养老金5类投资产品数量排行:保险以551只登顶,最稳的储蓄国债才刚进场只有2只
打开个人养老金账户,面对五类产品,多数人第一反应是懵:保险、基金、储蓄、理财,现在又多了个国债,到底哪个多、哪个稳、该往哪放?
先给你一张真实的名录:截至2026年9月8日,个人养老金专属产品里,商业养老保险有551只,公募基金323只,储蓄存款281只,银行理财39只,而储蓄国债只有2只。
数据来源可查——国家社会保险公共服务平台的「个人养老金产品目录」动态更新,这是官方唯一权威口径。今天就把这五类产品排个名,说清高低,再告诉你该怎么选。
五类产品数量榜单:保险第一,国债垫底
| 产品类别 | 数量(只) | 发行/管理主体 | 风险特征 |
|---|---|---|---|
| 商业养老保险 | 551 | 保险公司 | 保本为主,收益锁定 |
| 公募基金 | 323 | 基金公司 | 波动较大,分层多 |
| 储蓄存款 | 281 | 商业银行 | 保本保息,利率低 |
| 银行理财 | 39 | 理财公司 | 中低风险,不保本 |
| 储蓄国债 | 2 | 财政部、人民银行 | 国家信用,零风险 |
一眼看过去,保险产品一家独大,国债则刚刚起步——因为储蓄国债是在2026年6月10日才正式被纳入个人养老金产品池,目前只有第三期(3年期)和第四期(5年期)两款在售。
这份名录制定的依据,是财政部、中国人民银行2025年11月联合发布的《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》。通知明确,开办机构自2026年6月起,为在该机构开立个人养老金资金账户的投资者提供购买储蓄国债的服务。
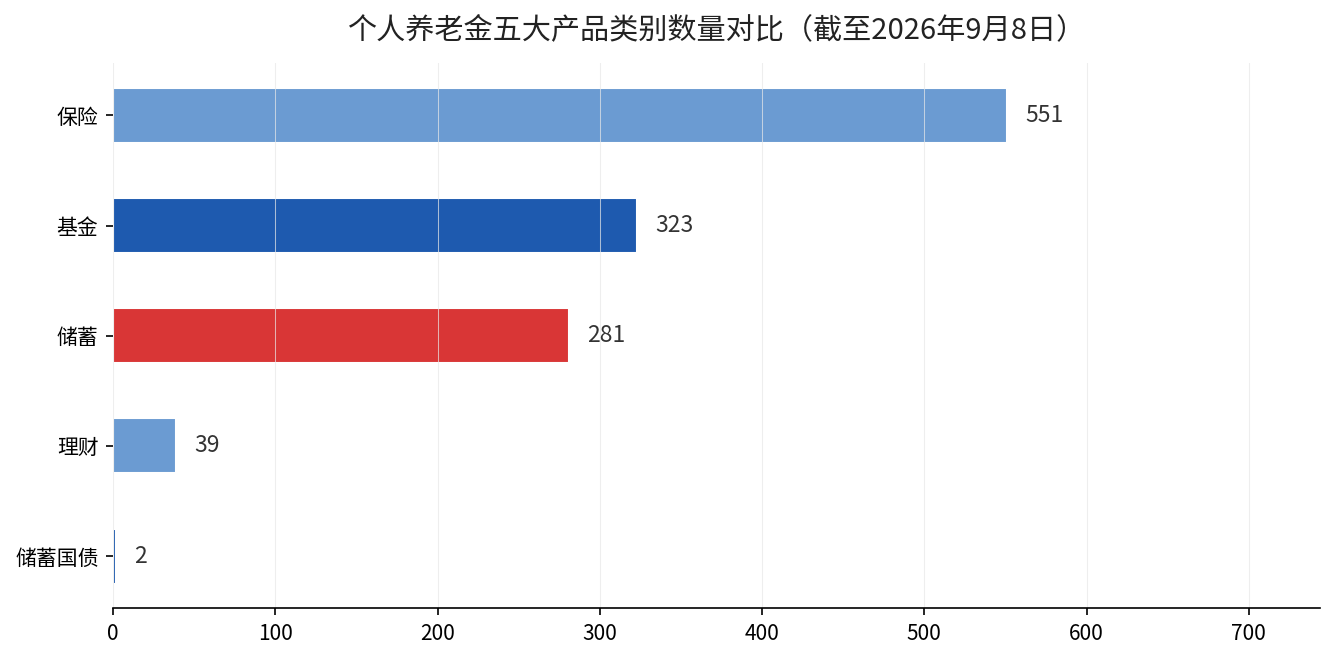
这张图把差距摊开了:保险551只断崖领先,是基金的近两倍、国债的275倍。数量多意味着选择多,但并不等于收益高或者适合你。
保险为什么能排到第一?
商业养老保险在个人养老金里数量最多,核心原因有两个:一是它保本,二是它能锁定长期收益。
按照国家社会保险公共服务平台的产品目录,这些专属商业养老保险多为「固定收益+浮动分红」结构,符合养老钱「安全第一、稳字当头」的定位。对保守型的人来说,这是最省心的选项。
但保险也有短板:流动性差,中途退保损失大,前几年现金价值可能连本金都回不来。所以它适合「确定几十年后要用」的人,不适合随时可能动钱的场景。
基金323只:高收益,但你要扛得住波动
基金是五类里数量第二多、也是波动最大的品类。证监会官方公布的《个人养老金基金名录》显示,截至2026年6月30日,纳入名录的基金达到321只,涉及69家基金公司。
这些基金里,养老目标日期型、养老目标风险型FOF占比超过六成,指数基金(沪深300、中证A500、科创创业等)占比超过三成,形成了一条从保守到激进的多元风险梯度。
选基金的逻辑很简单:离退休越久,越能承受波动,就可以多配权益类。
储蓄281只 vs 理财39只:稳,但稳得有点「冷」
储蓄存款有281只,是所有品类里最接近「零波动」的。但它的利率也在往下走,专属存款利率普遍在1.5%上下,跑不赢很多人的通胀预期。
理财只有39只,数量最少。根据理财行业平台数据,全市场存续的个人养老金理财产品共39只,由工银理财、农银理财、中银理财等6家理财公司发行,产品以中低风险固定收益类为主。
理财的尴尬在于「上有顶、下不保底」:收益比存款高一点,但又不保本,对追求确定性的养老钱来说,位置有点模糊。
国债只有2只,为什么反而值得看?
国债数量垫底,是因为它2026年6月才刚进场。但论信用等级,它是五类里最高的一档——财政部、人民银行发行,国家信用背书。
根据新华网、中国证券报2026年6月11日的报道,首批纳入的第三期储蓄国债期限3年、票面年利率1.63%;第四期期限5年、票面年利率1.7%,分别比同期限个人养老金专属存款利率高出8个基点和10个基点。
也就是说,同样是「稳」的选项,国债比存款略高一点点,还多了国家信用。对临近退休、极度厌恶风险的人来说,这是填补拼图的关键一环。
说穿了就一句:别只盯数量,要盯「你退休时它还在不在」
五类产品排完名,结论不是「保险最多就买保险」。真正该看的是三件事:这笔钱什么时候用、你能承受多大波动、你信不信得过这个机构。
距离退休超过10年,可以多往基金里放,用时间换空间;距离退休5到10年,保险和理财更合适;距离退休不足5年,存款加国债,把本金和利息攥死在手里。
想知道你的年龄和收入对应个人养老金该配哪几类产品、各占多少比例?把你的退休年龄和年收入留言,我来帮你算一笔。