
养老目标日期基金「下滑曲线」信号已现:目标2055基金上半年涨超5成,你的退休钱该怎么跟着它走
养老基金里有一个常被忽略的信号:同样是个人养老金里的公募基金,目标日期型基金正在悄悄跑赢——尤其是目标日期越远的那批。
截至2026年9月末,易方达养老目标日期2055五年持有Y份额,上半年涨幅在51%到54%之间,是目标日期型FOF里表现最猛的一档。这背后不是运气,而是一条写了20年的「下滑曲线」规则在起作用。
今天就把这条曲线讲透,再告诉你在职的和临近退休的,分别该往哪个目标日期放。
一个信号:目标日期越远,上半年涨得越凶
先看一组官方可查的实数。证监会公布的《个人养老金基金名录》显示,截至2026年6月30日,个人养老金基金共321只,其中Y份额规模合计284.92亿元,比2025年末的185.44亿元增加了99.48亿元,增幅约54%。
规模翻倍的同时,收益也在分化。据公开数据,2026年上半年,个人养老金Y份额基金平均收益率约10.45%。其中,目标日期最远的2055档位基金表现最突出,半年涨幅超过5成。
拉长到三年维度看,截至2026年9月2日,鹏华养老2045三年Y、广发养老2050五年持有Y的近三年收益率超过40%,华夏养老2050五年Y、嘉实养老2040五年Y也在30%以上。
规律一目了然:目标日期越远,权益仓位越高,短期涨得越多;目标日期越近,仓位降得越低,越保守。
影响一(短期):越年轻,越该敢配权益
目标日期基金的核心,是自动执行一条「下滑曲线」:基金经理会随着目标日期临近,逐步降低股票等权益类资产的比例,把钱挪到债券、现金等低波动资产上。
拿南方养老目标日期2045三年持有混合FOF的招募说明书举例,它的权益类资产比例是分段设定的:从成立到2033年底,权益仓位在35%到60%之间;2034到2037年降到25%到50%;2038到2041年是15%到40%;2042到2045年进一步压到5%到30%;2046年起,权益上限只有30%。
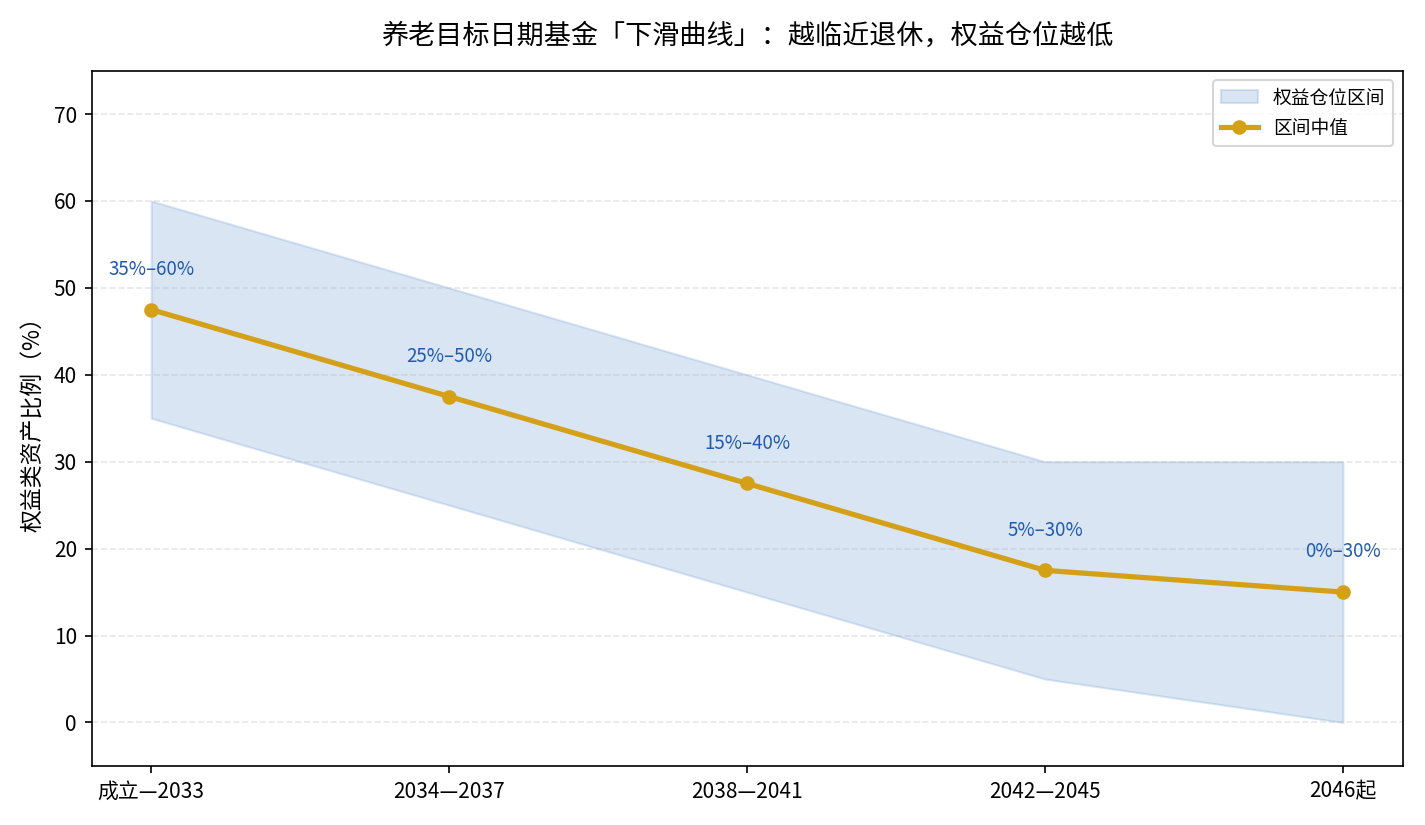
从这张图能清楚看到,曲线是从「敢于进攻」一路滑向「守住本金」的。年轻时权益仓位拉到60%,才有资本去搏那50%以上的阶段涨幅;临近退休只剩一两个点的股票,图的是睡个安稳觉。
影响二(中期):别自己乱调,曲线替你降风险
很多人买基金亏钱,不是选错基金,而是该减仓的时候舍不得、该加仓的时候不敢动。目标日期基金把这套动作交给规则,省去了「什么时候该降风险」的纠结。
这条曲线的中期价值在于纪律性:它不会因为某一年市场大涨就盲目追高,也不会因为一轮下跌就恐慌割肉。仓位调整是被写进基金合同的,几十年的节奏提前定好。
影响三(长期):选对目标日期,比选对基金更重要
目标日期基金不是「哪个涨买哪个」,而是「你哪年退休,就买对应哪年的」。80后、90后如果离退休还有20年以上,选2045、2050甚至2055的目标日期基金,能吃到更长的权益红利期。
反过来,如果已经55岁、还有5年就退,偏要买2055的目标日期基金,那等于把养老本金扔进高波动里赌一把,方向就错了。
一句话:目标日期这东西,跟你的退休年份对齐,而不是跟市场热点对齐。
现在该做什么?分三类人对号入座
第一类,35岁以下、刚参加个人养老金的人:优先选目标日期在2050年以后的基金,把权益仓位交给曲线去拉高,用20年以上的时间换空间。
第二类,40到50岁、已经缴了几年的人:目标日期2040到2050之间的产品更合适,让曲线在你还扛得住波动的时候适度进攻,临近退休自动收手。
第三类,55岁以上、临近退休的人:别再往远目标日期的权益基金里冲了,配存款、储蓄国债这类稳的品类,保住本金才是硬道理。
你今年多大、计划哪一年退休?把你的出生年份和期望退休年龄留言,我帮你对号算出该选哪个目标日期档位的养老基金。