
养老金最低缴费年限从15年涨到20年:2030年起每年加6个月,你赶上了哪一档?
很多人对延迟退休的第一反应,是”我到底要晚多久退”。其实还有一条被忽略的硬杠杠:按月领养老金的最低缴费年限,也要从15年一步步涨到20年。
这条变化和退休年龄一起,都写进了《全国人民代表大会常务委员会关于实施渐进式延迟法定退休年龄的决定》。文件由十四届全国人大常委会第十一次会议于2024年9月13日表决通过,自2025年1月1日起施行(来源:全国人大常委会《关于实施渐进式延迟法定退休年龄的决定》,2024年9月13日通过)。不搞突然袭击,但节奏早就排好了。
政策核心:三句话讲清这条新规
第一,最低缴费年限不是马上变,而是从2030年才开始动。2025年到2029年退休的人,最低缴费年限仍然是15年,一点都不变。这就是人社部说的”5年缓冲期”,专门给临近退休的人留退路。
第二,涨的方式是”小步快走”。从2030年1月1日起,最低缴费年限每年提高6个月,不是一步到位。这样每年只多要求半年,压力摊薄到整整10年的时间轴上,让还没缴够的人有时间提前安排。
第三,最终定格在20年。到2039年,最低缴费年限才正式变成20年。也就是说,”20年”这个数字要等到2039年才会真正落地,中间每一档都是实打实的门槛。这三句话,人社部副部长李忠在9月13日的新闻发布会上原话讲得很清楚(来源:全国人大常委会办公厅新闻发布会,人社部副部长李忠答记者问,2024年9月13日)。
对谁影响最大?分成三类人对号入座
第一类是2029年底前就能退休的人。你赶上了缓冲期,最低缴费年限还是15年,基本不受这条新规影响。按原计划走就行,完全不用慌。
第二类是2030年到2038年之间退休的人。你处在渐进爬坡期,需要的年限逐年在加。比如2030年退休要缴满15年6个月,2035年退休就要缴满18年,每一档都比上一年多半年。
第三类是2039年以后退休的年轻劳动者。你的标准就是20年。看着远,其实是从现在开始规划最划算的一批人——时间站在你这边,越早补缴,单位缴费积累越厚。
年度进度表:你退休那一年要缴满几年
下面的表就是官方附件”提高最低缴费年限情况表”的完整节奏,每个年份对应一个明确的年限数字,一眼能对上你自己的退休年份(来源:《决定》附件”提高最低缴费年限情况表”)。
| 退休年份 | 最低缴费年限 |
|---|---|
| 2025—2029年 | 15年 |
| 2030年 | 15年+6个月 |
| 2031年 | 16年 |
| 2032年 | 16年+6个月 |
| 2033年 | 17年 |
| 2034年 | 17年+6个月 |
| 2035年 | 18年 |
| 2036年 | 18年+6个月 |
| 2037年 | 19年 |
| 2038年 | 19年+6个月 |
| 2039年及以后 | 20年 |
看清楚这张表,你就有了主心骨:自己哪年退,就卡哪一档的年限,别拿”15年”和”20年”两头去套,中间每一档都是实实在在的门槛。
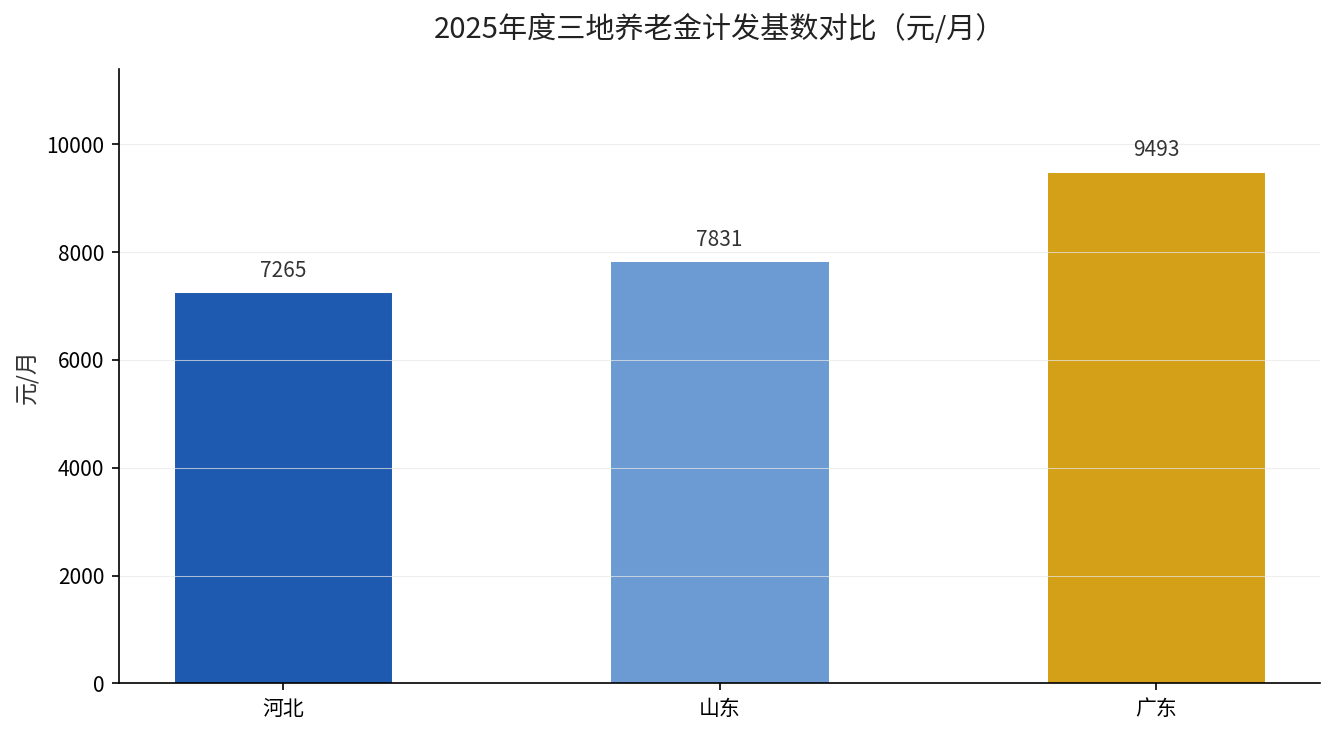
这条年限的爬升,和法定退休年龄的延迟是绑在一起的。我们之前专门算过延迟退休后养老金计发基数的补发问题,可以点这里看2026年七省计发基数谁该补、谁没得补。
差半年怎么办?两条补缴通道已经留好
如果到了法定退休年龄,缴费年限还差一点,也不用慌张。新规原文写得清楚:可以按规定通过延长缴费,或者一次性缴费,来补足最低年限,然后再按月领养老金。
延长缴费就是继续按月缴,直到补够为止;一次性缴费则是把缺口一次补齐。两条路都合法,选哪条要看你的经济条件和身体状态。按月延长压力小但周期长,一次性补缴省事但一次要掏出上万块。
这里要提醒一句:补缴不是”想补就能往前往后补”,而是有明确的政策边界。我们在另一篇里详细拆过养老金补缴一次要花多少、几年能回本,可以点这里看补缴那笔账。
现在你该盯紧的事
与其算”晚几年退”,不如先算”我缴了几年”。打开电子社保卡,看看自己的累计缴费月份,再对着上面那张表对号入座,就知道自己离门槛还差多远。
如果你的累计缴费年限离对应档位还有差距,越早补越便宜——因为以后每年都在往上加半年。把你的实际缴费月数留言告诉我,我帮你对应到具体年份、算清到底还差多少个月。