
个人养老金产品扩容至1245只,储蓄国债正式纳入,你的养老金钱袋子多了哪些选择?
如果你研究过自己的个人养老金账户,可能会发现”货架”上的产品,最近两年长得飞快。从36个城市试点时的几百只,到现在四位数的规模,一夜之间选择多了,反而让人有点发懵。
这笔钱到底能买什么、该不该趁产品扩容往前冲,才是今天要聊清楚的事。先摆一个官方数字:按国家社会保险公共服务平台的数据,截至2025年11月,纳入个人养老金产品目录的产品总数已经达到1245只。
一个信号:你的养老金钱袋子,正在被重新装满
1245只这个数字,不是突然冒出来的。往回看,2022年11月个人养老金制度刚在36个城市落地时,能买的产品不过几百只;到2023年初,深圳市社保局转引人社部口径时,专项产品是762款。三年时间,产品数量翻了近一倍。
人社部的数据更能说明参与度:截至2024年11月末,全国已有7279万人开通个人养老金账户。这个口径来自新华社2025年1月的报道,是人社部官方发布的最新权威数字。
更关键的动作发生在产品结构上。2025年12月,财政部、人民银行联合发布《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》,把储蓄国债(电子式)正式请进了个人养老金的货架。这是四类基础产品之外,第一次有”国债”这个新品种进来。
影响一(短期):四类变五类,最保守的人也有得选
在这之前,个人养老金账户里的钱,只能投向四大类——储蓄、理财、保险、基金。储蓄国债进来后,等于给极度厌恶风险的你,多了一条几乎零波动的路子。
按国家社会保险公共服务平台截至2025年11月23日的数据,1245只产品里,四大类是这样分布的:储蓄类466只最多,保险类437只紧随其后,基金类305只,理财类37只。一眼就能看出,主打的就是”稳”字,而非”搏”字。五类产品各自的底细,可以看我们之前整理的个人养老金5类投资产品数量排行。
影响二(中期):基金这条赛道,正在从”叫好”走向”叫座”
真正增长最快的,是基金。按Wind数据,个人养老金基金Y份额的合计规模,从2022年末的20.05亿元,一路涨到2025年三季度末的151.11亿元,三年翻了7倍多。这个增速,在四类产品里是最猛的。
下面这张图,把这条曲线画了出来:
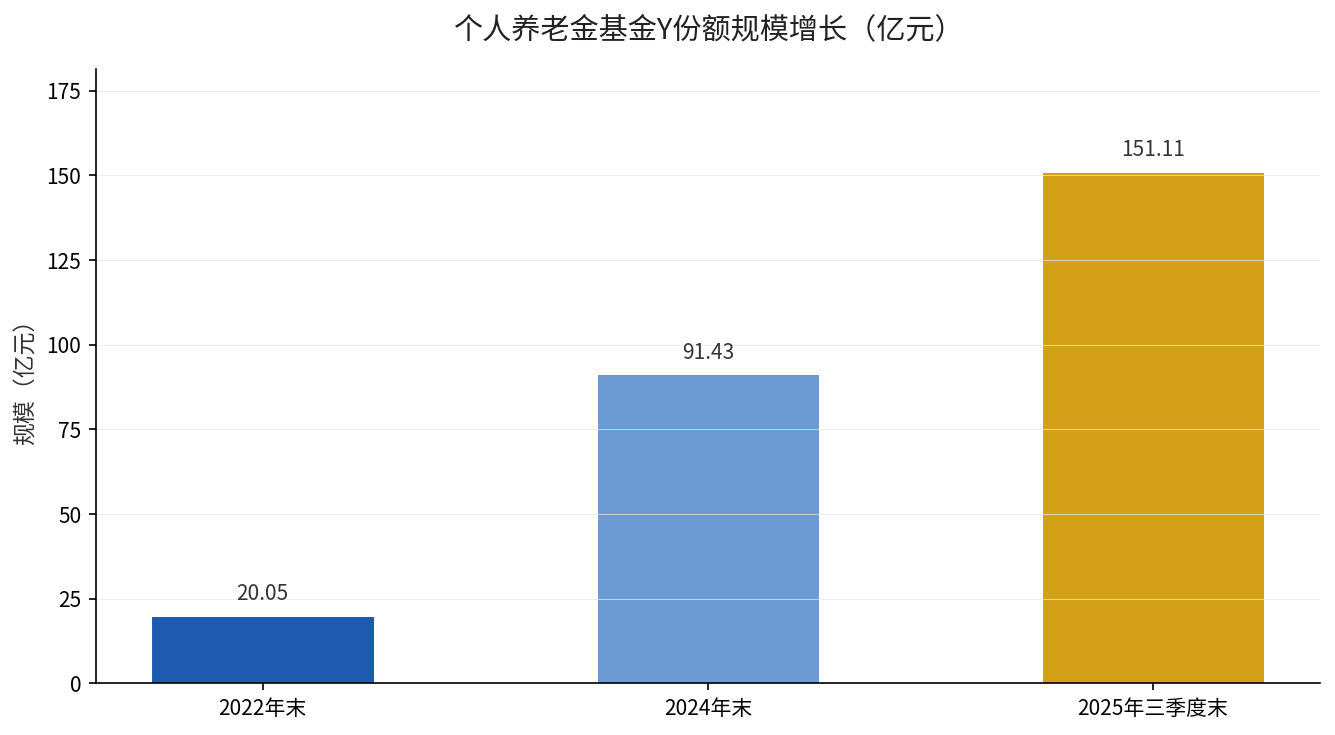
规模翻倍背后,是产品数量也在扩容。据国家社会保险公共服务平台显示,截至2026年4月,个人养老金基金数量已达312只,比2024年底的278只又多了34只。基金规模和数量两项数据,均有Wind统计口径作来源。
影响三(长期):货架越丰富,”怎么选”就变得越值钱
产品多了是好事,但对普通人来说,真正的功课从”有没有得买”变成了”该买哪个”。储蓄、保险、理财、基金、国债,五类产品对应五种风险收益特征,盲目挑选比不选更危险。
我们之前算过个人养老金账户里钱该怎么摊的账,同样一笔钱放在不同类别,二十年后可能差出几十万,这篇”钱该放哪”说得很透。
需要提醒的是,产品扩容不等于收益更有保障。除储蓄类和国债这类接近无风险的产品外,基金、理财、保险都有波动,”个人养老金”四个字不是保本承诺。
现在你该做什么:三步把新货架用起来
第一,先看清楚自己账户里现在躺着的是什么。登录国家社会保险公共服务平台或你的开户银行App,确认已投产品的类别和风险等级。
第二,按自己的年龄和风险承受力重新对号入座。年轻人可以适当关注目标日期型基金,临近退休的则要往储蓄、国债这类低波动产品靠。
第三,别把所有额度一次押在单一产品上。每年1.2万元的额度,可以拆成几份分批缴存、分散到不同类别,这比纠结”哪只最好”更实际。
你的个人养老金账户现在买了哪几类产品?留言告诉我,我帮你看看结构合不合理。