
个人养老金基金312只怎么选?成立满3年FOF只有3成跑赢基准,目标日期还是目标风险一看就懂
个人养老金的基金货架已经摆了312只,打开一看清一色带着”养老”两个字,让人以为都一样稳。可真把成立满三年的128只FOF拉出来比一比,你会发现它们跑得根本不在一条赛道上。
今天就用官方口径的数据,把这312只基金拆成几类,排个榜单,再看清楚你手里的钱,到底该押在”退休年份”上,还是押在”风险等级”上。
先把312只基金分好队:三股力量,风险差得远
按Wind数据,个人养老金基金Y份额一共312只,可以分成三拨:FOF类213只,占了约68%;被动指数类70只,约23%;增强指数类29只,约9%。这个构成直接决定了收益的弹性差别。产品总数口径来源是国家社会保险公共服务平台,截至2026年4月16日。
被动指数和增强指数基金,本质是跟着股票指数走,涨跌都大;FOF基金靠股债搭配,波动低一些。这三类数据来源是中国证券投资基金业协会口径下的Wind统计。
成立满3年的128只FOF榜单:平均11%,却只有三成跑赢基准
真正经得起时间检验的,是那些成立了满三年的老面孔。据Wind数据、南方都市报2025年12月22日报道,128只个人养老金FOF产品自成立以来:
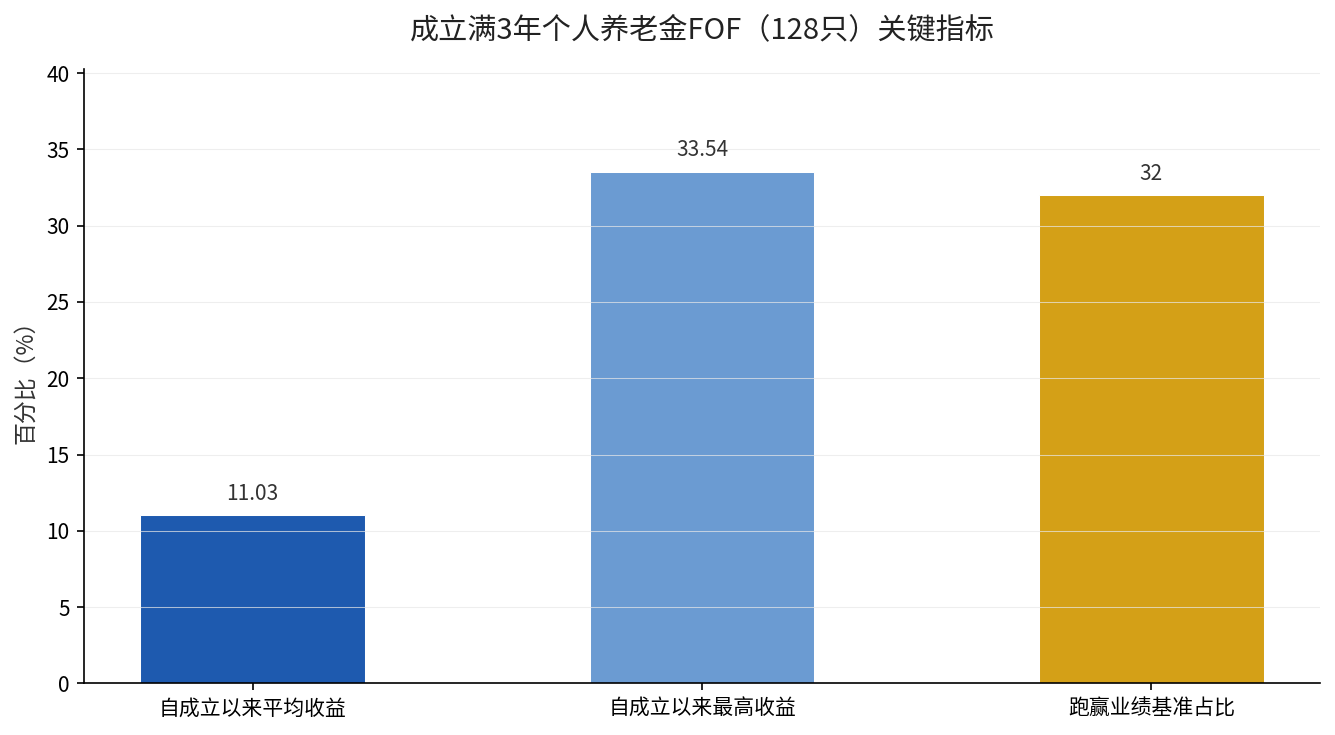
这张图一眼能看出两个戳心的事实。第一,平均收益11.03%、最高33.54%,整体不算差;第二,只有41只、也就是32%的产品跑赢了同期业绩基准,其余近七成是跑输的。这一组收益数据,来源是Wind统计、南方都市报2025年12月22日的报道。
收益最高的国泰民安养老2040三年Y,自成立以来回报33.54%。这个成绩来源是Wind数据统计。顺带提醒一句,”养老”两个字不承诺收益,涨得高的目标日期型,回撤时也最凶。
目标日期 vs 目标风险:一条”会变”的线,和一条”不变”的线
FOF里又能分两派。据Wind数据,212只FOF中,目标日期型84只、目标风险型128只。这两派的策略逻辑,一个”动”、一个”静”。
目标日期型,按你预计退休的年份起名,比如”2040″”2045″。它内部有一条”下滑曲线”,随着退休日临近,逐步降低股票等权益资产比例,越靠近退休越保守。锚定的退休日期,覆盖2025年到2055年,这一区间来源是易方达基金公开的养老目标基金产品说明。
目标风险型,不看年份,看风险等级,名字里带”稳健””平衡””积极”字样。它把权益资产比例固定在一个档位,长期保持差不多的风险水平,不会随年龄自动降档。
三类人,三条选择路径
第一类,离退休还远、又懒得自己调仓的人,选目标日期型最省心。它的下滑曲线等于雇了个”自动档”,把”越老越稳”这件事交给基金经理去执行。
第二类,对自己风险偏好有清晰判断的人,选目标风险型更可控。你就是要”积极”那档的弹性,或者就是要”稳健”那档的安心,那就锁死不动。
第三类,追求波动弹性、能扛住回撤的人,可以看指数类。但记住Wind统计里,涨得最猛的4只科创板50ETF联接,成立以来收益超70%,对应的波动也一样不客气。
一个硬规矩,帮你掐住风险上限
不管选哪类,证监会《养老目标证券投资基金指引(试行)》都划了条线:最短持有期1年、3年、5年的养老目标基金,投资权益类资产的比例,原则上不超30%、60%、80%。持有期越长,才允许配越多股票。
换句话说,你承诺得越久,基金越敢帮你搏;你只想锁一年,那这钱基本就是求稳。这条规则,比看任何”收益截图”都更能判断一个产品到底激进不激进。延伸阅读我们之前聊过的养老目标日期基金”下滑曲线”,把这块讲得更细。
榜单看完,你该做的一件事
先别急着纠结”收益最高的是哪只”,先问自己两个问题:我什么时候退休?我能接受账面缩水多少?答案出来了,该选目标日期还是目标风险,其实瞬间就清楚了。
把你计划退休的年份、还有能扛的回撤幅度,留在评论区,我帮你对号入座,看看该往哪一类里挑。