
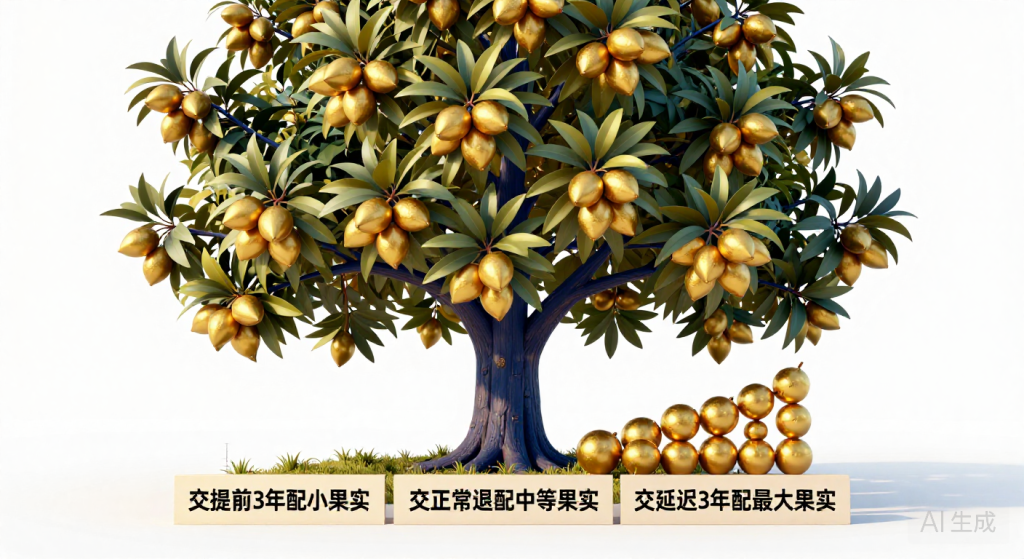
弹性退休三年规则落地:提前3年还是延迟3年,养老金每月差多少?
从2025年1月1日起,退休不再是”到点必须退”这一条路。你可以选择提前退休,也可以跟单位商量多干几年。但同样是”弹”,提前和延迟的账,算出来可能让你吓一跳。
政策核心:一扇门,两个方向
先说清规则本身。根据《国务院关于渐进式延迟法定退休年龄的办法》,从2025年1月1日起,用15年时间,把男职工法定退休年龄从原60周岁逐步延迟到63周岁,把女职工从原50周岁、55周岁,分别逐步延迟到55周岁、58周岁(来源:《国务院关于渐进式延迟法定退休年龄的办法》,2025年1月1日起施行)。
在这条渐进延迟的主线上,人力资源社会保障部、中央组织部、财政部三部门于2025年1月1日联合发布《实施弹性退休制度暂行办法》,给出了两个”弹性”选项,这是本文的核心(来源:人社部、中组部、财政部《实施弹性退休制度暂行办法》,2025年1月1日发布)。
两个方向,分别怎么弹
方向一:提前退休。你只要达到了按月领取基本养老金的最低缴费年限,就可以自愿选择弹性提前退休,提前时间距法定退休年龄最长不超过3年。
但有两条底线:一是退休年龄不能低于原法定退休年龄,也就是男60周岁、女干部55周岁、女工人50周岁;二是要至少在你选择的退休时间前3个月,书面告知单位。
方向二:延迟退休。你到了法定退休年龄,跟所在单位协商一致的,可以弹性延迟退休,延迟时间距法定退休年龄同样最长不超过3年。
这里的关键词是”协商一致”——单位可以不同意,而且必须提前1个月书面明确。一句话区分:提前退休的主动权在你手里,延迟退休要单位点头。
提前和延迟,待遇差在哪儿
这是大家最关心的部分。基本养老金按”多缴多得、长缴多得、晚退多得”计发。晚退休1年,缴费时间多1年,基础养老金计发比例增加1个百分点;个人账户储存额变多,计发月数变小,个人账户养老金也跟着涨。
反过来说,提前退休意味着缴费年限缩短、个人账户积累少、计发月数变大,每月到手的钱会相应减少。这个”少”不是打折扣罚,而是”少缴了、领得早点、摊薄了”的自然结果。
同一笔个人账户,四个退休年纪的除数差多少
很多人不知道,个人账户养老金是用”个人账户储存额”除以”计发月数”算出来的,而这个计发月数是按退休年龄定的。下面这组是养老保险制度里公开的标准计发月数:50岁退休用195个月,55岁用170个月,60岁用139个月,65岁用101个月。
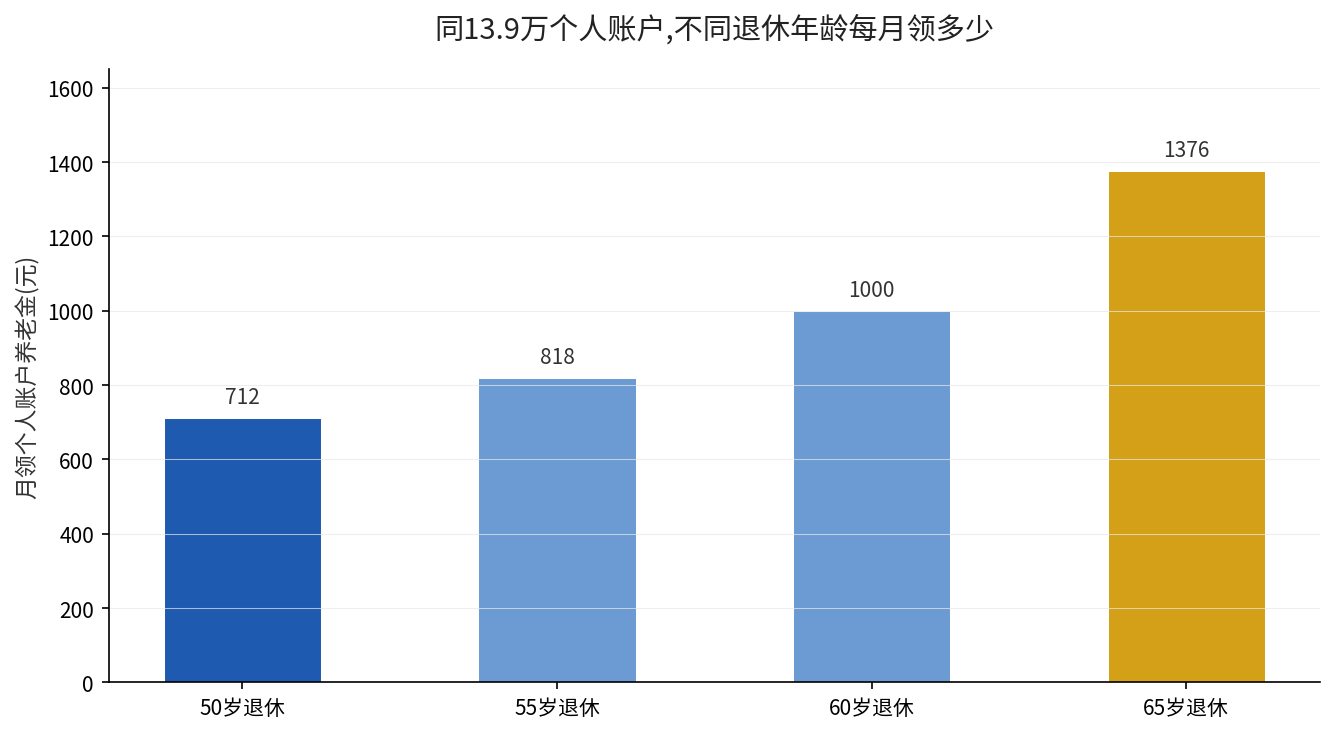
同样假设个人账户里躺着13.9万元,除以139是每月1000元,除以195就只剩每月约712元,一个月差近288元。所以提前退得越早,除数越大,单月到手的个人账户养老金越少;反之延迟退休,除数变小,同样的钱摊出来每月更多。
再叠加前面说的基础养老金:晚退一年,基础养老金计发比例就多1个百分点,这部分是长期、可复利叠加的优势。年限这道账,可以看看养老保险最低缴费年限从15年涨到20年这篇,里面对年限长短的差距拆得更细。
哪些人不能延、只能退
规则专门划了一条线,三类人到了法定退休年龄必须按时退,不能申请弹性延迟:一是公务员;二是国有企事业单位的领导人员,比如校长、院长等;三是国有企事业单位的其他管理人员。
这里有个容易踩的坑要提醒:公务员、事业单位领导不是”不能提前退休”那么简单,而是”到龄即退、不得延后”。想靠延迟退休多攒几年,这条路对这三类人是不通的。
现在你该做的一件事
规则再清楚,落到你自己头上,还得先知道自己哪一年能退、提前能提前到哪、延迟能延到哪。打开中国政府网或人社部官方渠道,搜”法定退休年龄计算小程序”,输入出生年月和性别,就能查到你的法定退休年龄、对应的退休年月,以及弹性区间的上下限。
别凭感觉估算,延迟退休是逐月调整的,1972年出生和1973年出生的人,可选区间可能就差好几个月。查一次,心里有数,这是你当下最该做的一步。
你的出生年份加性别是多少?留言告诉我,我帮你对照”法定退休年龄计算器”的规则,算一算你最快哪年能退、最晚能延到哪一年。