
江西灵活就业提档还是延年,多缴10万回本差出7年
打开电子社保卡,缴费月数刚好停在180个月,档位一直压在60%。手里有点闲钱,到底是把档位提到100%,还是老老实实按60%档再多缴几年?这个选择题,卡了江西不少灵活就业朋友半年。今天把两笔账摆在一起算,答案会让人心里一紧:同样多掏10万块,一条路要熬16年半才回本,另一条9年多就回来了,中间整整差出7年。
先把数字摆清楚。江西省2025年养老金计发基数是7054元/月,2024年是6880元,一年只涨了174块、涨幅2.5%。灵活就业按20%的费率缴,60%档对应缴费基数约4232元,100%档就是计发基数7054元。这20%里,8%进个人账户,12%进统筹池——统筹池里的钱,是发给当下已经退休的人的,跟自己账户没有一一对应关系。
提档还是延年,先把两笔账各自算清
退休金分两块:基础养老金加个人账户。基础养老金=计发基数×(1+缴费指数)÷2×缴费年限×1%;个人账户养老金=个人账户累计储存额÷139。
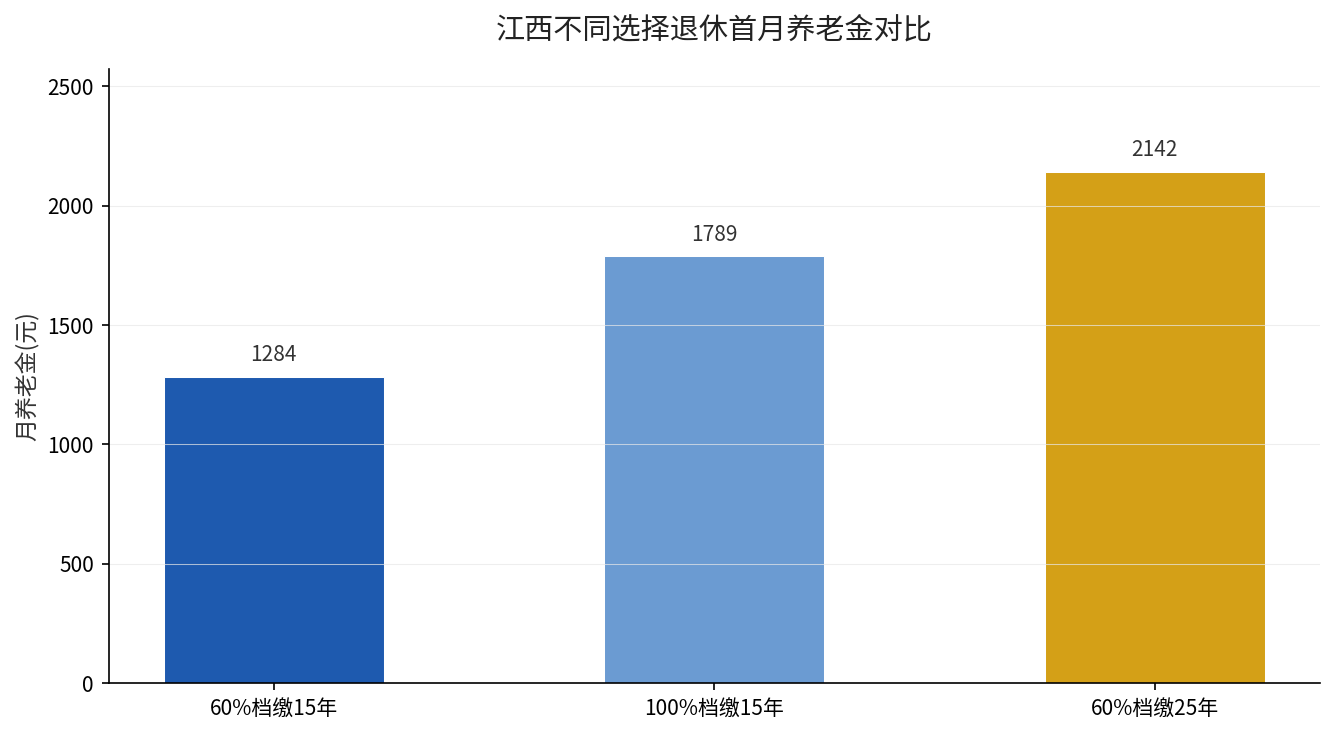
先算60%档缴15年。基础养老金=7054×(1+0.6)÷2×15×1%=7054×0.8×0.15=846元。个人账户按4232×8%×12×15,累计约60940元,除以139,每月438元。两块加起来,退休首月1284元。
再看提档这条路:把档位从60%提到100%,缴费基数从4232元升到7054元,还是缴15年。基础养老金=7054×1.0×15×1%=1058元,个人账户约731元,合计1789元,每月多领505元。
再看延年这条路:还是60%档,从15年续到25年。基础养老金=7054×0.8×25×1%=1411元,个人账户约731元,合计2142元,每月多领858元。
| 方案 | 缴费基数(元/月) | 退休首月(元) |
|---|---|---|
| 60%档缴15年 | 4232 | 1284 |
| 100%档缴15年 | 7054 | 1789 |
| 60%档缴25年 | 4232 | 2142 |
多缴的钱一样多,回本时间却差了7年
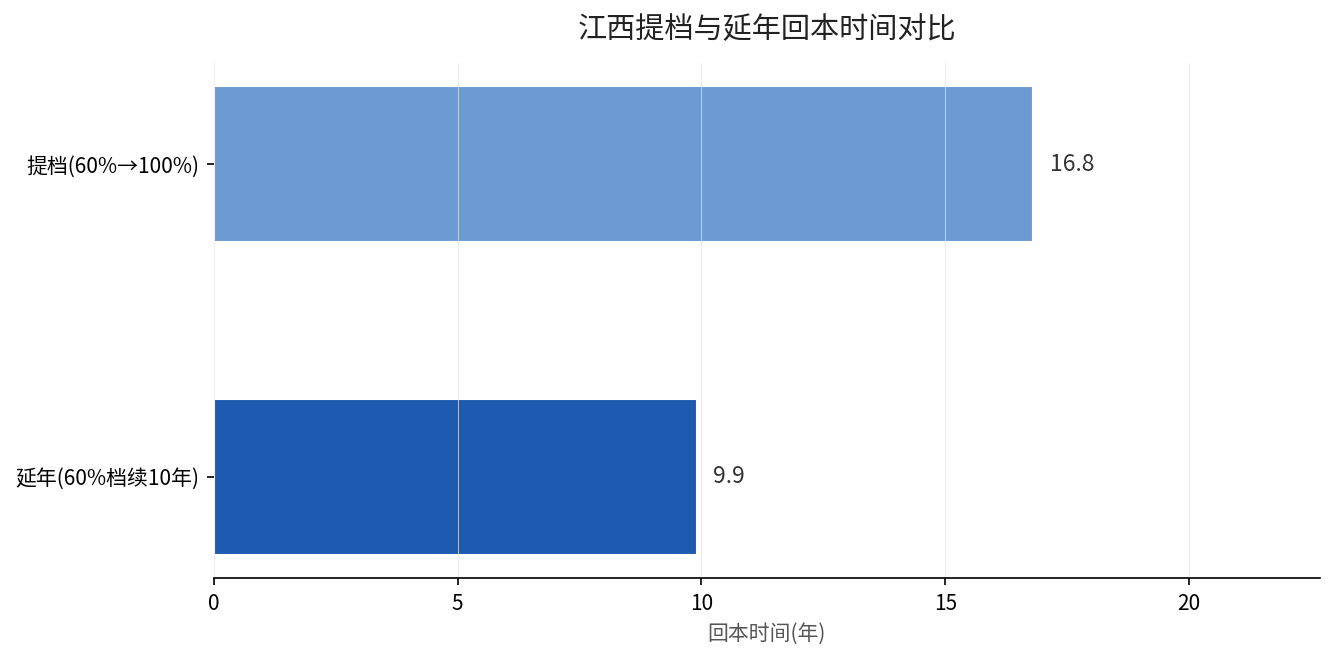
这才是关键。提档到100%档、缴15年,比60%档缴15年多掏(7054−4232)×20%×12×15=10.16万元。延年到25年、还是60%档,比缴15年多掏4232×20%×12×10=10.16万元。两边多掏的钱,几乎一模一样。
但回本速度完全不同:提档每月多领505元,10.16万÷505≈201个月,16.8年才回本;延年每月多领858元,10.16万÷858≈118个月,9.9年就回本。同样的10万块,一个熬16年半,一个不到10年,差出整整7年。
提档这么吃亏,多缴的钱到底去哪了
差在统筹池。提档多缴的每一块钱里,12%直接进了统筹池,只有8%留给自己;而延年多缴的钱,每一分都实打实堆高了缴费年限——年限在基础养老金公式里是”乘年限”的权重,直接放大退休金。
一个对比就能说清楚:档位从0.6提到1.0,基础养老金里”(1+指数)÷2″这个括号,从0.8涨到1.0,只放大了25%;而年限从15年拉到25年,直接乘了1.67倍。档位是”打折的杠杆”,年限才是”硬杠杆”。在江西,缴费基数本来就不高,档位提得越高,进统筹池的冤枉钱越多。
已经按高档缴的人,还有调整空间
第一,缴费年限是累计计算的,中途降档不会清零之前缴过的。如果现在觉得100%档太吃力,可以降回60%档,把省下的钱用来续年限。
第二,江西灵活就业可以自主选档,手头宽裕时提档、紧的时候守60%档续年限,两条腿交替走,别把力气全砸在档位上。
第三,跨省流动的,退休前把各地缴费归集到退休地。退休地选对了,计发基数高出一截,比纠结档位更实在。
三件事,看完就去做
第一,打开电子社保卡,看累计年限。没到15年的,先把年限续上,这是眼下性价比最高的一步。
第二,算一遍自己的回本周期。代入江西计发基数7054、60%档缴费基数4232,把提档和延年两条路的回本时间各算一遍,谁短听谁的。
第三,别急着冲高档。手里有余钱又离退休还远,优先把60%档的年限续满,档位放到最后再考虑。
同样多掏10万块,选对了路少熬7年。差的从来不是每月那几百块的数字,是退休后二十年,面对一张张账单时,兜里到底有没有那份从容。现在多缴的每一年,都是将来少求人的每一步。