
个人养老金买”目标日期基金”还是自己”指基+FOF”分仓?拿312只产品给你算笔账
同样是个人养老金里的基金,有人闭眼选了一只”目标日期”,一拿就是二十年;有人自己动手,一半配指数、一半配FOF。到底哪条路更适合你?很多人其实没想清楚,就跟着产品名字下了单。
今天用问答的方式,把这两个最常见的困惑拆开,再给你一个能直接套用的判断标准。
先问两个问题,看你能不能答上
第一个问题:目标日期基金名字里的那个年份,是”到期就能领钱”的意思吗?第二个问题:同样是养老基金,为什么指数基金今年能涨22%,目标风险FOF却只有8%多?
这两个问题答不准的人,占了大多数。答不准的结果,就是追着高收益买了不适合自己的产品,或者守着”省心”的基金,却一直没搞懂它在替自己做什么。
拆开看:312只基金到底分几拨
先把货架摊开。数据来源:Wind。个人养老金基金(Y份额)一共312只,分成三股力量:FOF类213只占约68%,被动指数类70只占约23%,增强指数类29只占约9%。
FOF里又分两派:目标日期型84只、目标风险型128只。目标日期型按你预计退休的年份起名,比如”2040″”2045″,内部有一条”下滑曲线”,随着退休日临近逐步降低股票等权益仓位,越靠近退休越保守,锚定的退休日期覆盖2025年到2055年。
目标风险型不看年份看风险等级,名字里带”稳健””平衡””积极”,把权益比例固定在一个档位,长期保持差不多的波动水平,不会随年龄自动降档。一条”会变”的线,和一条”不变”的线,是两者的根本区别。
顺带说一句,指数基金被纳入个人养老金名录,是财政部等部门近年推动的方向之一——给能扛波动的人一条”用时间换收益”的路。这批产品2024年底以来逐步扩容,中证A500、科创创业这些指数的联接基金都进了货架。个人养老金制度本身,是人社部等五部门依据《关于全面实施个人养老金制度的通知》推向全国的。
另外一个背景值得记住:个人养老金基金整体的赚钱底色不差。格上基金数据显示,2025年个人养老金基金平均收益17.56%,只是进入2026年后,平均收益回落到2.68%左右。一年的落差,就看得出”长期持有”和”追高”之间的区别。
收益差多少?一条线会变,一条线不变
证券时报统计过一组今年以来的平均数:66只被动指数基金平均回报22.21%,19只增强指数基金18.05%,目标日期FOF平均14.05%,而目标风险FOF只有8.6%。
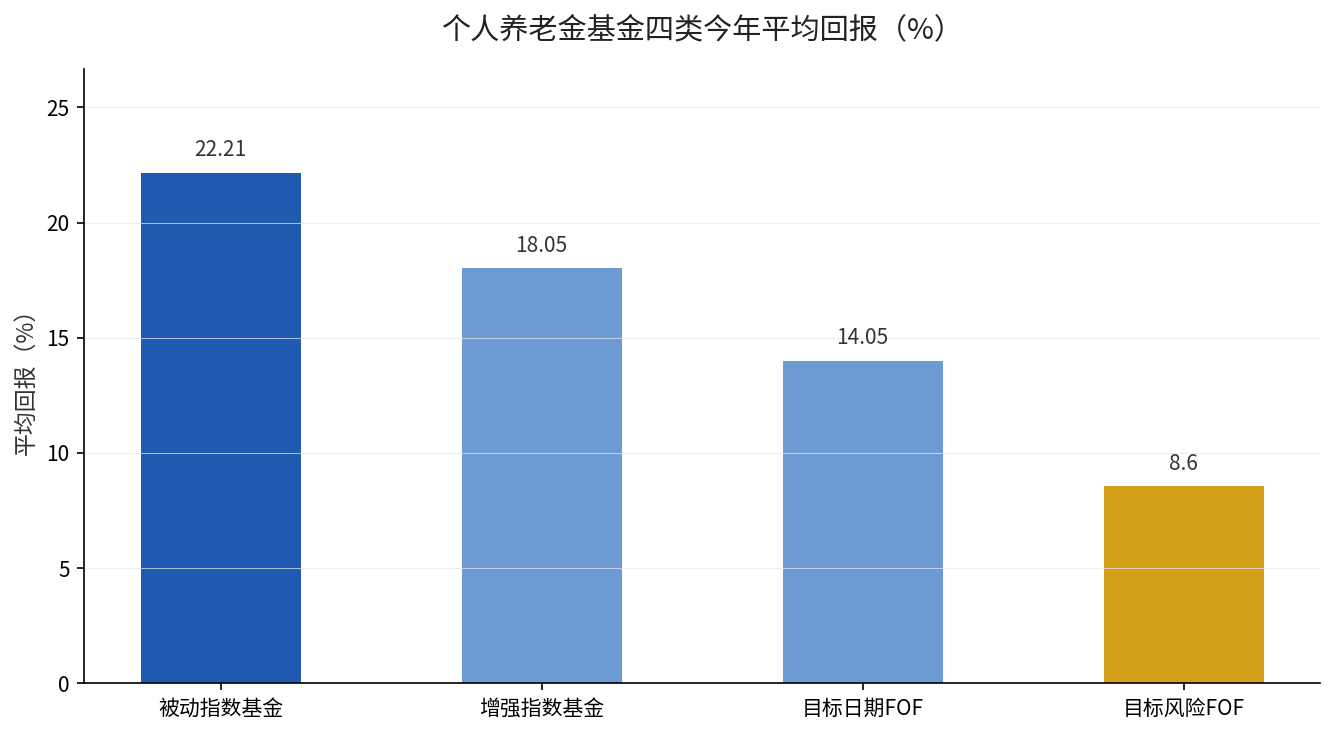
一眼就能看出,最会赚钱的是数量最少的指数基金,而数量占近七成的FOF,平均收益反而垫底。这就是很多人”买到手才发现收益平平”的原因——货架上最多见的,不一定是收益最高的。
另一组数据更直观:21世纪经济报道统计,个人养老金基金收益榜前14名,全部被股票指数基金包揽,其中4只2024年底成立的中证科创创业50ETF联接基金,成立以来累计收益都超过70%。但”弹性大”是双刃剑,赚22%的那批人,中间也扛过不小的回撤。
一句话给你答案:看你的”风险承受年限”
说穿了就一句:离退休越远,越该用时间换空间;离退休越近,越该把波动往下压。30岁的你拿指数基金吃满这22%是合理的,58岁的你拿目标风险FOF守住8.6%也完全正确。
目标日期基金的”下滑曲线”替你自动做了这件事,代价是收益可能被”为了降波动”的动作拖慢;自己分仓”指基+FOF”,等于把这根曲线的方向盘握在自己手里,机动性更强,但要你实打实会择时、会调仓。
格上基金研究员的判断很直白:被动和增强指数以股票资产为主,收益弹性最大,风险波动也最高。所以指基那22%,赚的人中间也扛过不小的回撤,不是白拿的。
真正的坑,不是”买错了产品”,而是”买对了产品、放错了时间”。退休前三年还把全部养老钱压在弹性最大的指数基金上,一回撤,前面攒的收益就吐回去了。这点我们之前拆312只基金怎么分好队时讲过,这里不再重复。
如果你也在想这几个问题,接着往下看
- 我不会调仓,是不是只能选目标日期?不是。目标日期”一配到底”是省心之选,但如果你能接受几年不管,目标风险型也可以,只是波动不会自动降。
- 指数基金22%这么高,是不是该全仓?不。它波动最大,退休前几年还全压在这上面,一回撤,前面攒的收益就吐回去了。
- FOF收益低,是不是就不该碰?不是。FOF的”求稳”在你临近退休时是优点,而不是缺点。
- 个人养老金里的钱是锁到退休的,选哪类差别大吗?差别很大,因为锁定期长,恰恰是”时间”最大的时候,选对了类型比选对了那一只更重要。
说到底,这两条路没有绝对的对错,只有适不适合。省心的代价是收益弹性打折,高弹性的代价是你要扛得住回撤,把这两边的代价都算进自己的年限里,答案自己就出来了。
打开你的个人养老金账户,先数一遍里面买的基金,是FOF还是指数基金。再对一下你的年龄——离法定退休还有几年,就决定你能承受多大波动。你今年多大、账户里配的什么?留言报个数,我帮你排一排该往哪边挪。