
个人养老金基金收益榜:指数基金22%碾压目标风险FOF8.6%,这差距谁在扛
同样是个人养老金里的基金,有人一年赚22个点,有人只赚8个多点,中间差了一倍还多。你打开账户随便选一只,很可能就落在错的那一边。
这不是运气问题,是产品类型的问题。今天把312只基金按类型摊开,排个名次给你看,差距到底卡在哪。
先看榜单:四类产品,收益差得比你想的大
Wind数据显示,个人养老金基金(Y份额)目前共312只,里面分三股力量:213只FOF基金占约68%,70只被动指数基金占约23%,29只增强指数基金占约9%。
收益表现却和数量成反比。证券时报统计,今年以来66只被动指数基金平均回报22.21%,19只增强指数基金平均回报18.05%,而FOF这边,目标日期FOF平均14.05%,目标风险FOF只有8.6%。
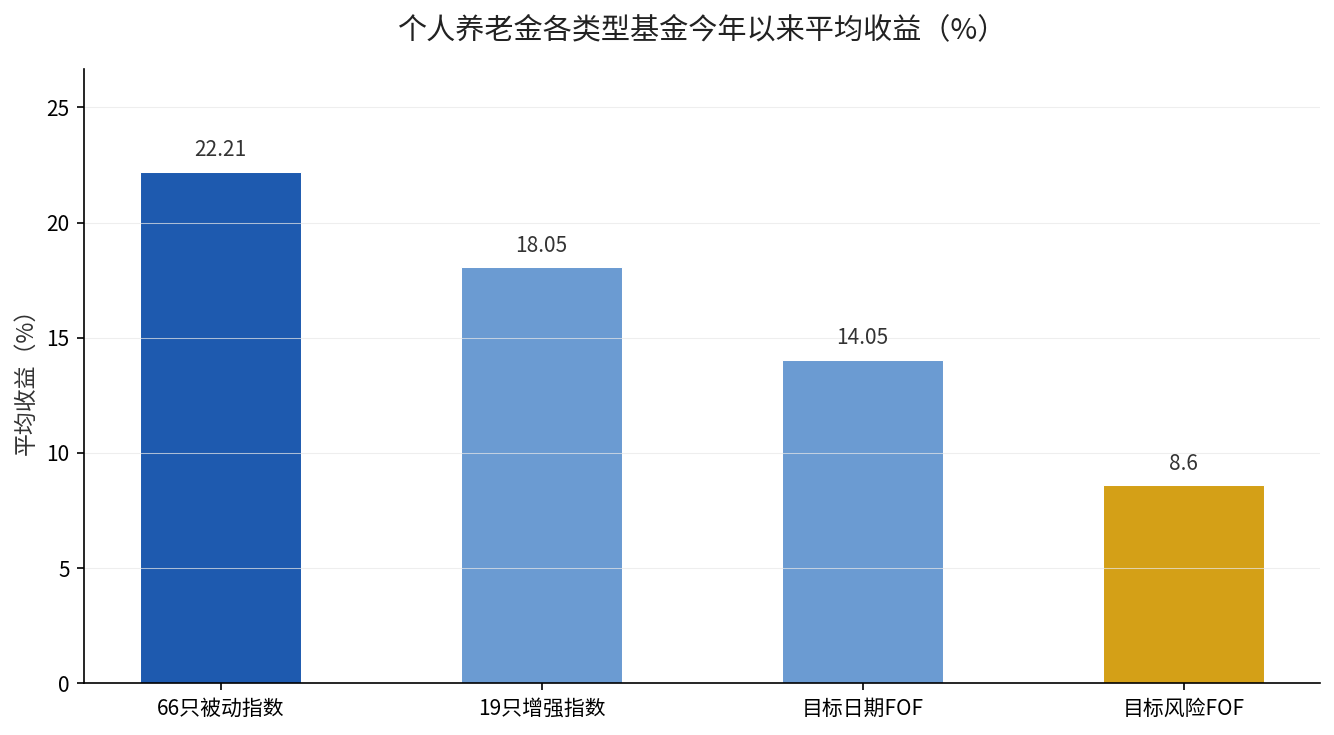
上面这张图一眼就能看清:最会赚钱的恰恰是数量最少的指数基金,而数量占了近七成的FOF,平均收益反而垫底。这就是很多人”买到手才发现收益平平”的原因——货架上最多见的,不一定是收益最高的。
高的为什么高:指数基金的”透明”是它最大的优势
被动指数基金跟踪的是沪深300、中证A500、科创创业这些指数,规则透明、仓位明确、费率低。行情来了,它几乎满仓吃进去,所以弹性最大。
21世纪经济报道的统计更直观:个人养老金基金收益榜前14名,全部被股票指数基金包揽。其中4只成立于2024年底的中证科创创业50ETF联接基金,成立以来累计收益都超过70%。
但”弹性大”是双刃剑。格上基金研究员的判断很直白:被动指数和增强指数以股票资产为主,收益弹性最大,风险波动也最高。赚22%的那批人,中间也扛过不小的回撤。
低的差在哪:FOF不是不行,是”求稳”拖慢了它
目标风险FOF被设计成”控制波动优先”,所以它的股票仓位天然低于指数基金,行情好时自然跑在后面。目标日期FOF则随退休日期临近逐步降权益仓位,越接近2040、2050年,仓位越保守。
证券时报的测算显示,养老FOF成立以来的平均回报是11.11%,收益率区间在-7%到40%之间。它没有指数基金那么刺激,但分化也实实在在存在——选到头部FOF和尾部FOF,体验天差地别。
延伸阅读:同样是个人养老金产品,312只基金该怎么分好队,我们之前拆过一遍。
差的不是产品好坏,是你的”风险承受年限”没对齐
说穿了就一句:离退休越远,越该用时间换空间;离退休越近,越该把波动往下压。30岁的你拿指数基金吃满这22%是合理的,58岁的你拿目标风险FOF守住这8.6%也完全正确。
真正的坑,不是”买错了产品”,而是”买对了产品、放错了时间”——退休前三年还把全部养老钱压在弹性最大的指数基金上,一回撤,前面攒的收益就吐回去了。
给你一个动作
打开你的个人养老金账户,先数一遍:里面买的基金,是FOF还是指数基金?再对一下你的年龄——离法定退休还有几年,就决定你能承受多大波动。你今年多大、账户里配的什么?报个数,我帮你排一排该往哪边挪。