
个人养老金理财产品只剩39只,为什么有人年化5.5%有人是负数?
你往个人养老金账户里存了钱,到了选产品这一步,看到”理财”两个字,第一反应可能是:这不就是银行定期吗?稳的,闭眼买。
这个直觉,恰恰是很多人踩坑的起点。个人养老金理财和普通银行理财,压根不是一回事。今天咱们把39只产品摊开,逐个问题拆清楚。
先问第一个问题:39只养老理财,是不是”保本保息”?
不是。个人养老金理财产品是净值型产品,收益会随市场波动,没有保本承诺。它和存款、国债不一样,本金和收益都不写死。
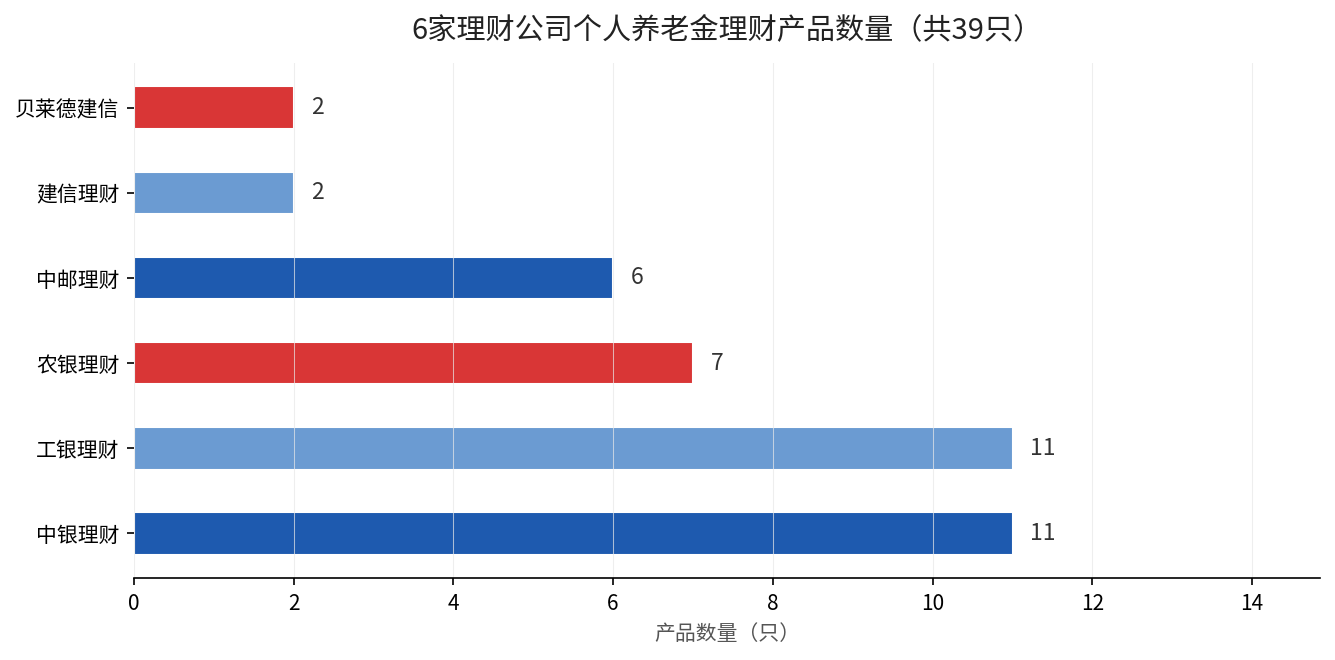
根据中国理财网数据,截至2026年9月4日,全市场存续的个人养老金理财产品共39只,由工银理财、农银理财、中银理财、建信理财、中邮理财、贝莱德建信理财6家机构发行。
这39只产品里,固定收益类占33只、约85%,混合类只有6只,风险等级全部锚定在中低风险和中风险两档,目前没有一只中高风险及以上。所以它整体偏稳,但稳不等于保本。
第二个问题:都是”固收”,为什么收益差出4个点?
答案藏在产品策略里。财联社联合智评的数据显示,这39只产品成立以来的年化收益率分化非常明显。
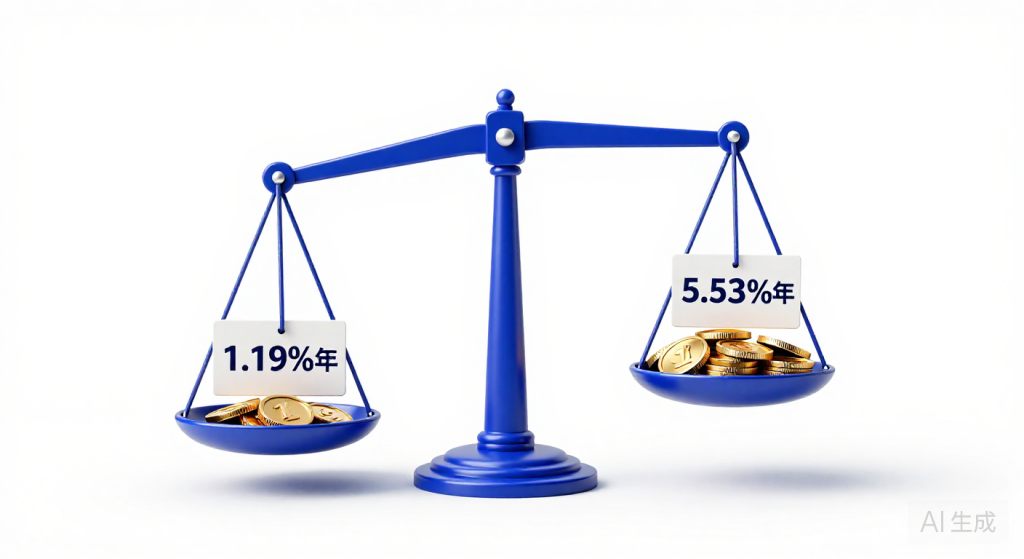
最高的中银理财”福”固收增强368天持有期定期赎回产品,成立以来年化达到5.53%;末位的中银理财”禄”(5年)最短持有期混合类产品,成立以来年化只有1.19%,今年以来更是录得负收益。
头部和尾部,差了4个百分点以上。这4个点的差距,拼的就是管理人把固收底仓之外的”增强”做得好不好——量化、优先股、信用债择券,谁做得细,谁的年化就往上走。同一个”固收”名号,背后策略质量天差地别。
拆开来看:三个最常见误解,一次说清
误解一:“理财都是银行卖的,代销银行越多越靠谱。”错。39只产品由6家理财公司发行,23家商业银行代销。代销银行只是渠道,产品的风险和收益,取决于发行它的理财公司,不是柜台。
误解二:“看名字带’最短持有’就不能提前取。”半对。”最短持有期”是赎回限制,不是不能看净值波动。这类产品净值每天在动,你只是在最短持有期内不能赎。到期赎回自由,不代表中间不亏。
误解三:“个人养老金里的钱,放着不动最安全。”恰恰相反。个人养老金账户资金封闭运行,不到退休基本取不出来。钱在里面躺几十年,如果只挑最低收益的产品,通胀就悄悄把你的购买力吃掉了。
延伸阅读:个人养老金账户里除了理财,现在已经能买储蓄国债了,保本这一格也补上了。
一句话总结
个人养老金理财不是”升级版存款”,它是”低风险但不保本”的净值产品,39只产品收益能差出4个点以上。选之前,你得看发行机构是谁、固收够不够稳、”增强”策略靠不靠谱,而不是闭眼买销量高的。
如果你也在想这几个问题
“我离退休还有20年,该不该上混合类冲收益?”看你的风险承受能力。混合类在39只里是少数,波动更大,年纪轻、承受得了波动可以适当配,但别全押。
“哪家发行的产品多,是不是更值得信?”中银理财和工银理财各有11只、并列最多,这只是货架大,不代表每一只都好,还是得逐只看成立以来年化。
“我现在买,能看到收益排行吗?”国家社会保险公共服务平台的个人养老金产品目录、中国理财网,都能查。别只看”今年以来”,要看成立以来的年化,才能避开短期行情误导。
你账户里的养老钱现在躺在哪类产品上?是存款、基金还是理财?把你的配置说给我,帮你看看还有没有优化空间。