
企业年金缴20年能省多少税?缴费时免税、领取时交税,这笔”递延”账算给你看
同样是月薪1万2,有人每个月多留了960块不用交税,有人没缴企业年金,这笔税钱一份都省不下来。差别不在工资,在于有没有把企业年金这个”税前节税口”用上。
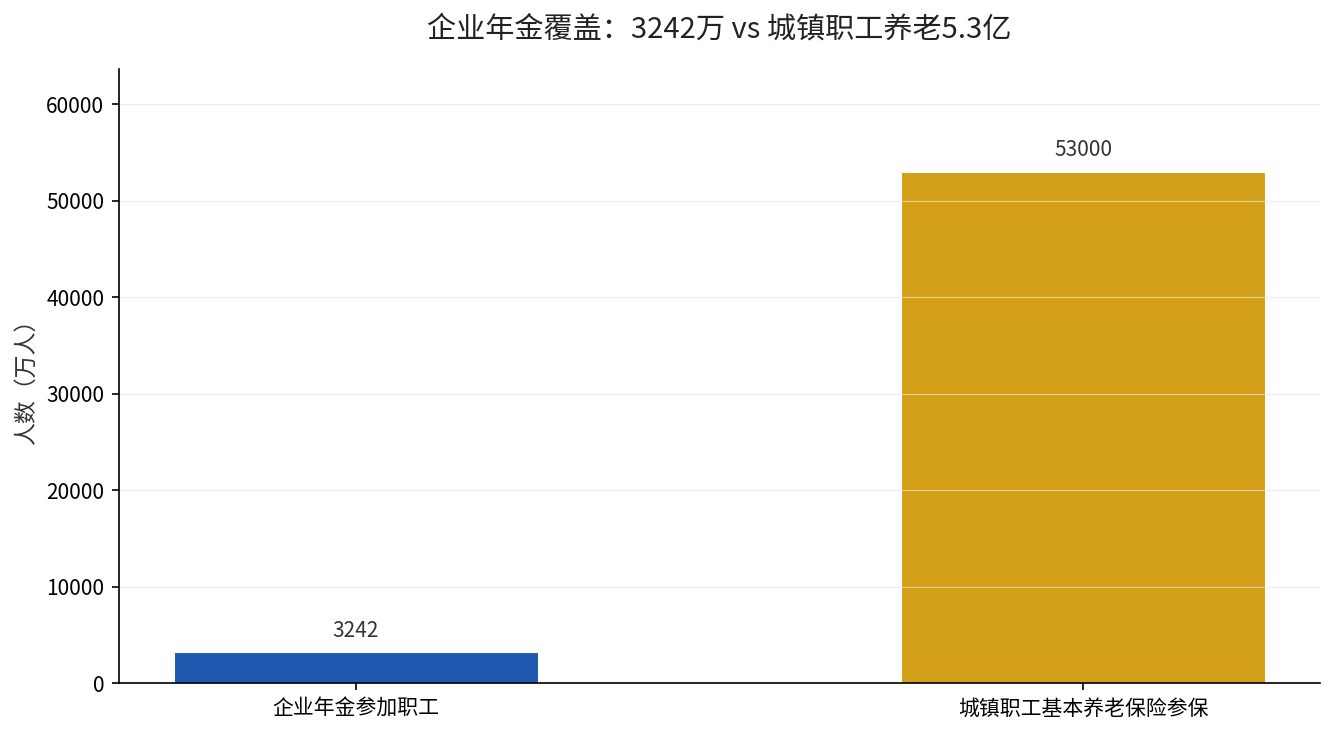
据人社部《2024年度人力资源和社会保障事业发展统计公报》,截至2024年末全国有3241.84万名职工参加企业年金,积累基金36421.88亿元。这3242万人里,不少人只把它当”单位多缴的养老钱”,却不知道它背后藏着一笔实打实的个税红利。比起基础养老金,企业年金的税收安排完全是另一套逻辑,好多人算过一次就再也放不下。
今天就用同一个人的工资,把”缴企业年金”和”不缴”两本税账摆在台面上算,差距到底有多少,一步步拆给你看。
先看懂规则:缴费时一笔都不交个税
企业年金怎么缴个税,财政部的文件写得明明白白。根据财政部、人力资源和社会保障部、国家税务总局《关于企业年金职业年金个人所得税有关问题的通知》(财税〔2013〕103号,2013年12月印发),年金账户的钱有三个”免税时点”。
第一,单位为你缴的年金,计入个人账户时,你暂不缴个人所得税。第二,你自己从工资里扣的年金个人缴费,只要不超过本人缴费工资计税基数的4%,这一部分暂从当期应纳税所得额里扣除。第三,年金基金投资赚的收益,分配进账户时,你也暂不缴。
也就是说,钱进账户这一路,一分税都不动。真正的税,要等你退休领钱的时候才按领取额来算。这个”晚交税”的设计,就叫递延纳税。
同样月薪,缴和不缴的税差多少
拿一个月薪1万2、按10%个税边际税率档的职工当例子。如果他参加企业年金,企业按8%缴960元、个人按4%缴480元,这480元个人缴费直接进了税前扣除,当期少缴的个税就是480元乘以10%,一个月48元,一年576元。
如果不参加企业年金,这480元不会凭空消失,而是变成工资发下来,直接按10%缴掉48元的税,一年就是576元的税多交了。企业那960元,你不缴年金也拿不到手,它只跟着年金走。
二十年算下来,光个人缴费这一项,参加年金的人少缴了11520元的当期个税。这还没算单位缴费那部分”暂不缴税”的价值——960元一个月的钱,本该算进你工资缴税,现在进年金账户一分税不扣。
拆解差距:递延的不是”免”,是”挪”
| 对比项 | 参加企业年金 | 不参加 |
|---|---|---|
| 个人缴费4%(月) | 480元税前扣除 | 480元计入工资缴税 |
| 单位缴费8%(月) | 960元暂不缴税 | 无 |
| 当期个税(10%档) | 每月省48元 | 每月多缴48元 |
| 20年当期节税额 | 约1.15万元起 | 0元 |
要强调的是,递延纳税不是”免税”,是”挪后”。等你退休按月领年金,这笔钱才按”工资、薪金所得”项目、依政策规定计算缴纳个税。但那时候你已经不挣工资了,适用的税率档往往比年轻时低,等于用”高税率时少交”换”低税率时再交”,两头都占便宜。
这笔账的关窍,之前我们讲企业年金怎么领的时候也提过,领取方式怎么选更划算,这里说得很细。
结论:能上车的,别错过这个节税口
企业年金的税优,核心就一句话——缴费时不扣税,让钱先滚进账户去投资增值,税留到退休再算。对月薪越高、边际税率越高的职工来说,这个节税收益越大。
但也要看清:3242万参保、只有约6%的城镇职工覆盖,意味着大多数人享受不到这个单位给的节税口。没赶上企业年金的你,第三支柱的个人养老金同样有1.2万每年的税前扣除额度,是留给那94%的人自建的”递延账户”,逻辑一模一样,只是主动权握在你自己手里。
你的工资卡里,每个月有没有一笔”年金个人缴费”的扣款?去查一下工资条,有的话恭喜你税省得值,没有的话,留言你的月薪和个税档,我帮你算算个人养老金能替你省多少。