
长护险来了:费率0.3%,退休老人每月扣6元,失能后能报七成
同样是交0.3%的钱,你可能一个月只掏9块,也可能一年掏出去一百多块。单位职工、灵活就业、退休老人,三本账长得完全不一样。这两组数不是估的,直接来自中办、国办2026年3月25日印发的《关于加快建立长期护理保险制度的意见》。
这份文件第一次把长期护理保险从试点城市的小范围,推向”覆盖全民、统筹城乡”的全国制度。它不管你是企业职工、机关事业单位人员、灵活就业,还是城乡居民,都要纳入进来。
先把0.3%这个数字拆开
文件第四条写得很清楚:长期护理保险费率统一控制在0.3%左右。单位职工的费率由用人单位和个人按同比例分担,也就是单位0.15%、个人0.15%。
退休人员的规则稍微特殊一点:费率与单位职工个人费率相同,缴费基数与养老金水平挂钩,全部由个人缴,原用人单位不再出钱。灵活就业人员则可以选择按单位职工费率参保,缴费基数可按社平工资的一定比例确定,最低不低于60%。
对未就业城乡居民,政策留了过渡期。制度启动当年费率减半,从0.15%左右起步,用5年左右时间逐步过渡到0.3%左右。缴费基数可以按统筹地区上年度城乡居民人均可支配收入核定,农村地区也可以按农村居民人均可支配收入核定。
一个月到底扣多少钱
按个人0.15%这个比例直接算,钱不多,但没有想象的那么无关紧要。假设你是一名单位职工,缴费基数6000元,个人每月扣9元,公司再替你交9元,合计18元进入长护险基金。
基数换成8000元,个人每月12元,单位12元,合计24元。一年下来,个人承担144元,单位再承担144元。
退休人员这笔账更轻。假设月养老金3000元,按0.15%缴,每月4.5元,一年54元。月养老金5000元的,每月7.5元,一年90元。钱确实少,但它是”只要领养老金就一直交”的长期项。
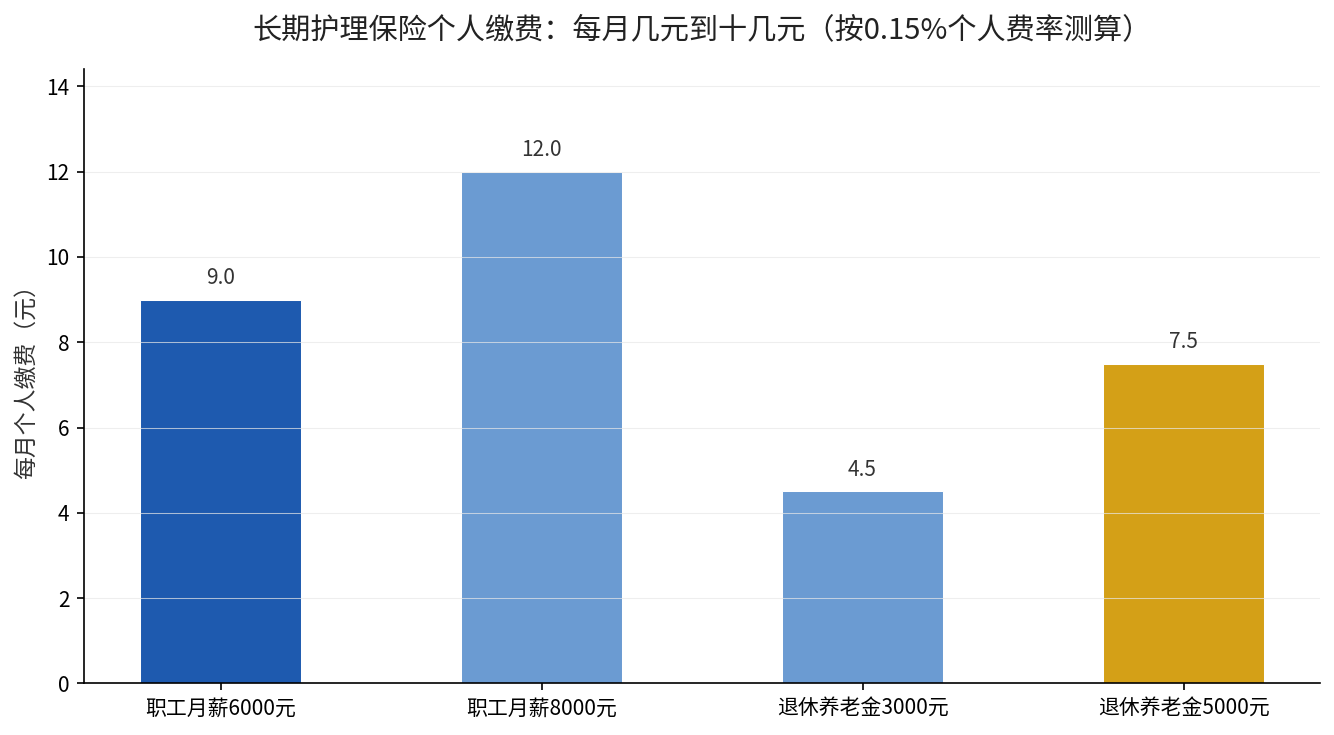
图里四条柱子是同一个0.15%费率在不同基数上的结果。基数差距决定了缴费差距,这也是为什么政策反复强调”缴费基数与工资收入或养老金水平挂钩”——收入高的缴得多,收入低的缴得少。
交这点钱,失能了能拿回什么
这才是核心。文件第六条明确:待遇享受不设起付标准,也就是没有”先自付几百元”的门槛。符合规定的长期护理服务费用,按单位职工参保政策参保的,基金支付比例70%左右;按未就业城乡居民参保政策参保的,支付比例50%左右。退休人员享受单位职工参保待遇。
举个例子。一位退休老人重度失能,经评估认定后入住定点护理机构,每月发生符合规定的护理费用4000元。按70%的支付比例,基金支付2800元,个人自付1200元。同样的情况如果走城乡居民参保通道,按50%算,基金支付2000元,个人要掏2000元。
两条通道之间,每月差800元,一年就是9600元。这也是”能按职工参保就别按居民参保”的现实理由。
三个容易踩空的细节
第一个细节是失能状态要求。文件写的是”失能状态长期持续,一般为6个月以上”,并且要经过申请和评估认定。不是一住院就能领,也不是自己觉得不能动了就算。
第二个细节是最高限额。基金年度最高支付限额,不超过统筹地区上年度城乡居民人均可支配收入的50%。所以护理费用再高,也有一道天花板。
第三个细节是支付方式。文件明确基金原则上不直接向失能人员发放现金,而是支付给定点的护理服务机构和人员。你可以理解为”报销服务”,不是”发现金补贴”。
什么时候轮到你家
文件给出的时间表是”用3年左右时间”,统筹城乡的制度安排基本确立,筹资机制和待遇保障机制逐步健全。统筹层次从市地级起步,有条件的省份可以探索省级统筹。
各地建立制度可先从单位职工、退休人员、灵活就业人员起步,再逐步把未就业城乡居民纳进来。也就是说,同一个省里不同市的启动时间可能不一样,能不能参保、费率多少,要看本地医保局的实施细则。
顺带说一句,职工医保个人账户里的钱,文件已经允许用于本人及近亲属参加长期护理保险的个人缴费。配偶、父母、子女、兄弟姐妹、祖父母、外祖父母、孙子女、外孙子女都算近亲属,这一条很多人还不知道。
如果你想弄清职工医保个人账户和长期护理保险的钱怎么互相打通,可以先看看我们之前拆解个人账户划入规则的那篇个人养老金省税的五个问题,思路是相通的。
这笔钱和基本养老保险是两回事
很多人一看到”长期护理保险”带”保险”两个字,就以为是从养老金里再扣一笔,或者退休金会变少。实际上它是社会保险里的独立险种,单独建账、单独管理、专款专用,纳入社会保障基金财政专户。
它不改变你的养老金数额,也不影响你的医保报销比例。退休人员的缴费只是从养老金里代扣一笔几元钱,账目上和养老金调待是两条线。
区别在于用钱的方向。基本养老保险管的是”活着就有钱花”,长期护理保险管的是”失能了有人来照护”。两者的触发条件、支付对象、审核方式都不一样。
哪些人现在就该关注
第一类是家里有高龄老人的。文件把”失能状态长期持续6个月以上”作为起点,重度失能人员是起步阶段的保障对象。家里老人如果已经卧床、生活不能自理,这项制度落地后就可能用得上。
第二类是灵活就业人员。文件允许灵活就业人员按单位职工费率参保,缴费基数不低于社平工资的60%,也可以选择按城乡居民政策参保。选哪条通道,直接决定将来50%还是70%的支付比例。
第三类是快退休的人。退休人员按养老金水平缴费、享受职工待遇,这是一个”缴费少、待遇高”的组合,退休前把参保关系理清楚,比退休后再补要省事。
文件还提到,各地要探索建立缴费时长与待遇水平挂钩的连续参保激励机制,连续参保的可以按规定适当提高支付比例。中断缴费后再次参保的,要设待遇等待期、阶段性调低待遇水平。
说白了,这项保险和医保一样,最怕断缴。现在还没启动的城市,先把参保状态保持住,等本地细则出来就能直接接上。
现在就做一件事
打开本地医保局的官网,搜”长期护理保险”四个字,看你们市是否已经启动、费率是多少、有没有把退休人员纳入。已经启动的城市,问清楚失能评估去哪里申请、定点机构有哪些。
你所在的城市开始扣长护险了吗?每月扣多少?留言告诉我你的城市和金额,我帮你对照文件里的0.3%看看合不合规。
数据来源:中共中央办公厅、国务院办公厅《关于加快建立长期护理保险制度的意见》,2026年3月25日发布(中国政府网 gov.cn/zhengce/202603/content_7063790.htm)。