
个人养老金一年缴12000元,到底能帮你省多少税?3个误区一次说清
“个人养老金账户到底值不值得开?””每年12000元,省的那点税还不够麻烦的。”——这是很多人不敢下手的真实顾虑。今天把节税这件事拆开讲,先回答你最关心的那个问题:钱到底能省多少。
先回答三个最常被问错的问题
问题一:个人养老金是不是”收益率很低,还不如自己炒股”?——这是把”省税”和”投资收益”两笔账混在一起算了。个人养老金的核心好处,首先是缴费环节的税前扣除,这是一笔确定、现结的税收返还,和账户里的钱以后涨不涨,是两回事。
问题二:是不是只有高收入的人才能真正省钱?——不完全是。只要你的工资要交个人所得税,交个人养老金就能在应纳税所得额里扣掉对应金额,税率越高,省得越多,但低收入者同样有得开。
问题三:账户里的钱是不是”取不出来、被锁死”?——领取是受条件限制的,达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居等情形才能领取,这是制度设计,不是”坑”。
拆开算:12000元到底能省多少
根据《国务院办公厅关于推动个人养老金发展的意见》(国办发〔2022〕7号),参加人每年缴纳个人养老金的上限为12000元。税收政策上,这笔缴费按规定在综合所得或经营所得中据实扣除;等到领取时,再按3%的税率单独计算缴纳个人所得税。
所以”省多少”的关键,取决于你现在处在哪个个税税率档。适用税率越高,税前扣除带来的节税就越多。以12000元全额扣除来看:
- 适用3%税率的,每年省税360元;
- 适用10%税率的,每年省税1200元;
- 适用20%税率的,每年省税2400元;
- 适用30%税率的,每年省税3600元;
- 适用45%最高税率的,每年省税5400元。
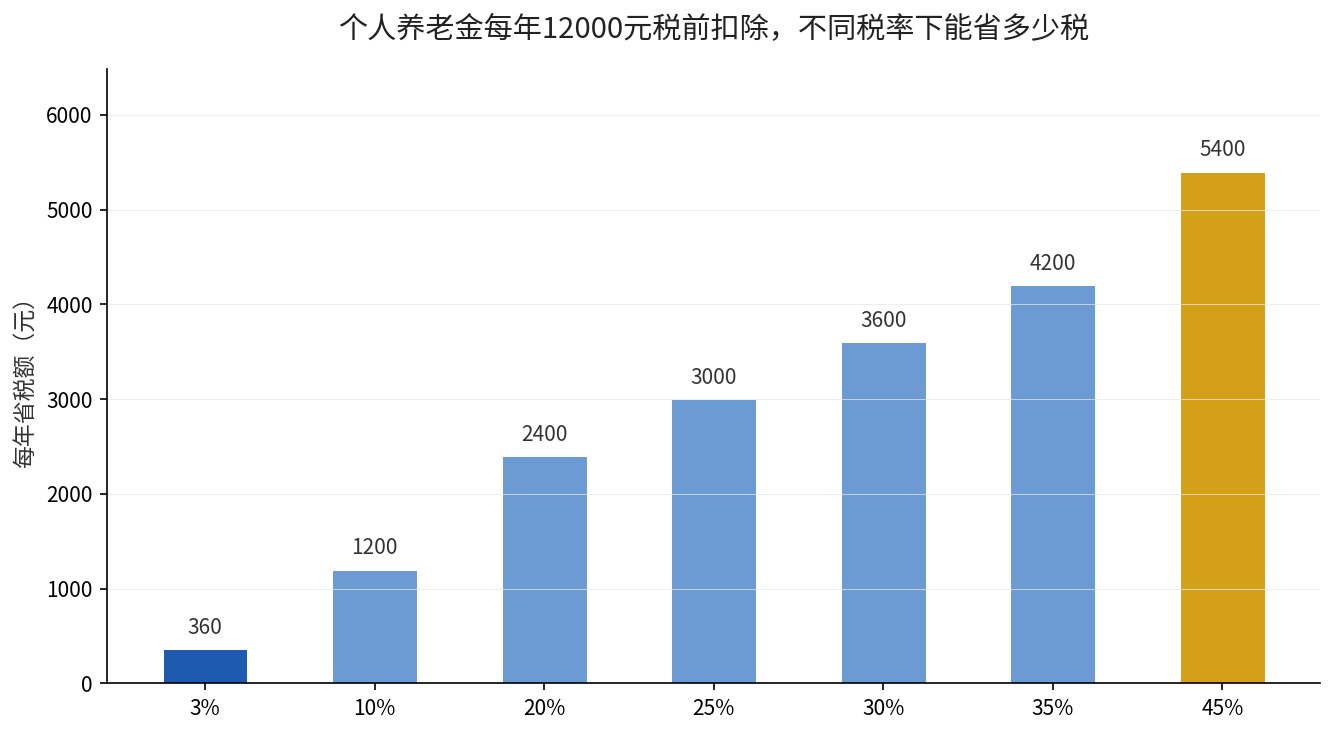
这张图看得更直观:税率从3%一路到45%,每年省税额从360元一直涨到5400元。交同样的12000元,处在高税率档的人”返现”力度明显更大。
一句话总结
个人养老金的省钱逻辑就一句:现在按你的个税税率”少交税”,退休领取时统一按3%补一笔,中间的差额就是实打实省下来的钱。
如果你也还在犹豫,这4个问题帮你判断
问:我已经交了20多年社保,还需要再开个人养老金吗?
答:个人养老金是第三支柱,和第一支柱社保、第二支柱企业年金是叠加关系,不是二选一。有多余的闲钱且能接受长期锁定,就可以作为补充。
问:灵活就业、没有单位的人能参加吗?
答:能。只要在中国境内参加了城镇职工基本养老保险或城乡居民基本养老保险的劳动者,都可以参加个人养老金制度。
问:一年必须缴满12000元吗?
答:不必。12000元是上限,你每年可以缴任意金额,甚至某一年不缴,完全自愿、完全灵活。
问:领取时那3%的税,会不会把前面的好处抵消掉?
答:不会。因为你缴费时按个人实际税率(通常远高于3%)扣除,领取时只按3%计,两者之间的税率差就是净收益。
来源:《国务院办公厅关于推动个人养老金发展的意见》(国办发〔2022〕7号,2022年4月21日发布):参加人每年缴纳个人养老金上限12000元、实行个人账户制、达到领取条件方可领取;财政部、税务总局关于个人养老金个人所得税政策的公告(2022年第34号):缴费按12000元/年限额税前扣除,领取时按3%单独计算缴纳个人所得税。