
灵活就业自己交社保,60%、100%、300%三档费率差多少?算清这笔账再开口
同样是”自己给自己交养老保险”,有人一个月只掏七百多,有人一个月掏四千多。选哪一档,直接决定你退休后每个月领多少钱。今天不绕弯子,把灵活就业人员(个体工商户、自由职业者、外卖骑手、网约车司机)开户、缴费、选档这三件事,一口气算给你看。
先看一笔最现实的账:同样条件,三档差多少
灵活就业人员参加城镇职工基本养老保险,缴费基数可以在当地全口径城镇单位就业人员月平均工资的60%到300%之间自主选择。缴费比例按规定为20%,其中8%计入个人账户,12%计入社会统筹。
把这三档放在同一个起跑线上看,差距立刻显出来。以缴费指数为基准,100%档记为1,那么60%档只有0.6,300%档则是3.0——三档之间是1:1.67:5的关系。
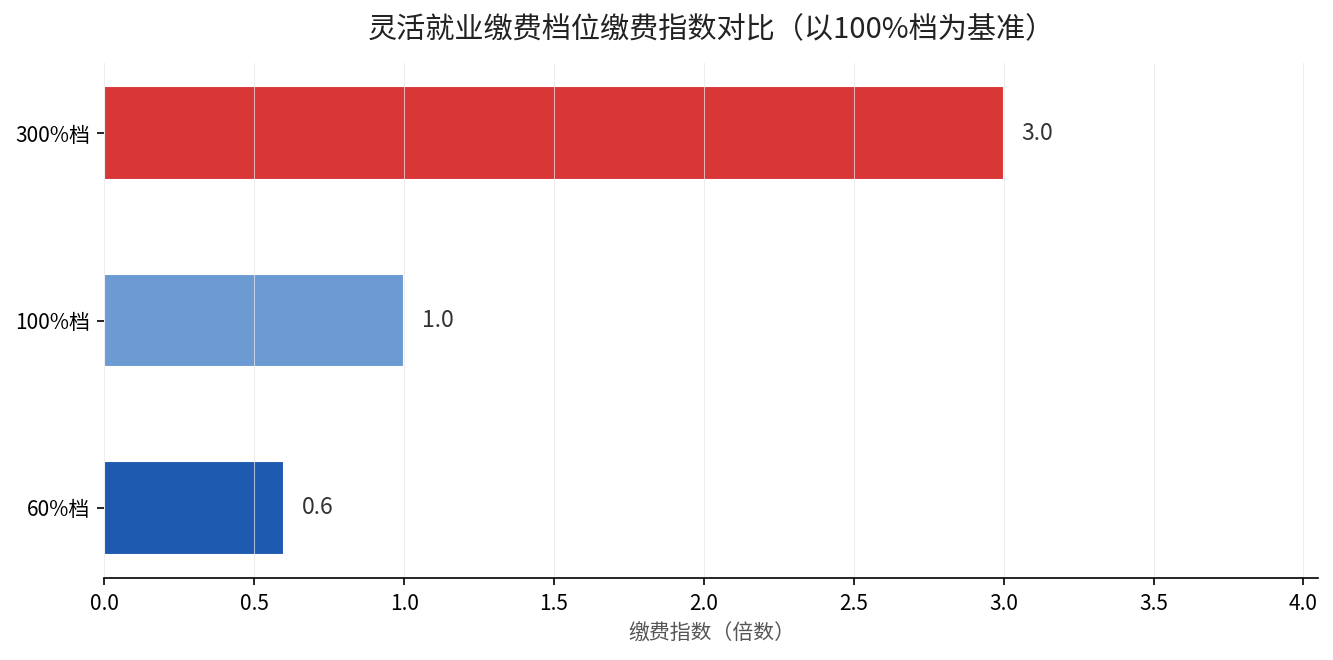
这里有一个很多人忽略的关键点:缴费指数直接决定了你退休后基础养老金的计算基数。基础养老金=(当地养老金计发基数+本人指数化月平均缴费工资)÷2×缴费年限×1%。你交的档位越高,指数化月平均缴费工资越高,基础养老金就越高;个人账户里累计的钱也越多。两头加一起,三档的差距会被”放大”到退休后几十年。
拆开看:钱都去哪了,差距从哪来
用一句话概括:缴费基数决定了”分母”,缴费比例决定了”分子”,缴费年限决定了”乘数”。三档选择改变的是”分母”。
- 60%档:缴费压力最小,适合收入不稳定、现金流紧张的阶段。缺点是退休后基础养老金和个人账户积累都偏低。
- 100%档:大多数人的”平衡档”,缴费负担适中,指数化缴费工资与大多数人持平,退休待遇处于中间水平。
- 300%档:缴费金额最大,但计发基数高、个人账户积累快,适合现金流充裕、想”多缴多得”的人群。
注意一个常见的误区:缴费档位不是越高越划算,而是要和你的收入稳定性、年龄、距离退休的年限匹配。月供压力一旦断缴,反而可能凑不满最低缴费年限,得不偿失。
开户到底怎么开,缴费怎么交
灵活就业人员参保的门槛并不高,关键是把”开户”和”缴费”两步走对。
第一步,开户。带本人身份证,到户籍地或就业地的社保经办机构(或通过当地政务服务网、”掌上12333″等线上渠道)办理灵活就业人员参保登记。已参加城乡居民养老保险的,可以转为参加城镇职工基本养老保险。
第二步,选档缴费。登记后自主选择缴费档位,按月、按季或按年缴纳,缴费基数在60%到300%之间自选。部分地区允许按年一次性缴纳,具体以当地社保经办机构公布的年度缴费公告为准。
算完这笔账,你该怎么选
结论其实不复杂:
- 离退休还早、收入尚可:优先选100%档及以上,让时间帮你把”多缴多得”的复利跑起来。
- 现金流紧张、先保证不断缴:选60%档兜底,别让断缴耽误年限,等收入稳定了再上调档位。
- 临近退休、手头宽裕:可在政策允许范围内提高档位,退休前几年多缴,对基础养老金和个人账户的双向提升最直接。
说到底,缴费档位没有标准答案,只有”适合你当下”的答案。别跟风别人交多少,先算清自己一年能稳定掏出多少,再反推该选哪一档。
来源:《中华人民共和国社会保险法》第十条(灵活就业人员参加基本养老保险规定);《国务院办公厅关于推动个人养老金发展的意见》(国办发〔2022〕7号,2022年4月21日发布)关于多缴多得、长缴多得的制度导向;当地人力资源社会保障部门年度社会保险缴费基数公告(60%—300%档位自选规则,具体基数以上年度全口径月平均工资为准)。