
记账利率八年从8.31%降到2.62%:利率下行时代,你的养老资产要重新算账了
从精算角度看,养老金个人账户的“记账利率”,本质上是你这笔强制储蓄的复利斜率。斜率每变平一个百分点,20年、30年后终点的差距,不是几十个点,而是几万、几十万。今天想带你重新算一笔账:当城镇职工养老保险的个人账户记账利率,从2016年的8.31%一路降到2024年的2.62%,你退休时账户里那笔钱,正在被低利率悄悄“抽走”多少?
我是麦尼,北美精算师(FSA/ASA),长期用内部收益率(IRR)、久期、蒙特卡洛模拟这些工具,帮中高净值家庭做养老精算与资产配置。这篇文章不聊“利率降了怎么办”的情绪,只用假设→情景→灵敏度→结论的模型思维,把数字摆清楚。
发生了什么:记账利率的八年下行
先说一个很多缴费职工未必注意到的数字。城镇职工基本养老保险的个人账户记账利率,由人社部、财政部每年统一公布,直接决定你个人账户里那笔钱每年“涨”多少。把它按年份排开,是一条清晰的下坡路:
2016年8.31%、2017年7.12%、2018年8.29%、2019年7.61%、2020年6.04%、2021年6.69%、2022年6.12%、2023年3.97%、2024年2.62%(数据来源:人社部、财政部历年公布的个人账户记账利率)。
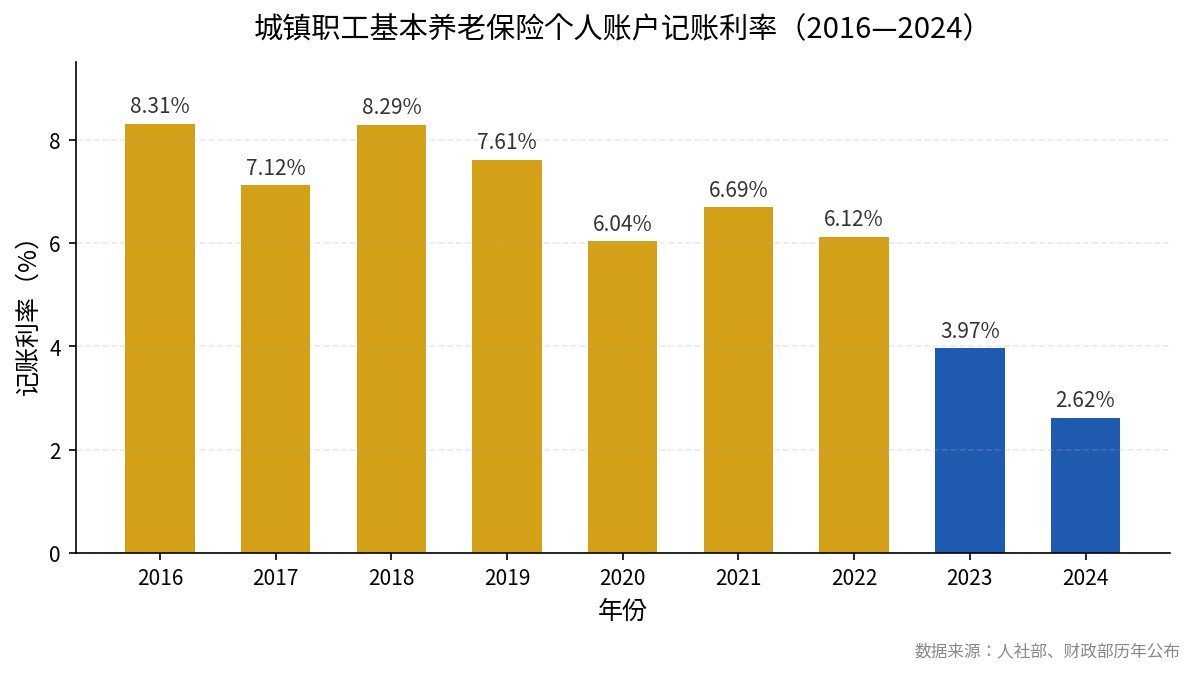
从8.31%到2.62%,八年缩水约68%,这不是一次性的偶然,而是无风险利率中枢整体下移的投影:10年期国债收益率自2024年12月首次跌破2%后,长期在2%下方运行。这不是中国独有的故事——日本在超低利率环境里走了约三十年,欧洲多国也早已进入“低利率、低回报”区间。OECD《Pensions at a Glance》历年报告反复提醒:养老金替代率的可持续性,高度依赖折现率与长期投资回报假设,而这套假设正在被低利率持续侵蚀。
影响传导:短、中、长三个层面
短期(1-3年):个人账户每年“涨”得慢了,复利效应肉眼可见地减弱。看似一年只差三四个点,实际是复利的损失在积累。
中期(3-10年):记账利率与市场利率联动,利率下行意味着所有“类保底”的养老资产——存款、国债、传统年金、储蓄型保险的预定利率——收益率集体下台阶,你新买入的每一笔长期储蓄,锁定的都是更低的回报。
长期(10-30年):这是最容易被忽视、也最关键的一层——久期错配。你的养老负债(退休后还要花25年甚至更久的钱)是“长久期”的,而低利率让你能买到的资产是“低利率+短久期”的。负债久期与资产久期之间的缺口,在低利率环境下会被复利放大成实实在在的现金缺口。
重新算账:一笔钱在不同利率下的30年命运
下面把这件事放进一个标准的精算框架。所有假设标注来源与时效,结论只在给定假设下成立。
模型假设
- 测算对象:一名30岁职工,月缴费基数按8000元(参考一线城市社会平均工资量级),个人账户月缴8%即640元,折合年缴7680元;
- 缴费年限:连续30年,至60岁;
- 简化处理:假设缴费基数不变(现实中会随工资增长,此处仅演示“利率”这一单因子的纯效应);
- 终值公式:FV = 7680 × [(1+r)^30 − 1] / r,r为年记账利率。
测算结果:四个利率情景
| 记账利率 | 对应情景 | 30年个人账户终值 |
|---|---|---|
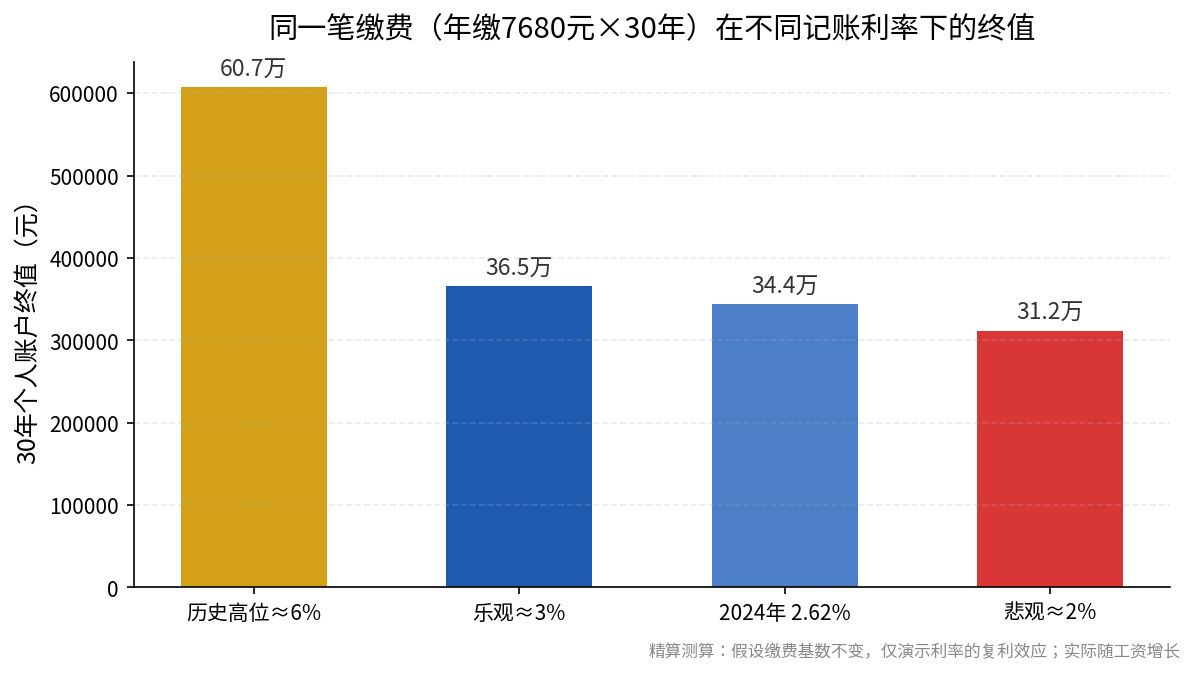
| 6.0% | 2020—2022年历史高位 | 约60.7万元 |
| 3.0% | 假设·乐观 | 约36.5万元 |
| 2.62% | 2024年实际 | 约34.4万元 |
| 2.0% | 假设·悲观 | 约31.2万元 |
同一笔缴费、同样缴满30年,只因记账利率从6%一路走到2%,账户终值从约60.7万元缩水到约31.2万元,相差约29.5万元,缩水近一半。这就是“利率敏感度”在30年时间尺度上被复利放大的结果——利率越低,你越输不起每一个百分点。
敏感性分析
用单因子敏感性粗略判断:在2%—6%这个利率区间内,记账利率每下降1个百分点,30年账户终值大约减少8%—10%(非等比例,随利率水平变化)。尤其注意,在2%—4%的低利率区间,每一个百分点的边际影响反而更大——这正是不确定性最高、也最需要精打细算的区间。所以在规划养老资产时,我更倾向在95%置信度下用偏保守的利率假设去测算,而不是赌一个高回报。
调整建议:用“久期匹配+锁定+分散”重新配置
从精算角度,应对低利率的核心不是“找一款高收益产品”,而是让资产结构去适应一个低利率的长期现实。几点可操作的建议:
- 把预期收益率修正到现实区间。别再用过去6%以上的记账利率线性外推未来,把长期回报假设下调到3%上下,重新测算你的养老缺口。
- 拉长锁定周期、匹配负债久期。退休是20—30年后的现金流需求,对应地配置能锁定长期利率的工具(长期国债、终身年金),而不是把养老钱堆在一年期理财里滚存。
- 用权益资产做长期通胀对冲。在风险承受能力允许的前提下,用一定比例的权益或指数资产对冲通胀,但务必匹配你的投资期限与流动性需求(这是久期思维,不是赌方向)。
- 个人养老金账户,尽早开、尽早缴。每年1.2万元的额度(2024年12月15日起全国实施),吃满税收递延与时间复利,是利率下行时代为数不多的“制度性红利”。
- 每年复核一次,不要“一配置定终身”。记账利率、预定利率、你的收支与目标都在变,建议每年做一次家庭资产负债表与养老现金流的复核。
一句话建议
利率下行大概率是长期趋势,但你可以选择把养老资产从“指望高利率”,切换到“锁定+分散+拉长久期”——从现在开始重算这笔账,还来得及。