
记账利率降到1.5%,社保基金却年赚7.62%,你的养老策略要变了
一个数字在2025年被反复提及:1.5%,这是城镇职工基本养老保险个人账户的记账利率,创下历史新低。可全国社会保障基金同一年却交出了13.22%的投资收益率,长期滚出了稳健的回报。
一个信号,两个截然不同的数字
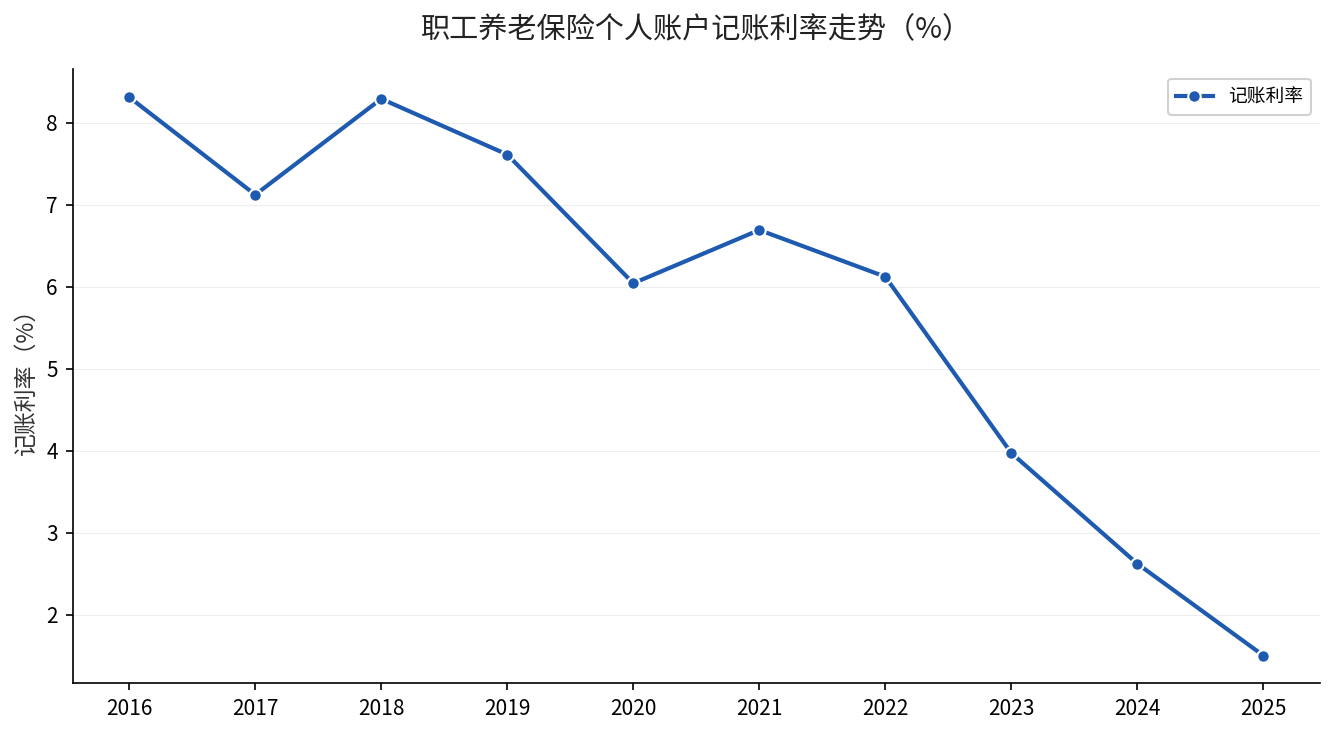
据人社部、财政部公布的历年通知,职工基本养老保险个人账户记账利率从2016年的8.31%一路下行,2023年跌破4%,2024年降至2.62%,2025年已到1.5%。十年间,个人账户的”利息”缩水了八成以上。
另一边,全国社会保障基金理事会发布的《历年收益情况表》显示,基金自2000年成立以来的年均投资收益率为7.62%。2024年投资收益额2184.18亿元、投资收益率8.10%,2025年投资收益额3906.72亿元、收益率13.22%,为2021年以来新高。
一边是个人账户记账利率贴着1.5%走,一边是专业机构长期年化7.62%。这个反差,就是2025年之后每个人都要直视的信号。
影响一:短期,落袋的利息肉眼可见地变少了
个人账户按年计息、复利滚动。利率从8.31%跌到1.5%,意味着同样一笔缴费,每年多出的利息大幅缩水。
这不是差一点点利息的问题,而是复利基数被长期压低。存得越久、金额越大,账面差距被放得越开。举个例子,同样是账户里的本金,在8%的利率下滚十年和在1.5%的利率下滚十年,最终金额的差距会大到超过大多数人的直觉。
影响二:中期,单靠”基本账户”已经不够滚了
记账利率的参照系变了。过去它一度高达8%以上,很多人默认”放着不动也能滚起来”。现在利率贴近市场无风险水平,意味着纯靠基本账户复利,已经跟不上长期通胀与生活成本的上升。
这也是个人养老金制度在2024年12月15日从36城试点推向全国、鼓励个人主动配置的根本逻辑。人社部、财政部、国家税务总局、金融监管总局、证监会五部门联合印发的《关于全面实施个人养老金制度的通知》(人社部发〔2024〕39号),把个人养老金的投资选择权正式交到了个人手上。
影响三:长期,专业长线资金的价值会进一步拉开
全国社保基金成立26年,年均收益7.62%、累计投资收益额2.29万亿元,靠的是长期、分散、逆周期布局。个人与机构的差距,不在单年收益,而在能否拿得住、扛得住波动、等得起复利。
对普通人而言,长期策略的核心不是追高,而是用个人养老金账户里的四类产品,搭一个能长期持有的组合。储蓄、保险、基金、理财各管一段风险,别把全部鸡蛋放进同一个篮子。延伸阅读:个人养老金四类产品怎么选。
社保基金能长期跑出7.62%,靠的是把资金分散到股票、债券、股权等多类资产,再以十年为尺度耐心持有。个人虽然体量小得多,但思路可以照搬:用时间换空间、用分散降波动、用确定性兜底,而不是盯着某一个月的涨跌反复折腾。
说到底,记账利率下调不是要把人往外推,而是提醒每个人:养老这件事,迟早要从“等利息”切换到“做配置”。越早想明白这一点,留给复利的时间就越充足。
现在该做什么?分三类人对号入座
离退休还有十年以上的,账户应适度向基金类倾斜,给复利留时间;离退休五年以内的,优先储蓄和保险,锁定确定性。
还在犹豫要不要缴的,先算清每年12000元能省多少税,再决定是否入场。缴费环节按最高12000元额度税前扣除,领取环节再按3%的税率单独计税,这笔税的账值得先算明白。
已经开缴但一直没配置的人,别让钱躺在账户里只吃活期那点利息,至少先了解一遍四类产品各自的风险与期限,再做一次再平衡。
你的个人账户记账利率是多少,每年利息结了多少?打开电子社保卡查一下,留言告诉我,我帮你把接下来十年的账重新排一遍。