
同样是养老保险,职工每月领3000多,居民基础养老金才163元,差在哪?
同样交了养老保险,退休后有人每月领三四千,有人每个月只有一百多块底。这中间近二十倍的差距,不是谁克扣了谁,而是两个完全不同的制度在算账。这篇文章我们拿着官方已经公布的数字,把职工养老和城乡居民养老摆在一起,一笔一笔算清楚。
先说结论:差距来自三个地方——缴费的钱不一样多、池子大小不一样、发钱的口径也不一样。下面分开看。
同一个人,两种参保身份,到手差多少
先看职工这边。人社部2025年度的公开口径里,企业退休人员月人均养老金约为3162元,这是2023年的官方常用数,之后2024年整体调整3%、2025年按2024年月人均再调整2%,逐年往上抬。也就是说,现在企业退休人员人均每月能领到三千多元。
再看居民这边。城乡居民养老金的待遇主体是基础养老金,2026年政府工作报告明确,全国城乡居民基础养老金月最低标准从143元提高到163元。这一百六十多块是全国兜底的那一层,很多省份会在上面叠加地方补贴,但底线就是163元。
三千多元对上163元,差距接近二十倍。同样叫“养老金”,实际到手完全不是一个量级。
差距从哪来,三个变量拆开算
第一个变量是缴费。职工养老是单位和个人一起缴,单位缴16%、个人缴8%进个人账户,一年的缴费规模远超居民。城乡居民养老是按年缴费,个人缴费加上财政补贴,一年往往几百到几千元,是“低门槛、低保底”的设计。
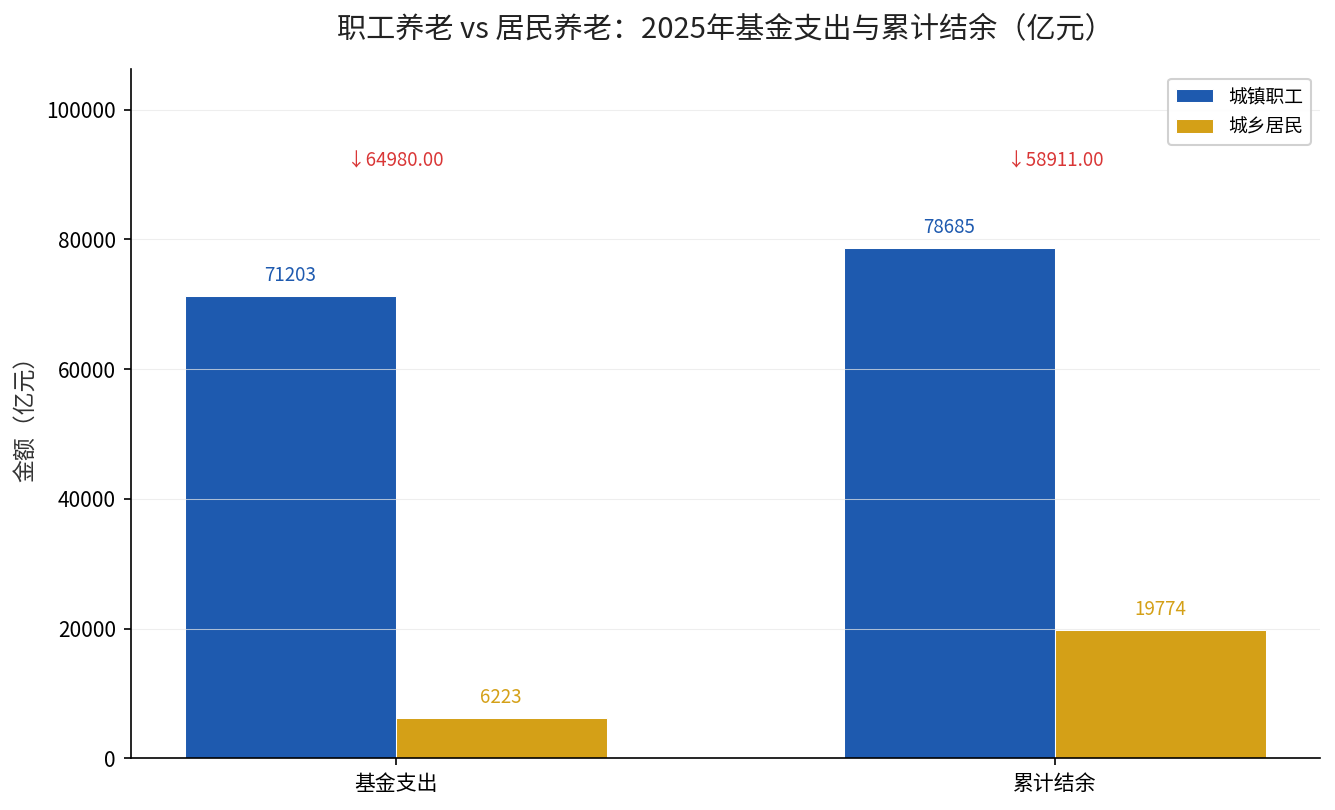
第二个变量是基金池子。人社部《2025年度人力资源和社会保障事业发展统计公报》披露,2025年全年城镇职工基本养老保险基金支出71203亿元,同期城乡居民基本养老保险基金支出只有6223亿元,两者相差超过十倍。池子大小直接决定每个人头上能分多少。
第三个变量是发钱口径。职工养老的待遇由基础养老金和个人账户两部分组成,跟着缴费年限和缴费水平走,缴得多、缴得久,领得就多。居民养老的基础养老金大头靠中央和地方财政补,个人账户养老金靠个人缴的那部分除以139个月,自然偏低。
用两个真实数字做个对比
下面这张表,是2025年度统计公报里两个制度的官方数字对比,可以直接对着看:
| 制度 | 参保人数(万人) | 领取待遇/离退休人数(万人) | 2025年基金支出(亿元) | 年末累计结余(亿元) |
|---|---|---|---|---|
| 城镇职工基本养老保险 | 54672 | 15215 | 71203 | 78685 |
| 城乡居民基本养老保险 | 52919 | 18820 | 6223 | 19774 |
注意看最后一列:职工养老的累计结余是78685亿元,居民养老是19774亿元。参保人数两个制度相差不大,但发出去的钱差了十一倍,结余也差了四倍。这不是制度不公平,而是两个池子的“本金”从一开始就不一样。
选对了没有,关键看你是什么身份
如果你有单位,或者以灵活就业身份参加的是职工养老保险,那你的方向是“多缴、长缴”,退休待遇跟着缴费年限和档次走,天花板高。如果你参加的是城乡居民养老,那它给你的是“保底”,是让你老了有一笔稳定的基础钱,而不是“靠它致富”。
两种制度没有谁好谁坏的绝对结论,只有“适不适合你”。在职、能缴职工养老的,尽量往职工养老靠;只能缴居民养老的,也别小看这每月的163元——它是连续第三年每年涨20元的结果,2024年是123元、2025年是143元、2026年就是163元,趋势一直在往上走。
我们之前专门算过城乡居民基础养老金这163元的来龙去脉,延伸阅读:2026年城乡居民基础养老金最低标准提高到163元。也写过职工养老的抚养比压力,延伸阅读:职工养老抚养比跌破2.6。
你现在能做的三件事
第一,打开电子社保卡,查清楚自己参保的是职工养老还是居民养老,缴费年限到哪一年了。这个身份属性决定你退休后的天花板,比看任何宏观数字都直接。
第二,如果你还年轻、有能力,尽量往“职工养老+个人养老金”这个组合走,第二、第三支柱的补充作用在缴费年限见顶后会越来越关键。
第三,别拿两个制度的数字互相比来气自己。职工和居民从缴费设计就不是一套规则,该比的不是“他比我多多少”,而是“在现有的身份里,我能把待遇顶到多高”。
你现在的参保身份是职工养老还是居民养老?评论区告诉我,我帮你看这个身份下你大概能对应到哪个水平。