
个人养老金四类产品怎么选?同样年缴12000元,30年后差距超20万
个人养老金账户里的钱,到底该买什么?这是几乎所有开户缴费的人都会问的第一个问题。养老目标基金、养老理财产品、特定养老储蓄、专属商业养老保险——四大类产品都摆在面前,名字一个比一个像”养老”,但风险、收益、锁定期的差异,足以让同样一笔钱在几十年后拉开一个量级的差距。
同样的1.2万,为什么结局完全不一样?
我们先做一个纯粹的算账对比。个人养老金的年度缴费上限是12000元,这是《国务院办公厅关于推动个人养老金发展的意见》(国办发〔2022〕7号)明确的。假设一位30岁的参保人,从30岁起每年顶格缴纳12000元,连续缴到60岁,一共缴30年。
关键在于:这每年1.2万元放进账户后,买的是哪一类产品,承受的利率和波动环境完全不同。我们用三类典型产品的公开产品要素来做对比——特定养老储蓄(银行,利率固定)、养老理财产品(净值型,业绩比较基准浮动)、养老目标基金(公募基金,权益仓位高,波动大)。
四类产品,风险收益梯次完全不同
第一类,特定养老储蓄。由工、农、中、建四大行开展,产品期限5年、10年、15年、20年四档,利率通常略高于同期定期存款,本金有存款保险保障,是最接近”保本”的一类。适合极度厌恶波动、只想锁定确定收益的人。
第二类,养老理财产品。由理财公司发行,属于净值型产品,业绩比较基准通常在3%—5%区间浮动,部分产品设有风险平滑机制,整体波动高于存款、低于权益基金。
第三类,养老目标基金。以公募FOF形式运作,分为目标日期基金(按退休年份配置)和目标风险基金(按风险等级配置),权益仓位最高可达80%,长期收益潜力最大,但波动也最大,遇到市场调整可能出现阶段性亏损。
第四类,专属商业养老保险。由保险公司发行,采用”保证利率+浮动收益”双账户结构,通常设有2%左右的保底收益,兼顾确定性和一定的增值空间,但流动性最差,需要长期持有。
算一笔账:三类产品30年后的差距
| 产品类型 | 年化收益假设 | 30年累计本金 | 30年后资产(复利) | 波动风险 |
|---|---|---|---|---|
| 特定养老储蓄 | 2.5% | 36万元 | 约51.6万元 | 极低 |
| 养老理财产品 | 4% | 36万元 | 约70.4万元 | 中等 |
| 养老目标基金 | 6% | 36万元 | 约100.3万元 | 较高 |
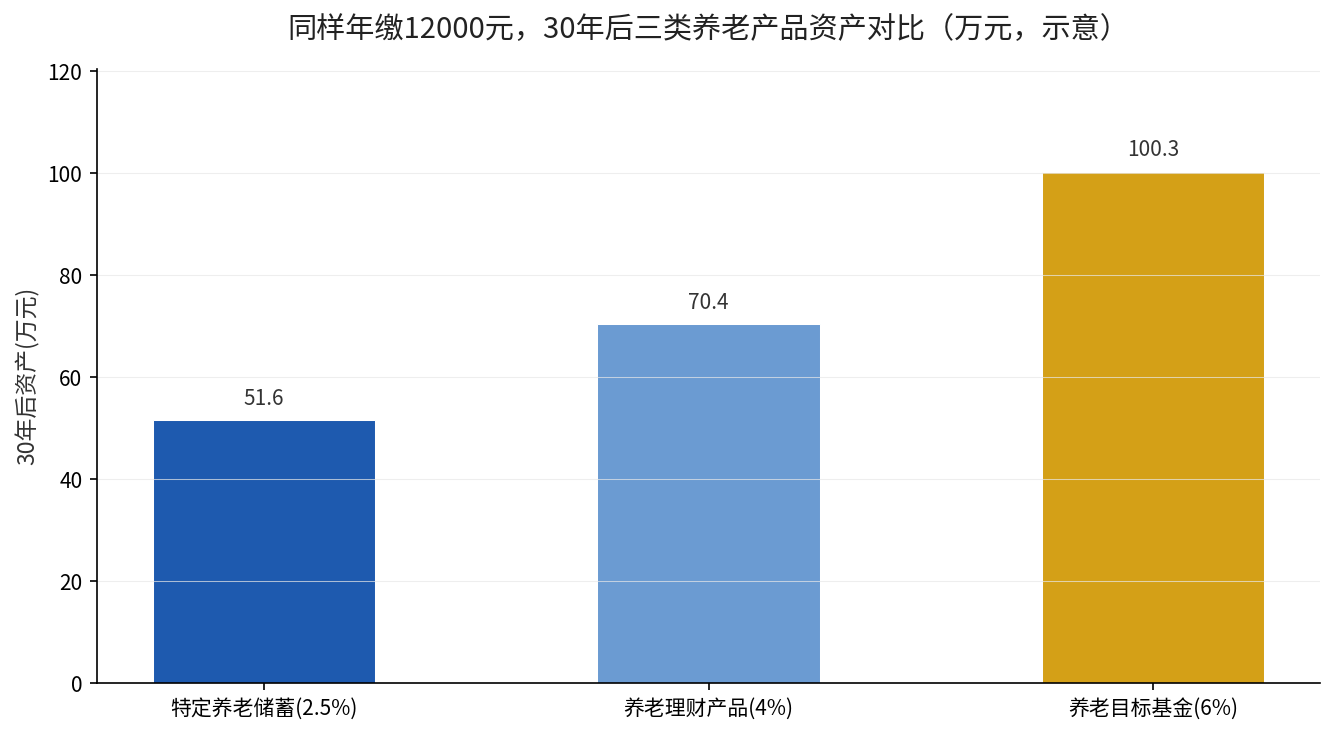
上表是基于等额年缴、复利滚动测算的示意结果。同样是30年、同样是每年1.2万元本金,年化收益2.5%和6%之间的资产差距接近一倍,绝对差额超过48万元。这里的年化收益是按照不同产品类型的长期历史中枢与产品定位给出的示意区间,并非任何产品的承诺收益,实际结果以产品净值表现和具体条款为准。
你该怎么选?三条实操原则
第一,按年龄调整风险。距离退休越远,越应该配置高权益的养老目标基金,用时间换空间;距离退休越近,越要往储蓄和稳健理财上靠。
第二,分散持仓,不要押注单一产品。12万元的年度额度可以拆成三份,分别投向储蓄、理财、目标基金,用组合对冲波动。
第三,把”锁定”当成优势而非劣势。个人养老金最大的特点是退休前不能随便取出,这恰好屏蔽了追涨杀跌的人性弱点,是长期复利最重要的保障。
来源:《国务院办公厅关于推动个人养老金发展的意见》(国办发〔2022〕7号,2022年4月21日);中国证监会、国家金融监督管理总局关于个人养老金投资产品范围的相关公开文件。文中收益测算为等额年缴复利示意,不代表承诺收益。