
延迟退休落地后,你的养老金正在发生这3个变化:15年缴费不再够用
2024年9月13日,全国人大常委会通过了《关于实施渐进式延迟法定退休年龄的决定》,从2025年1月1日起正式施行。很多人只盯着”多干几年”这件事,却没看清藏在政策背后的信号:养老金的缴费逻辑,正在整体转向。
先看第一个信号:缴费年限从15年一步步抬到20年
这次改革的另一个硬性变化,是最低缴费年限的逐步提高。决定明确,从2030年1月1日起,领取基本养老金的最低缴费年限将由15年,用10年时间逐步提高到20年,也就是说每年提高6个月,到2039年刚好到20年。
这就意味着,1980年代后期出生、现在还在缴费的这批人,如果计划只缴满15年就”躺平等退休”,这条路到2030年之后会越走越窄。政策给的过渡期是明确的:2030年开始逐年上调,不是一步到位。
第二个信号:社保基金还在涨,但结构在变
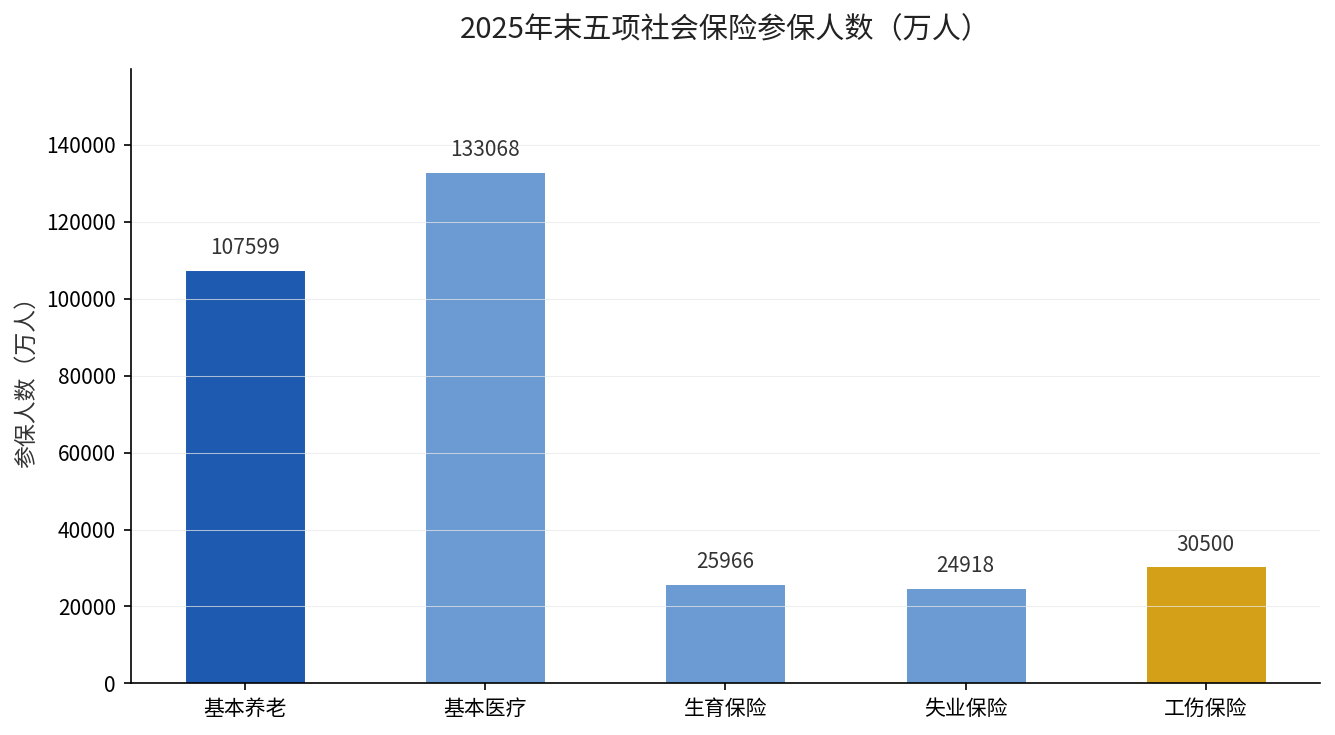
看公开的基金账本,养老这个盘子并没有”缩水”。根据人社部《2025年度人力资源和社会保障事业发展统计公报》(2026年7月16日发布),截至2025年末,全国参加基本养老保险的人数达到107599万人,比上年末增加316万人,仍处于净增状态。
基金收入端同样在扩大。同一年度,全国社会保险基金收入达到92169亿元,同比增长8%。收入在涨,参保人数也在涨,但关键的变化在于:增速的边际在放缓,增长的结构正在从”靠扩面”转向”靠提标”。
换句话说,过去十几年的高速增长,靠的是把大量原本没参保的人拉进盘子;当参保人数逼近高位、可扩空间收窄之后,未来维持收支平衡,更多要靠缴费基数、缴费年限这些”质量变量”——这正是延迟退休和最低缴费年限提高背后的深层逻辑。
第三个信号:单靠第一支柱,天花板已经看得见
基本养老保险覆盖了107599万人,这是第一支柱的地基,很稳。但要看清一个现实:基本养老金的替代率是有上限的,单靠这一份,退休后的收入水平不容易维持在职时的生活水准。
这时第二、第三支柱的信号就格外重要。看企业年金这组数据:截至2024年末,全国建立企业年金的单位159287个,参加职工3241.84万人,积累基金36421.88亿元,同比增速14.2%。盘子不小,但覆盖的职工只有3241.84万人,相比10.76亿基本养老保险参保人,只是极少数。
个人养老金这边,2022年启动试点、2024年12月全面推开后,产品供给已经铺开。公开可查的产品池里,储蓄、理财、保险、基金四类加起来超过千只,其中养老理财类产品数量明显偏少——这也说明第三支柱还处在”货架铺开、认知没跟上”的早期阶段。
未来五年、十年,怎么接住这波变化
短期看,2025年到2030年这五年,仍是最低缴费年限15年照旧执行、延迟退休逐步过渡的窗口期。这五年里,你现在多缴的每一年,都会直接变成将来基础养老金里实打实的缴费年限。
中期看,2030年缴费年限开始上调后,”缴够15年就停”的策略会彻底失效。到2039年,最低线变成20年,中间9年每年上调6个月,越晚开始补,越被动。
长期看,三支柱并行的格局已经成型,你的养老最终拿多少,是第一支柱”保基本”、第二支柱”看单位”、第三支柱”靠自己”三份合起来的结果。
现在能做什么
第一,查清自己的实际缴费月数到底有多少。打开电子社保卡APP,在”个人社保权益单”里能看到累计缴费年限,别再凭感觉估。
第二,如果离职或换工作,中间断缴的月份能补就尽早补,尤其是临近退休的人,断缴直接影响年限。
第三,有余力的人,把第二、第三支柱当作正规的养老储备渠道,而不是可有可无的”额外福利”。
想知道自己按现在的缴费水平,到2039年最低年限变成20年时够不够数?把你的年龄和已缴年限留言告诉我,我帮你对着政策算一笔。