
企业年金4.21万亿、年均收益6.20%?先别急着羡慕,三个问题问清楚
很多人一听企业年金就两眼放光:单位给交、能退税、退休还能多一笔。但真要把这笔钱搞明白,得先回答三个问题——它到底是谁的钱?收益是不是真那么高?没有的人能不能补上?我拿人社部最新一份官方公报里的数字,跟你一条一条拆。
第一个问题:企业年金到底是谁的钱?
有人以为企业年金跟社保一样,是国家兜底的那份养老。错。企业年金是你和单位共同缴费、委托专业机构投资运营的一笔钱,它不进入国家统筹,全程躺在你自己(和单位的)账上。
人社部《2025年度人力资源和社会保障事业发展统计公报》显示,到2025年末,全国有17.79万户企业建立了企业年金,参加职工3343万人。注意这个数字——全国参加基本养老保险的人数超过10.7亿,而企业年金覆盖的职工只有三千多万,能不能加入,全看你所在的单位有没有建这个计划。
第二个问题:6.20%的年均收益,是保证能拿到吗?
公报里写得很清楚:2007年以来全国企业年金基金年均投资收益率是6.20%。很多人看到这个数字,就默认这跟银行存款一样稳。这个理解是错的。
6.20%是”年均”,是把过去十几年的好年景和坏年景摊平后的结果。具体到某一年,收益可能明显高于这个数,也可能大幅低于它,甚至个别年份是负的。它是长期投资的复利概念,不是每年都会稳稳到账的利息。
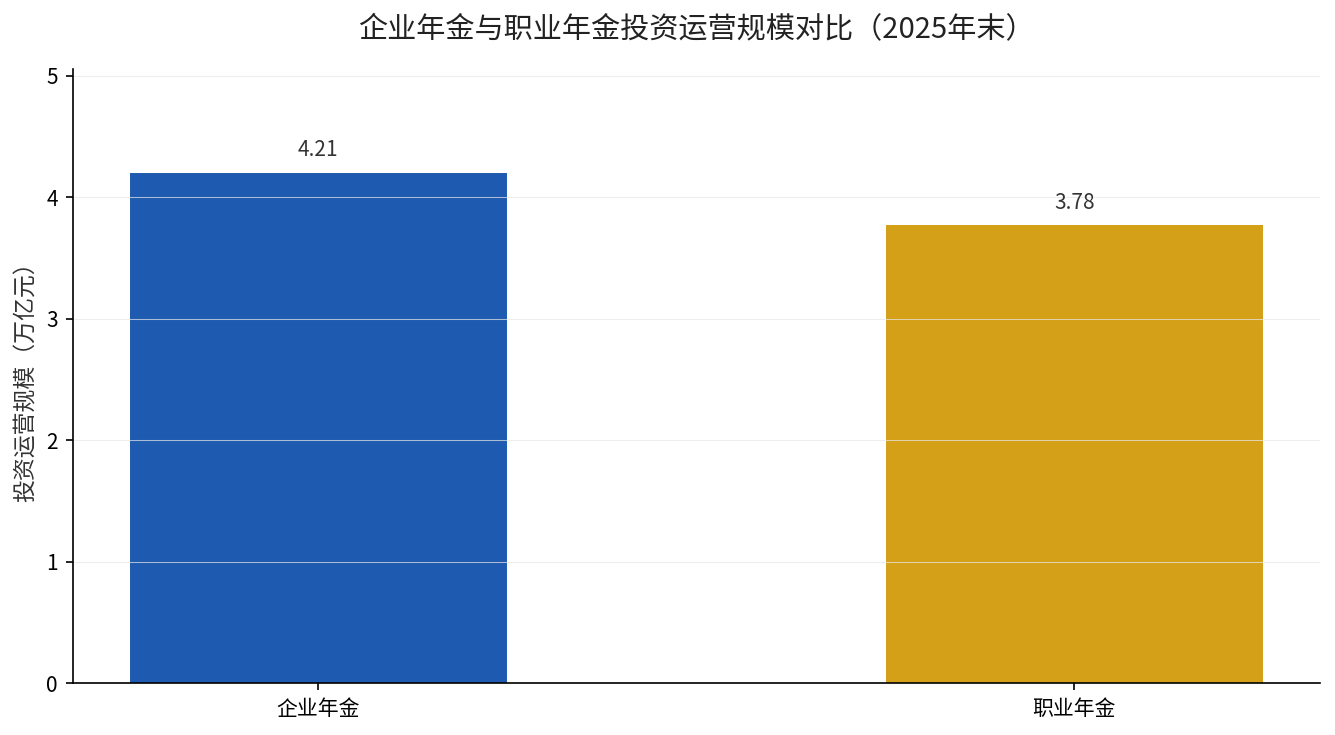
再看一个对比:同样是第二支柱里的”职业年金”,主要覆盖机关事业单位人员,2019年以来年均投资收益率是4.86%。企业年金的6.20%和职业年金的4.86%,两者投资时长和结构不同,不能直接比谁更划算,但它提醒我们——这类账户的收益,跟着资本市场走,不是锁死的。
第三个问题:单位没建企业年金,我自己能补上吗?
不能自己单独开。企业年金是单位主导建立的,个人没有单位牵头,就进不了这个计划。这是它和个人养老金最核心的区别——个人养老金账户你自己就能开、自己缴,而企业年金的门槛在”单位愿不愿意建”。
如果你所在的单位没建企业年金,你能做的替代动作,是去把”个人养老金”这条腿补上。它同样有个税抵扣政策,每年上限12000元,账户和收益都归你个人。我们之前讲过个人养老金开户和缴费的细节,你可以往前翻翻看。
一句话给你答案
企业年金是你和单位共缴、长期投资的一笔养老补充,收益跟着市场走不是保本,能不能加入看单位,进不去的就先把个人养老金这条腿走通。
如果你也在想这些
企业年金的缴费比例是固定的吗?不是。按《企业年金办法》,单位缴费每年不超过本单位职工工资总额的8%,单位和个人合计不超过12%,具体比例由单位和职工协商确定。
离职了企业年金会没吗?不会。你离职时这笔钱可以随个人转移,个人缴费部分及其收益一定归你,单位缴费部分按单位方案规定归属,不会凭空消失。
退休时这笔钱怎么领?可以按月、分次或者一次性领取,领取时按国家规定缴纳个人所得税,具体方式在退休时和受托机构确认。
数据来源:人社部《2025年度人力资源和社会保障事业发展统计公报》(规划财务司,2026年7月16日发布);《企业年金办法》(人力资源社会保障部令第36号,2017年12月印发)。
你自己单位有没有建企业年金?打开工资条看看有没有”企业年金”这一栏扣款,或者问问HR,一查就知道。