
同样退休领养老金:职工月均3900多,居民月均不到280,差在哪?
退休以后,有人每月能领好几千,有人每月只有两三百。差的不是命,是”身份”——你退休前参加的是城镇职工养老保险,还是城乡居民养老保险。我把人社部最新一份官方公报里的数字,摆成一笔账给你比。
同样条件,先看一组官方数字
都是”养老保险”,但职工养老和居民养老是两个池子。人社部《2025年度人力资源和社会保障事业发展统计公报》显示,2025年全年城镇职工基本养老保险基金支出71203亿元,年末参保离退休人员15215万人;城乡居民基本养老保险基金支出6223亿元,年末实际领取待遇18820万人。
把这两个数一除,摊到每个人头上的差距就出来了。职工养老这边,71203亿元 ÷ 15215万人,平均一年约4.68万元,折合每月约3900元;居民养老这边,6223亿元 ÷ 18820万人,平均一年约3307元,折合每月约276元。
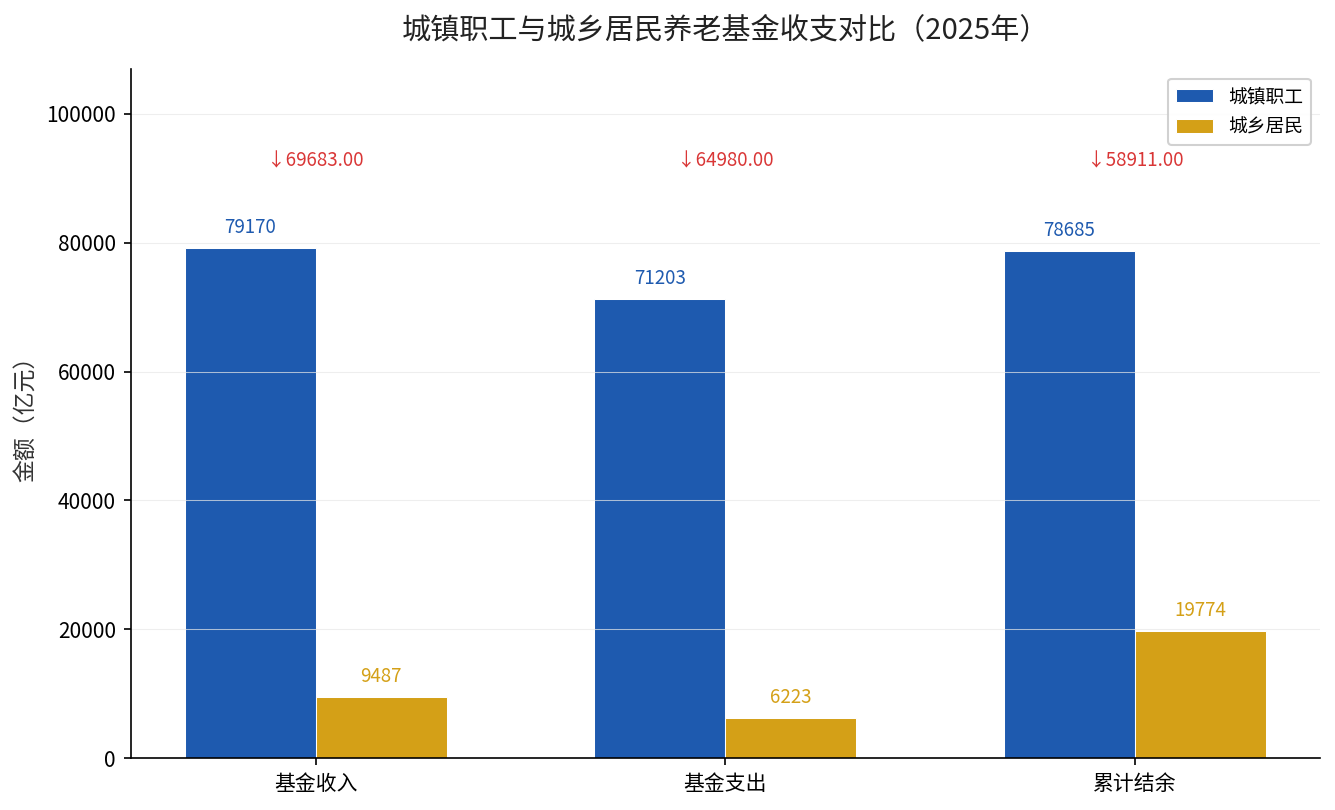
一个月3900多,对一个月不到280,差了十几倍。这个数是”基金支出总额 ÷ 领取人数”算出来的平均水平,是官方数据的直接推导,不是谁拍脑袋编的——但要注意,它是”全民平均”,个体差异会很大。
拆解差距来源:三个变量摆出来
为什么差这么多?根子在”多交多得”的机制上,三个变量决定了结果。
第一个变量是缴费基数。职工养老按工资的一定比例缴,单位交16%、个人交8%,工资高缴得就多;居民养老是分档缴费,每年从几百到几千元自己选,很多人选的是最低档,一年就几百块。
第二个变量是统筹账户。职工养老有单位缴费进统筹,退休后基础养老金跟着计发基数走;居民养老的基础养老金主要靠财政补贴,全国最低标准每年调整,金额有限。
第三个变量是个人账户。职工养老的个人账户按8%长期积累,退休后除以计发月数按月发;居民养老个人账户积累少,除以139个月,自然就摊薄了。我们之前专门算过个人账户12万、不同退休年龄月领差多少,你可以翻回去对照看。
结论:不是”选哪个”,是”你现在能从哪条道上车”
这笔账的结论很直接:有单位的、有正规工资的,走职工养老这条道,缴得多、领得也明显多;没有正式工作、收入不稳定的,走居民养老这条道,门槛低,但待遇天花板也低。
已经在领居民养老的人,别只守着最低档。居民养老是多缴多得、长缴多得,有条件把缴费档次往上提一档,长期看个人账户和基础待遇都能跟着涨。而灵活就业的人,可以自己以灵活就业身份参加职工养老,把基数做上去,退休待遇会好看很多。
数据来源:人社部《2025年度人力资源和社会保障事业发展统计公报》(规划财务司,2026年7月16日发布)。文中月均水平为上述公报基金支出总额除以对应领取人数所得的平均数,非官方直接发布的个人待遇标准。
你是职工养老还是居民养老?去掌上12333查一下你的参保类型和缴费基数,看看自己在哪条道上,就知道退休大概在哪个区间了。